不定项选择题
期货投资分析
题号 #5429068
(三)当前股票价格为20元,无风险年利率为 10% (连续复利计息) ,签订一份期限为9月的不支付红利的股票远期合约(不计交易成本)。据此回答以下题。
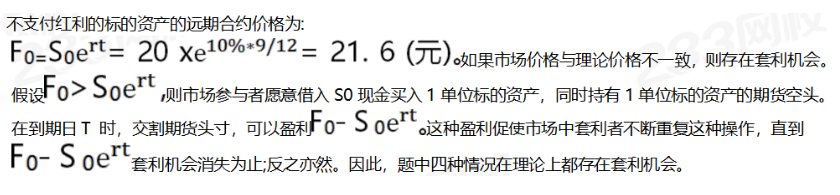
若远期价格为( )元(精确到小数点后一位) ,则理论一定存在套利机会。
参考答案
A,B,C,D
答案解析
你可能感兴趣的试题
A.线性关系显著性检验
B.回归系数显著性检验
C.拟合优度检验
D.自相关和异方差检验