1.该项目的建设投资为2200万元(包含可抵扣进项税200万元),建设投资在建设
期均衡投入。
2.项目建设期1年,运营期10年,建设投资(不含可抵扣进项税)全部形成固定资产,固定资产使用年限为10年,残值率为5%,直线法折旧。
3.项目投产当年需要投入运营期流动资金200万元。
4.项目运营期达产年不含税销售收入为1200万元,适用的增值税税率为9%,增值税附加按增值税的10%计取,项目达产年份的经营成本为760万元(含进项税60万元)。
5.运营期第1年达到产能的80%,销售收入、经营成本(含进项税)均按达产年份的80%计。第2年及以后年份为达产年份。
6.企业适用的所得税税率为25%。
问题:
1.列式计算运营期第1年、第2年、第3年的应纳增值税额。
2.列式计算运营期第1年、第2年、第3年的调整所得税。
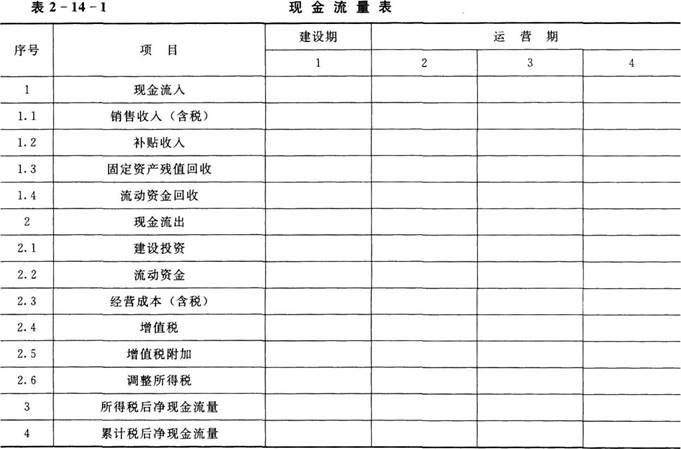
3.进行项目投资现金流量表(第1~4年)的编制,并填入对应的项目投资现金流量表(表2—14—1)中。
计算结果保留两位小数。
参考答案
暂无
答案解析
分析要点:
本案例主要考核项目投资现金流量表编制过程中的相关知识。
(1)增值税的计税方法。包括一般计税方法和简易计税方法。一般纳税人发生应税行为适用一般计税方法计税。小规模纳税人发生应税行为适用简易计税方法计税。
(2)一般计税方法。一般计税方法的应纳税额,是指当期销项税额抵扣当期进项税额后的余额。应纳税额计算公式:
应纳税额=当期销项税额-当期进项税额
当期销项税额小于当期进项税额不足抵扣时,其不足部分可以结转下期继续抵扣。
1)销项税额是指纳税人发生应税行为按照销售额和增值税税率计算并收取的增值税额。销项税额计算公式:
销项税额=销售额×税率
2)进项税额是指纳税人购进货物、加工修理修配劳务、服务、无形资产或者不动产,支付或者负担的增值税额。
进项税额=(不含增值税税)价格×增值税税率
=含税价×增值税税率/(1+增值税税率)
(2)简易计税方法。简易计税方法的应纳税额,是指按照销售额和增值税征收率计算的增值税额,不得抵扣进项税额。应纳税额计算公式:
应纳税额一销售额×征收率
(3)调整所得税的计算方法。
调整所得税=息税前利润×所得税税率
息税前利润EBIT=销售收入+补贴收入-增值税附加-总成本费用+利息支出
=销售收入+补贴收入-增值税附加-经营成本-折旧费
-摊销费-维简费
(4)项目投资现金流量表的编制,包括折旧、增值税、增值税附加、调整所得税、总投资利润率的计算等。
答案:
问题1:
(1)运营期第1年。
销售收入销项税:1200×9%×80%=86.4(万元)
经营成本进项税:60×80%=48(万元)
此外,建设投资中含可以抵扣的进项税200万元。
因此,运营期第1年需要交的增值税为:86.4-48-200=-161.6(万元)<0
即建设投资中包含的进项税未在第1年抵扣完毕,可在随后年份中进行抵扣,剩余可抵扣额为161.6万元。
故运营期第1年应交增值税为0。
(2)运营期第2年。
销售收入销项税:1200×9%=108(万元)
经营成本进项税:60万元。
此外,建设投资中可以抵扣的进项税尚余94.4万元未进行抵扣,可在本年份继续抵扣。
因此,运营期第2年需要交的增值税为:108-60-94.4=-46.4(万元)
即建设投资中可以抵扣的进项税仍未在运营期第2年抵扣完毕,剩余可抵扣额为46.4万元。
(3)运营期第3年。
销售收入销项税:1200×9%=108(万元)
经营成本进项税;60万元。
此外,建设投资中可以抵扣的进项税尚余46.4万元未进行抵扣,可在本年份继续抵扣。
因此,运营期第3年需要交的增值税为:108-60=48(万元)
问题2:
(1)运营期第1年。
销售收入(不含税):1200×80%=960(万元)
经营成本(不含税):(760-60)×80%=560(万元)
每年计提折旧费:[(2200-200)×(1-5%)]/10=190(万元)
摊销费、利息、维简费均为0。
增值税附加:由于运营期第1年交增值税为0,所以增值税附加也为0。
息税前利润EBIT=销售收入+补贴收入-增值税附加
-经营成本-折旧费-摊销费-维简费
=960-560-190=210(万元)
运营期第1年调整所得税=EBIT×所得税率=210×25%=52.50(万元)
(2)运营期第2年。
销售收入(不含税):1200万元。
经营成本(不含税):760-60=700(万元)
每年计提折旧费:190万元。
摊销费、利息均为0。
增值税附加:运营期第2年交的增值税为0万元,所以增值税附加也为0。
息税前利润EBIT=销售收入+补贴收入-增值税附加
-经营成本-折旧费-摊销费-维简费
=1200-700-190-310(万元)
运营期第2年调整所得税=EBIT×所得税率=310×25%=77.5(万元)
(3)运营期第3年。
销售收入(不含税):1200万元。
经营成本(不含税):760-60=700(万元)
每年计提折旧费:190万元。
摊销费、利息均为0。
增值税附加:运营期第3年交的增值税为48万元,所以增值税附加=48×10%=4.8(万元)
息税前利润EBIT=销售收入+补贴收入-增值税附加-经营成本
-折旧费-摊销费-维简费
=1200-4.8-700-190=305.2(万元)
运营期第3年调整所得税=EBIT×所得税率=305.2×25%=76.3(万元)
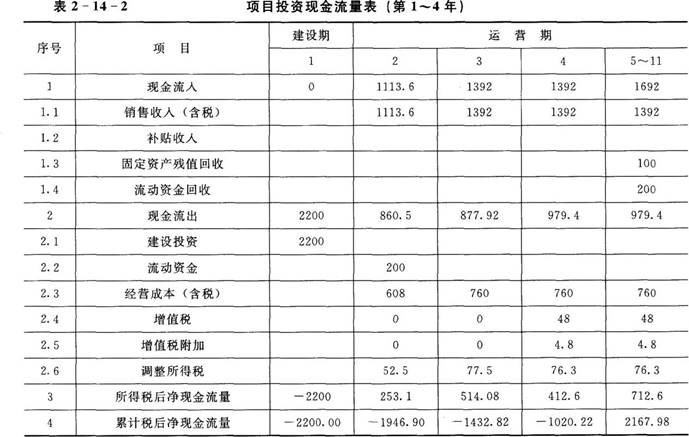
问题3:项目投资现金流量表的编制(第1~4年)见表2—14—2。
本案例主要考核项目投资现金流量表编制过程中的相关知识。
(1)增值税的计税方法。包括一般计税方法和简易计税方法。一般纳税人发生应税行为适用一般计税方法计税。小规模纳税人发生应税行为适用简易计税方法计税。
(2)一般计税方法。一般计税方法的应纳税额,是指当期销项税额抵扣当期进项税额后的余额。应纳税额计算公式:
应纳税额=当期销项税额-当期进项税额
当期销项税额小于当期进项税额不足抵扣时,其不足部分可以结转下期继续抵扣。
1)销项税额是指纳税人发生应税行为按照销售额和增值税税率计算并收取的增值税额。销项税额计算公式:
销项税额=销售额×税率
2)进项税额是指纳税人购进货物、加工修理修配劳务、服务、无形资产或者不动产,支付或者负担的增值税额。
进项税额=(不含增值税税)价格×增值税税率
=含税价×增值税税率/(1+增值税税率)
(2)简易计税方法。简易计税方法的应纳税额,是指按照销售额和增值税征收率计算的增值税额,不得抵扣进项税额。应纳税额计算公式:
应纳税额一销售额×征收率
(3)调整所得税的计算方法。
调整所得税=息税前利润×所得税税率
息税前利润EBIT=销售收入+补贴收入-增值税附加-总成本费用+利息支出
=销售收入+补贴收入-增值税附加-经营成本-折旧费
-摊销费-维简费
(4)项目投资现金流量表的编制,包括折旧、增值税、增值税附加、调整所得税、总投资利润率的计算等。
答案:
问题1:
(1)运营期第1年。
销售收入销项税:1200×9%×80%=86.4(万元)
经营成本进项税:60×80%=48(万元)
此外,建设投资中含可以抵扣的进项税200万元。
因此,运营期第1年需要交的增值税为:86.4-48-200=-161.6(万元)<0
即建设投资中包含的进项税未在第1年抵扣完毕,可在随后年份中进行抵扣,剩余可抵扣额为161.6万元。
故运营期第1年应交增值税为0。
(2)运营期第2年。
销售收入销项税:1200×9%=108(万元)
经营成本进项税:60万元。
此外,建设投资中可以抵扣的进项税尚余94.4万元未进行抵扣,可在本年份继续抵扣。
因此,运营期第2年需要交的增值税为:108-60-94.4=-46.4(万元)
即建设投资中可以抵扣的进项税仍未在运营期第2年抵扣完毕,剩余可抵扣额为46.4万元。
(3)运营期第3年。
销售收入销项税:1200×9%=108(万元)
经营成本进项税;60万元。
此外,建设投资中可以抵扣的进项税尚余46.4万元未进行抵扣,可在本年份继续抵扣。
因此,运营期第3年需要交的增值税为:108-60=48(万元)
问题2:
(1)运营期第1年。
销售收入(不含税):1200×80%=960(万元)
经营成本(不含税):(760-60)×80%=560(万元)
每年计提折旧费:[(2200-200)×(1-5%)]/10=190(万元)
摊销费、利息、维简费均为0。
增值税附加:由于运营期第1年交增值税为0,所以增值税附加也为0。
息税前利润EBIT=销售收入+补贴收入-增值税附加
-经营成本-折旧费-摊销费-维简费
=960-560-190=210(万元)
运营期第1年调整所得税=EBIT×所得税率=210×25%=52.50(万元)
(2)运营期第2年。
销售收入(不含税):1200万元。
经营成本(不含税):760-60=700(万元)
每年计提折旧费:190万元。
摊销费、利息均为0。
增值税附加:运营期第2年交的增值税为0万元,所以增值税附加也为0。
息税前利润EBIT=销售收入+补贴收入-增值税附加
-经营成本-折旧费-摊销费-维简费
=1200-700-190-310(万元)
运营期第2年调整所得税=EBIT×所得税率=310×25%=77.5(万元)
(3)运营期第3年。
销售收入(不含税):1200万元。
经营成本(不含税):760-60=700(万元)
每年计提折旧费:190万元。
摊销费、利息均为0。
增值税附加:运营期第3年交的增值税为48万元,所以增值税附加=48×10%=4.8(万元)
息税前利润EBIT=销售收入+补贴收入-增值税附加-经营成本
-折旧费-摊销费-维简费
=1200-4.8-700-190=305.2(万元)
运营期第3年调整所得税=EBIT×所得税率=305.2×25%=76.3(万元)
问题3:项目投资现金流量表的编制(第1~4年)见表2—14—2。


