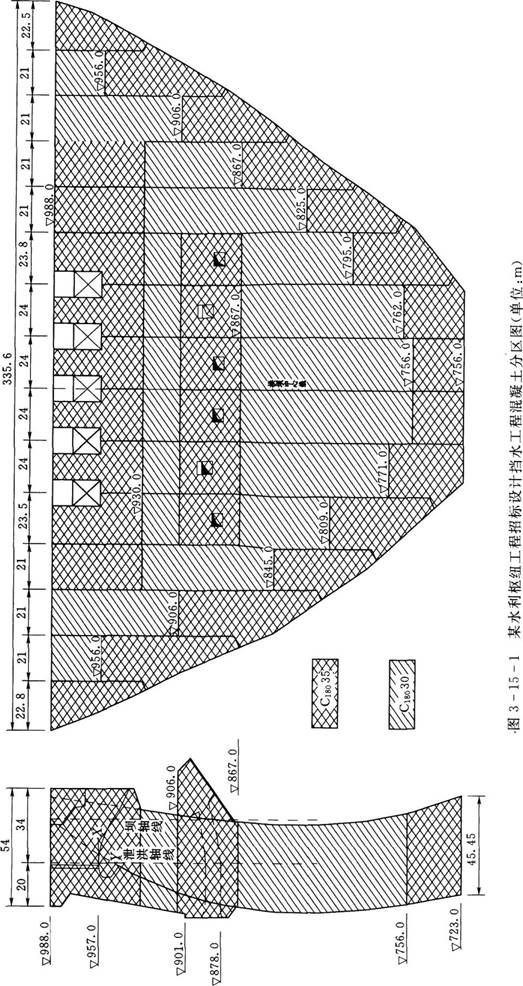
西南某省一水利枢纽工程建设工期为4年,该综合性水利枢纽工程以防洪为主,兼具发电、灌溉、养殖和旅游等综合效益,工程由}昆凝土重力坝、引水隧洞、电站厂房三大部分组成,目前正处于初步设计阶段,初步设计概算工程部分分年度投资情况见表3—13—1。

关于工程资金流量的主要调查成果如下:
1.建筑及安装工程资金流量
(1)工程预付款为全部建安工作量的15%,第一年支付。在第二年起按当年建安投资的20%回扣预付款,直至扣完为止。
(2)保留金按建安工作量的2.5%计算,扣留按分年完成建安工作量的5%,直至扣完。最后一年偿还全部保留金。
(3)基本预备费费率为5%。
2.永久设备购置资金流量
永久设备购置资金流量计算,按设备到货周期确定各年资金流量比例,具体比例见表3—13—2。

本工程主要设备为水轮发电机组、金属结构闸门启闭设备等,根据工期安排,在第2年到货。
3.独立费用资金流量
初步设计阶段的勘察设计费按合理工期分年平均计算。
问题:
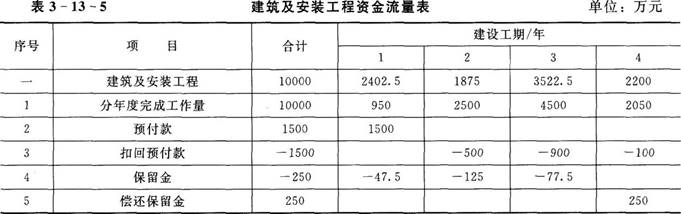
1.计算建筑及安装工程的资金流量,并完成表3—13—3。

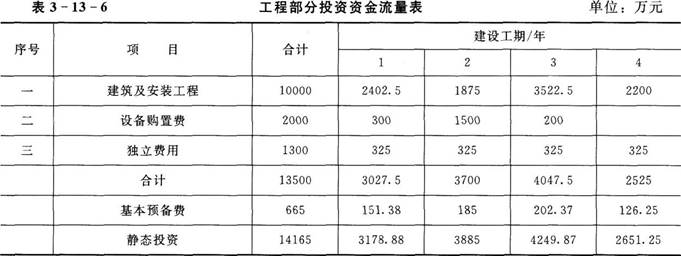
2.计算工程部分投资的资金流量,并完成表3—13—4。

以上计算结果均保留两位小数。
参考答案
暂无
答案解析
分析要点:
本案例着重考核对分年度投资及资金流量的掌握。
一、分年度投资
分年度投资是根据施工组织设计确定的施工进度和合理工期而计算出的工程各年度预计完成的投资额。
1.建筑工程
(1)建筑工程分年度投资表应根据施工进度的安排,对主要工程按各单项工程分年度完成的工程量和相应的工程单价计算。对于次要的和其他工程,可根据施工进度,按各年所占完成投资的比例,摊入分年度投资表。
(2)建筑工程分年度投资的编制可视不同情况按项目划分列至一级项目或二级项目,分别反映各自的建筑工作量。
2.设备及安装工程
设备及安装工程分年度投资应根据施工组织设计确定的设备安装进度计算各年预计完成的设备费和安装费。
3.费用
根据费用的性质和费用发生的时段,按相应年度分别进行计算。
二、资金流量
资金流量是为满足工程项目在建设过程中各时段的资金需求,按工程建设所需资金投入时间计算的各年度使用的资金量。资金流量表的编制以分年度投资表为依据,按建筑及安装工程、永久设备购置费和独立费用三种类型分别计算。本资金流量计算办法主要用于初步设计概算。
1.建筑及安装工程资金流量
(1)建筑工程可根据分年度投资表的项目划分,以各年度建筑工作量作为计算资金流量的依据。
(2)资金流量是在原分年度投资的基础上,考虑预付款、预付款的扣回、保留金和保留金的偿还等编制出的分年度资金安排。
(3)预付款一般可划分工程预付款和工程材料预付款两部分。
1)工程预付款按划分的单个工程项目的建安工作量10%~20%计算,工期在3年以内的工程全部安排在第一年,工期在3年以上的可安排在前两年。工程预付款的扣回从完成建安工作量的30%起开始,按完成建安工作量的20%~30%扣回至预付款全部回收完毕为止。
对于需要购置特殊施工机械设备或施工难度较大的项目,工程预付款可取大值,其他项目取中值或小值。
2)工程材料预付款。水利工程一般规模较大,所需材料的种类及数量较多,提前备料所需资金较大,因此考虑向施工企业支付一定数量的材料预付款。可按分年度投资中次年完成建安工作量的20%在本年提前支付,并于次年扣回,依此类推,直至本项目竣工。
(4)保留金。水利工程的保留金,按建安工作量的2.5%计算。在计算概算资金流量时,按分项工程分年度完成建安工作量的5%扣留至该项工程全部建安工作量的2.5%时终止(即完成建安工作量的50%时),并将所扣的保留金100%计入该项工程终止后一年(如该年已超出总工期,则此项保留金计入工程的最后一年)的资金流量表内。
2.永久设备购置资金流量
永久设备购置资金流量计算,划分为主要设备和一般设备两种类型分别计算。
(1)主要设备的资金流量计算。主要设备为水轮发电机组、大型水泵、大型电机、主阀、主变压器、桥机、门机、高压断路器或高压组合电器、金属结构闸门启闭设备等。按设备到货周期确定各年资金流量比例,具体比例见表3—13—2。
(2)其他设备。其资金流量按到货前一年预付15%定金,到货年支付85%的剩余价款。
3.独立费用资金流量
独立费用资金流量主要是勘测设计费的支付方式应考虑质量保证金的要求,其他项目则均按分年投资表中的资金安排计算。
(1)可行性研究和初步设计阶段的勘测设计费按合理工期分年平均计算。
(2)施工图设计阶段勘测设计费的95%按合理工期分年平均计算,其余5%的勘测设计费用作为设计保证金,计入最后一年的资金流量表内。
答案:
问题1:
(1)计算工程预付款。
工程预付款额第一年全部支付,总额:10000×15%=1500(万元)
扣回情况为:
第二年扣回:2500×20%=500(万元)
第三年扣回:4500× 20%=900(万元)
第四年扣完剩余部分:1500-500-900=100(万元)
(2)计算保留金。
按建安工作量的2.5%计算,总额:10000×2.5%=250(万元)
扣留情况为:
第一年扣留:950×5%=47.5(万元)
第二年扣留:2500×5%=125(万元)
第三年扣完剩余部分:250-47.5-125=77.5(TY元)
偿还情况为:第四年偿还全额保留金,即250万元。
(3)计算分年度资金安排。
第一年资金:950+1500-47.5=2402.5(TY元)
第二年资金:2500-500-125=1875(万元)
第三年资金:4500-900-77.5=3522.5(万元)
第四年资金:2050-100+250=2200(万元)
综上,建筑及安装工程资金流量见表3—13—5。
问题2:
(1)计算设备购置费资金流量。
第一年设备购置费:2000×15%=300(TY元)
第二年设备购置费:2000×75%=1500(万元)
第三年设备购置费:2000×10%=200(万元)
(2)计算设独立费用资金流量。初步设计阶段的勘察设计费按合理工期分年平均计
算,因此第一至四年每年的独立费用资金均为:1500÷4=375(万元)
(3)计算基本预备费资金流量。依据当年度建筑安装工程费用、设备购置费、独立费
用资金流量之和的5%计算基本预备费。
第一年基本预备费:(2402.5+300+325)×5%=151.38(VY元)
第二年基本预备费:(1875+1500+325)×5%=185(万元)
第三年基本预备费:(3522.5+200+325)×5%=202.37(万元)
第四年基本预备费:(2200+325)×5%=126.25(万元)
综上,工程部分投资资金流量表见表3—13—6。
本案例着重考核对分年度投资及资金流量的掌握。
一、分年度投资
分年度投资是根据施工组织设计确定的施工进度和合理工期而计算出的工程各年度预计完成的投资额。
1.建筑工程
(1)建筑工程分年度投资表应根据施工进度的安排,对主要工程按各单项工程分年度完成的工程量和相应的工程单价计算。对于次要的和其他工程,可根据施工进度,按各年所占完成投资的比例,摊入分年度投资表。
(2)建筑工程分年度投资的编制可视不同情况按项目划分列至一级项目或二级项目,分别反映各自的建筑工作量。
2.设备及安装工程
设备及安装工程分年度投资应根据施工组织设计确定的设备安装进度计算各年预计完成的设备费和安装费。
3.费用
根据费用的性质和费用发生的时段,按相应年度分别进行计算。
二、资金流量
资金流量是为满足工程项目在建设过程中各时段的资金需求,按工程建设所需资金投入时间计算的各年度使用的资金量。资金流量表的编制以分年度投资表为依据,按建筑及安装工程、永久设备购置费和独立费用三种类型分别计算。本资金流量计算办法主要用于初步设计概算。
1.建筑及安装工程资金流量
(1)建筑工程可根据分年度投资表的项目划分,以各年度建筑工作量作为计算资金流量的依据。
(2)资金流量是在原分年度投资的基础上,考虑预付款、预付款的扣回、保留金和保留金的偿还等编制出的分年度资金安排。
(3)预付款一般可划分工程预付款和工程材料预付款两部分。
1)工程预付款按划分的单个工程项目的建安工作量10%~20%计算,工期在3年以内的工程全部安排在第一年,工期在3年以上的可安排在前两年。工程预付款的扣回从完成建安工作量的30%起开始,按完成建安工作量的20%~30%扣回至预付款全部回收完毕为止。
对于需要购置特殊施工机械设备或施工难度较大的项目,工程预付款可取大值,其他项目取中值或小值。
2)工程材料预付款。水利工程一般规模较大,所需材料的种类及数量较多,提前备料所需资金较大,因此考虑向施工企业支付一定数量的材料预付款。可按分年度投资中次年完成建安工作量的20%在本年提前支付,并于次年扣回,依此类推,直至本项目竣工。
(4)保留金。水利工程的保留金,按建安工作量的2.5%计算。在计算概算资金流量时,按分项工程分年度完成建安工作量的5%扣留至该项工程全部建安工作量的2.5%时终止(即完成建安工作量的50%时),并将所扣的保留金100%计入该项工程终止后一年(如该年已超出总工期,则此项保留金计入工程的最后一年)的资金流量表内。
2.永久设备购置资金流量
永久设备购置资金流量计算,划分为主要设备和一般设备两种类型分别计算。
(1)主要设备的资金流量计算。主要设备为水轮发电机组、大型水泵、大型电机、主阀、主变压器、桥机、门机、高压断路器或高压组合电器、金属结构闸门启闭设备等。按设备到货周期确定各年资金流量比例,具体比例见表3—13—2。
(2)其他设备。其资金流量按到货前一年预付15%定金,到货年支付85%的剩余价款。
3.独立费用资金流量
独立费用资金流量主要是勘测设计费的支付方式应考虑质量保证金的要求,其他项目则均按分年投资表中的资金安排计算。
(1)可行性研究和初步设计阶段的勘测设计费按合理工期分年平均计算。
(2)施工图设计阶段勘测设计费的95%按合理工期分年平均计算,其余5%的勘测设计费用作为设计保证金,计入最后一年的资金流量表内。
答案:
问题1:
(1)计算工程预付款。
工程预付款额第一年全部支付,总额:10000×15%=1500(万元)
扣回情况为:
第二年扣回:2500×20%=500(万元)
第三年扣回:4500× 20%=900(万元)
第四年扣完剩余部分:1500-500-900=100(万元)
(2)计算保留金。
按建安工作量的2.5%计算,总额:10000×2.5%=250(万元)
扣留情况为:
第一年扣留:950×5%=47.5(万元)
第二年扣留:2500×5%=125(万元)
第三年扣完剩余部分:250-47.5-125=77.5(TY元)
偿还情况为:第四年偿还全额保留金,即250万元。
(3)计算分年度资金安排。
第一年资金:950+1500-47.5=2402.5(TY元)
第二年资金:2500-500-125=1875(万元)
第三年资金:4500-900-77.5=3522.5(万元)
第四年资金:2050-100+250=2200(万元)
综上,建筑及安装工程资金流量见表3—13—5。
问题2:
(1)计算设备购置费资金流量。
第一年设备购置费:2000×15%=300(TY元)
第二年设备购置费:2000×75%=1500(万元)
第三年设备购置费:2000×10%=200(万元)
(2)计算设独立费用资金流量。初步设计阶段的勘察设计费按合理工期分年平均计
算,因此第一至四年每年的独立费用资金均为:1500÷4=375(万元)
(3)计算基本预备费资金流量。依据当年度建筑安装工程费用、设备购置费、独立费
用资金流量之和的5%计算基本预备费。
第一年基本预备费:(2402.5+300+325)×5%=151.38(VY元)
第二年基本预备费:(1875+1500+325)×5%=185(万元)
第三年基本预备费:(3522.5+200+325)×5%=202.37(万元)
第四年基本预备费:(2200+325)×5%=126.25(万元)
综上,工程部分投资资金流量表见表3—13—6。