简答题 审计
题号 #5453577

ABC会计师事务所负责审计甲集团公司2017年度财务报表。集团项目组在审计工作底稿中记录了集团审计策略。部分内容摘录如下:
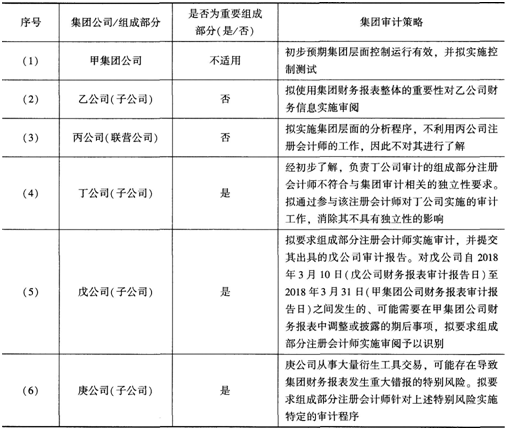
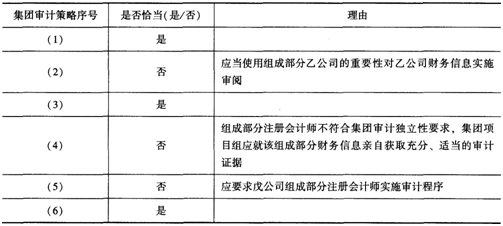
要求:逐项指出上表所示的集团审计策略是否恰当。如不恰当,简单说明理由。

进入在线模考

参考答案

暂无

答案解析

你可能感兴趣的试题

2 ABC会计师事务所的A注册会计师负责审计甲公司2017年度财务报表。与会计估计审计相关的部分事项如下:
(1)A注册会计师就管理层确认的某项预计负债作出了区间估计,该区间包括了甲公司所有可能承担的赔偿金额。管理层确认的预计负债处于该区间内,A注册会计师据此认可了管理层确认的金额。
(2)2016年末,管理层对某项应收款项全额计提了坏账准备。因2017年全额收回该款项,管理层转回了相应的坏账准备。A注册会计师据此认为2016年度财务报表存在重大错报,要求管理篇更正2017年度财务报表的对应数据。
(3)管理层编制盈利预测以评价递延所得税资产的可回收性。A注册会计师向管理层询问了盈利预测中使用的假设的依据,并对盈利预测实施了重新计算,结果满意,据此认可了管理层的评价。
(4)2017年末,甲公司确认与产品保修义务相关的预计负债400万元。A注册会计师作出的点估计为600万元。管理层将预计负债调增至550万元。A注册会计师将未调整的50万元作为错报累积。
(5)A注册会计师认为应收账款坏账准备的计提存在特别风险,在了解相关内部控制后,对应收账款坏账准备实施了实质性分析程序,结果满意,据此认可了管理层计提的金额。
要求:针对上述第(1)至(5)项,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
3 A注册会计师首次接受委托审计甲上市公司2016年度财务报表。审计项目组在审计工作底稿中记录了与特殊项目相关的审计情况,部分内容摘录如下:
(1)受重大计量不确定性影响的会计估计发生错报的可能性较大,这属于固有风险,不可消除。
(2)经了解,客户乙公司2016年11月发生重大决策失误,公司正处于重新整顿中,2016年10月份销售给乙公司的500万货款尚未结清,该应收账款的可收回性存在高度不确定性,甲公司管理层未对该事项进行披露,注册会计师拟在审计报告中增加其他事项段予以说明。
(3)就关联方关系及交易,审计项目组向甲公司管理层询问了下列事项:①关联方的名称和特征,包括关联方自上期以来发生的变化;②被审计单位和关联方之间关系的性质。
(4)管理层在财务报表中作出认定,声明关联方交易是按照等同于公平交易中通行的条款执行的,审计项目组在实施审计程序后未能获取充分、适当的审计证据,拟在审计报告中增加其他事项段说明这一情况。
(5)甲公司财务报表按照持续经营基础编制,但是根据获取的审计证据,甲公司按照持续经营假设基础编制不适当,管理层对该情况在报表附注中进行了充分披露,并说明了具体原因。注册会计师考虑在审计报告中增加其他事项段说明该情况。
(6)在查阅前任注册会计师工作底稿时,发现应收账款存在150万元错报,提请管理层告知前任注册会计师进行更正。并调整本期报表数据,前任注册会计师未予以回应,上期报表未更正,也没有重新出具审计报告,但本期报表数据已更正,注册会计师在审计报告中增加了强调事项段以描述这一情况。
要求:针对上述(1)至(6)项,逐项指出审计项目组的做法是否恰当。如不恰当,说明理由。
找试题 · 找答案 · 找资料 在线模考