国家某重点水电工程建设项目,其中P系统设备是该工程的核心系统设备。由于该设备自动化控制程度要求非常高,项目法人经数次调研考察后,决定在全球范围内进行采购以满足项目建设需要。参照《世界银行采购指南》的有关规定,项目法人委托招标代理机构对P系统设备采用国际竞争性招标(Internationa1 CompetitiveBiding)进行采购。共有五个感兴趣的投标商A、B、C、D、E购买了招标文件,并均按时递交了投标文件。投标商的投标情况汇总见表4—12—1。

开标当日中国人民银行公布的汇率:1美元=125日元,1美元=6.84元人民币,1欧元=1.36美元。
招标文件规定的支付条件及支付比例:①装船后支付65%;②验收并取得金额不低于合同金额的10%且满足覆盖整个质保期的履约保函后支付35%,银行公布的月利率为0.6%,装船日至验收日之间时间为3个月。
问题:
1.计算以上五个投标人的评标价(计算过程和结果保留小数点两位)
2.在以上各投标人中,按照评标价由低到高的原则,列出排名前3名的中标候选人。
参考答案
暂无
答案解析
分析要点:
本案例主要考查了四种价格的相关转换,漏项按最不利的报价修正、支付条件的调价计算原则以及进口环节税率的换算。
FOB是装运港船上交货,自货物被装上船后,风险由卖方转移给了买方,且FOB只适用于海运;CIF是目的港交货,卖方负责运费和保险费,自货物被装上船后,风险由卖方转移给了买方,同FOB一样,CIF只适用于海运;CIP是目的地交货,卖方负责运费和保险费,自货物被装上船后,风险由卖方转移给了买方,CIP适用于任何运输方式;DDP是目的地交货,卖方要承担所有的费用和风险,包括进口国的清关和关税,且适用于任何运输方式。根据案例中的“国内运保费按照各CIF价的0.7%计算”,可得出CIP=CIF+0.7%CIF,即CIF=CIP÷(1+0.7%)。
对于投标人未进行报价的项目(零部件Q),用其他投标人中最高的报价予以调增其评标总价。
报价范围调整按照最不利于该投标商的原则,即将其他投标商对应部分的报价中的最大值进行修正。这里,8:830000日元=6640美元,C:5000美元,D已经被否决,E:4045欧元=5501.2美元,最大值为MAX(6640,5000,5501.2)=6640美元。
对于响应或更优于招标文件规定的支付条件的投标商,无须修正其评标总价;对于支付条件苛刻于招标文件规定的投标商,相应超付部分的价款按照银行利息予以调增其评标总价。
本案例中的进口环节税种只涉及关税和增值税。
关税=关税完税价格×关税税率=CIF×12%
增值税=(关税完税价格+关税)×增值税税率=(CIF×12%+CIF)×17%
进口环节税率=(关税+增值税)÷关税完税价格
=ECIF×12%+(CIF×12%+CIF)×17%]÷CIF
=[12%+(1+12%)×17%]=31.04%
评标总价=折算为美元后投标价格(CIF)美元+报价范围调整价格+付款条件偏离调整价格+非实质性技术偏离调整价格+进口环节税价格
答案:
问题1:
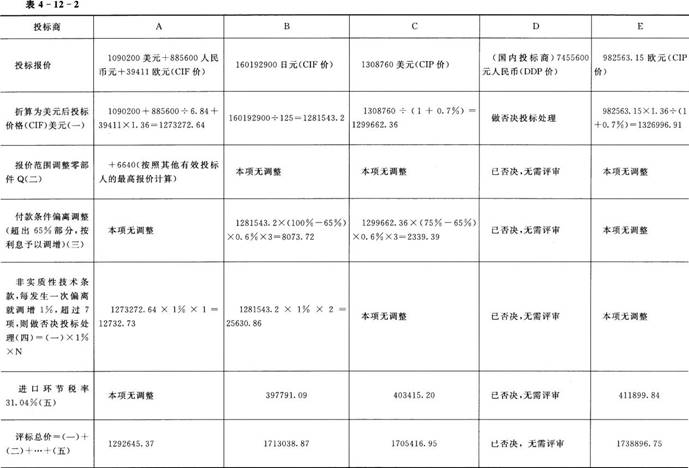
计算过程和结果,详见表4—12—2。
问题2:
显而易见,1292645.37(A)<1705416.95(C)<1713038.87(B)<1738896.75(E),所以投标人中前3名的中标候选人依次为:A、C、B。
本案例主要考查了四种价格的相关转换,漏项按最不利的报价修正、支付条件的调价计算原则以及进口环节税率的换算。
FOB是装运港船上交货,自货物被装上船后,风险由卖方转移给了买方,且FOB只适用于海运;CIF是目的港交货,卖方负责运费和保险费,自货物被装上船后,风险由卖方转移给了买方,同FOB一样,CIF只适用于海运;CIP是目的地交货,卖方负责运费和保险费,自货物被装上船后,风险由卖方转移给了买方,CIP适用于任何运输方式;DDP是目的地交货,卖方要承担所有的费用和风险,包括进口国的清关和关税,且适用于任何运输方式。根据案例中的“国内运保费按照各CIF价的0.7%计算”,可得出CIP=CIF+0.7%CIF,即CIF=CIP÷(1+0.7%)。
对于投标人未进行报价的项目(零部件Q),用其他投标人中最高的报价予以调增其评标总价。
报价范围调整按照最不利于该投标商的原则,即将其他投标商对应部分的报价中的最大值进行修正。这里,8:830000日元=6640美元,C:5000美元,D已经被否决,E:4045欧元=5501.2美元,最大值为MAX(6640,5000,5501.2)=6640美元。
对于响应或更优于招标文件规定的支付条件的投标商,无须修正其评标总价;对于支付条件苛刻于招标文件规定的投标商,相应超付部分的价款按照银行利息予以调增其评标总价。
本案例中的进口环节税种只涉及关税和增值税。
关税=关税完税价格×关税税率=CIF×12%
增值税=(关税完税价格+关税)×增值税税率=(CIF×12%+CIF)×17%
进口环节税率=(关税+增值税)÷关税完税价格
=ECIF×12%+(CIF×12%+CIF)×17%]÷CIF
=[12%+(1+12%)×17%]=31.04%
评标总价=折算为美元后投标价格(CIF)美元+报价范围调整价格+付款条件偏离调整价格+非实质性技术偏离调整价格+进口环节税价格
答案:
问题1:
计算过程和结果,详见表4—12—2。
问题2:
显而易见,1292645.37(A)<1705416.95(C)<1713038.87(B)<1738896.75(E),所以投标人中前3名的中标候选人依次为:A、C、B。