西部某城市为解决市内河道污染问题,实施市区河道水生态治理工程,企业N中标了其中第3标段,其2018年的计划投资与实际投资见表5—14—1。


问题:
1.计算2018年9月末的投资偏差和进度偏差。
2.投资偏差的原因一般有哪些?对未完工程进度与费用的改进措施有哪些?
参考答案
暂无
答案解析
分析要点:
本案例考核工程投资偏差、进度偏差的分析,涉及投资偏差、进度偏差的概念,投资偏差的分析方法,偏差原因分析及改进措施。
(1)在投资控制中,把投资的实际值与计划值的差值称为投资偏差。即:投资偏差=已完工程实际投资-已完工程计划投资。结果为正,表示投资超支;结果为负,表示投资节约。
进度偏差=工程计划投资-已完工程计划投资。进度偏差为正值,表示工期拖延;结果为负值,表示工期提前。
(2)投资偏差分析可以采用不同的方法,常用的方法有横道图法、表格法和投资曲线法。
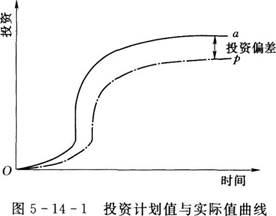
投资曲线法(赢得值法)是用投资累计曲线来进行投资偏差分析的一种方法,见图5—14—1。
其中曲线a代表投资实际值,曲线P代表投资计划值,两条曲线之间的竖向距离表示投资偏差。投资实际值曲线在投资计划值曲线上方,表明实际投资已超过计划投资,在某一时刻的差值就是增加的投资数额;反之就是节约的投资数额。
用投资曲线来进行投资偏差分析的步骤:
1)先绘制工程计划投资(计划工程量×计划单价)曲线图。
2)在工程计划投资曲线图上,绘制已完工程实际投资(已完工程量×实际单价)曲线和已完工程计划投资(已完工程量×计划单价)曲线。
3)利用投资曲线分析投资偏差和进度偏差。
答案:
问题1:(1)计算每月工程计划投资。
1月份,只安排了工作A和B,工作A计划投资430万元,工作B计划投资450元,所以1月份工程计划投资:430+450=880(万元)。
2月份同1月份。
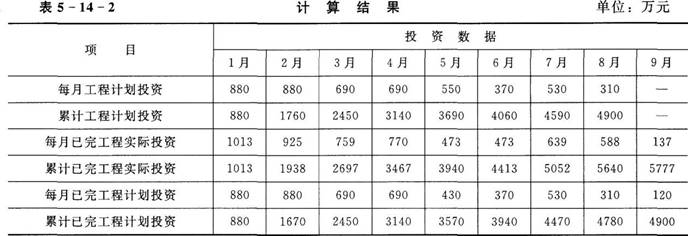
3月份,计划安排有工作C、D和E。工作C计划投资180万元,工作D计划投资250万元,工作E计划投资260万元,3月份工程计划投资:180+250+260=690(万元);其他各月的计划投资计算方法同上,计算结果见表5—14—2中6—8月的每月工程计划投资栏。
逐月累计工程计划投资。计算结果见表5—14—2中6—8月的累计工程计划投资栏。
(2)计算每月已完工程实际投资。
1月份:工作A实际投资495万元,工作B实际投资518万元,所以1月份已完工程实际投资:495+518=1013(万元)。
2月份:工作A实际投资452万元,工作B实际投资473万元,所以2月份已完工程实际投资:452+473=925(万元)。
3月份:工作C实际投资198万元,工作D实际投资275万元,工作E实际投资286万元,所以3月份已完工程实际投资:198+275+286=759(万元)。
4月份:工作C实际投资207万元,工作D实际投资264万元,工作E实际投资299万元,所以4月份已完工程实际投资:207+264+299=770(万元)。
5月份:计划安排有工作C、D和H,但工作H在本月实际没有投资,工作C实际投资198万元,工作D实际投资275万元,所以5月份已完工程实际投资:198+275=473(万元)。
6月份:工作D实际投资275万元,工作H实际投资198万元,所以6月份已完工程实际投资:275+198=473(万元)。
7月份:工作F实际投资341万元,工作G实际投资100万元,工作H实际投资198万元,所以7月份已完工程实际投资:341+100+198=639(万元)。
8月份:计划安排只有工作F,但工作H在本月有实际投资。本月工作F实际投资372万元,工作H实际投资216万元,所以8月份已完工程实际投资:372+216=588(万元)。
9月份:只有工作H实际投资137万元。
以上计算结果见表5—14—2。
(3)2018年9月末投资偏差=已完工程实际投资-已完工程计划投资=5640-4780=860(万元),超支860万元。
2018年9月末进度偏差=工程计划投资-已完工程计划投资=4900-4780=120(万元),拖后120万元。
问题2:投资偏差产生的原因包括:①物价上涨,包括人工、材料、设备涨价和利率、汇率变化等;②设计原因,包括设计错误、设计漏项、设计标准变化等;③发包人原因,包括增加项目内容、未及时提供施工场地、组织管理不当、投资规划不当等;④施工原因,包括施工方案不当、赶进度、工期拖延等;⑤客观原因,包括社会因素、自然因素、地质条件、法规变化等。
如果检查结果说明工程进度与费用已偏离计划,就应分析并找出产生费用超支和工程拖期的原因。查清了造成工程拖期和费用超支的原因,就要对已开工的未完作业和未开工的作业重新研究,采取降低费用和加速进度的措施。例如采取提高工效或增加资源或改变施工方法等措施来压缩后续作业的工期,提高工效与机械效率,减少材料损耗,节约管理费及其间接费开支,确定新的计划参数,修改未完工程的进度计划。
本案例考核工程投资偏差、进度偏差的分析,涉及投资偏差、进度偏差的概念,投资偏差的分析方法,偏差原因分析及改进措施。
(1)在投资控制中,把投资的实际值与计划值的差值称为投资偏差。即:投资偏差=已完工程实际投资-已完工程计划投资。结果为正,表示投资超支;结果为负,表示投资节约。
进度偏差=工程计划投资-已完工程计划投资。进度偏差为正值,表示工期拖延;结果为负值,表示工期提前。
(2)投资偏差分析可以采用不同的方法,常用的方法有横道图法、表格法和投资曲线法。
投资曲线法(赢得值法)是用投资累计曲线来进行投资偏差分析的一种方法,见图5—14—1。
其中曲线a代表投资实际值,曲线P代表投资计划值,两条曲线之间的竖向距离表示投资偏差。投资实际值曲线在投资计划值曲线上方,表明实际投资已超过计划投资,在某一时刻的差值就是增加的投资数额;反之就是节约的投资数额。
用投资曲线来进行投资偏差分析的步骤:
1)先绘制工程计划投资(计划工程量×计划单价)曲线图。
2)在工程计划投资曲线图上,绘制已完工程实际投资(已完工程量×实际单价)曲线和已完工程计划投资(已完工程量×计划单价)曲线。
3)利用投资曲线分析投资偏差和进度偏差。
答案:
问题1:(1)计算每月工程计划投资。
1月份,只安排了工作A和B,工作A计划投资430万元,工作B计划投资450元,所以1月份工程计划投资:430+450=880(万元)。
2月份同1月份。
3月份,计划安排有工作C、D和E。工作C计划投资180万元,工作D计划投资250万元,工作E计划投资260万元,3月份工程计划投资:180+250+260=690(万元);其他各月的计划投资计算方法同上,计算结果见表5—14—2中6—8月的每月工程计划投资栏。
逐月累计工程计划投资。计算结果见表5—14—2中6—8月的累计工程计划投资栏。
(2)计算每月已完工程实际投资。
1月份:工作A实际投资495万元,工作B实际投资518万元,所以1月份已完工程实际投资:495+518=1013(万元)。
2月份:工作A实际投资452万元,工作B实际投资473万元,所以2月份已完工程实际投资:452+473=925(万元)。
3月份:工作C实际投资198万元,工作D实际投资275万元,工作E实际投资286万元,所以3月份已完工程实际投资:198+275+286=759(万元)。
4月份:工作C实际投资207万元,工作D实际投资264万元,工作E实际投资299万元,所以4月份已完工程实际投资:207+264+299=770(万元)。
5月份:计划安排有工作C、D和H,但工作H在本月实际没有投资,工作C实际投资198万元,工作D实际投资275万元,所以5月份已完工程实际投资:198+275=473(万元)。
6月份:工作D实际投资275万元,工作H实际投资198万元,所以6月份已完工程实际投资:275+198=473(万元)。
7月份:工作F实际投资341万元,工作G实际投资100万元,工作H实际投资198万元,所以7月份已完工程实际投资:341+100+198=639(万元)。
8月份:计划安排只有工作F,但工作H在本月有实际投资。本月工作F实际投资372万元,工作H实际投资216万元,所以8月份已完工程实际投资:372+216=588(万元)。
9月份:只有工作H实际投资137万元。
以上计算结果见表5—14—2。
(3)2018年9月末投资偏差=已完工程实际投资-已完工程计划投资=5640-4780=860(万元),超支860万元。
2018年9月末进度偏差=工程计划投资-已完工程计划投资=4900-4780=120(万元),拖后120万元。
问题2:投资偏差产生的原因包括:①物价上涨,包括人工、材料、设备涨价和利率、汇率变化等;②设计原因,包括设计错误、设计漏项、设计标准变化等;③发包人原因,包括增加项目内容、未及时提供施工场地、组织管理不当、投资规划不当等;④施工原因,包括施工方案不当、赶进度、工期拖延等;⑤客观原因,包括社会因素、自然因素、地质条件、法规变化等。
如果检查结果说明工程进度与费用已偏离计划,就应分析并找出产生费用超支和工程拖期的原因。查清了造成工程拖期和费用超支的原因,就要对已开工的未完作业和未开工的作业重新研究,采取降低费用和加速进度的措施。例如采取提高工效或增加资源或改变施工方法等措施来压缩后续作业的工期,提高工效与机械效率,减少材料损耗,节约管理费及其间接费开支,确定新的计划参数,修改未完工程的进度计划。