简答题
审计
题号 #5453630
甲公司为主要从事高科技电子产品的生产和销售的上市公司。甲公司日常交易采用自动化信息系统(以下简称系统)和手工控制相结合的方式。ABC会计师事务所接受甲公司委托对其执行整合审计。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)在2015年实现销售收入增长10%的基础上,甲公司董事会确定的2016年销售收入增长目标为20%。甲公司管理层实行年薪制,总体薪酬水平根据上述目标的完成情况上下浮动。甲公司所处行业2016年的平均销售增长率是15%。
(2)2016年初,甲公司启用新的财务信息系统,并计划同时使用原系统6个月。由于同时运行两个系统的工作量很大,甲公司相关部门人员无法应对,2个月后,甲公司决定提前停用原系统。
(3)为完成公司销售目标,各部门齐心协力、献计献策,除了保住老客户外,还以诱人的优惠赊销政策吸引新客户,对于有意向的新客户极大程度上放宽信用审批程序。
(4)2016年末,甲公司的当地政府环境管理部门,根据收到的群众投诉和调查结果,可能对甲公司做出停业整顿1年的处理。
资料二:
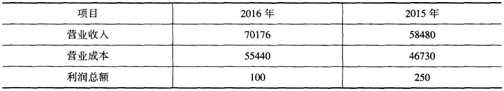
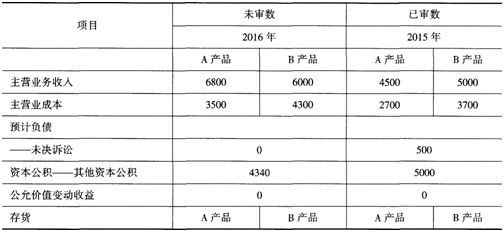
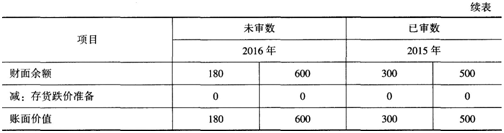
A注册会计师在审计工作底稿中记录了所获取的甲公司财务数据,部分内容摘录如下:
资料三:
A注册会计师在整合审计中,记录了所了解的有关生产与存货循环的控制,部分内容摘录如下:
(1)仓库管理员甲将原材料领用申请单编号、领用数量、规格等信息输入存货信息系统,经仓储经理乙复核并以电子签名方式确认后,系统自动更新材料明细台账。
(2)系统每月末根据汇总的产成品销售数量及各产成品的加权平均单位成本自动计算主营业务成本.自动生成结转主营业务成本的会计分录并过入相应的账簿。
(3)每月末进行存货盘点,仓库管理员根据盘点中发现的毁损、陈旧、过时及残次存货编制不良存货明细表,交采购经理丙和销售经理丁分析该存货的可变现净值,如需要计提存货跌价准备的,由会计主管编制存货价值调整表,并安排相关人员进行账务处理。
资料四:
在内部控制审计中,有如下情况:
(1)如果认为内部控制虽然不存在重大缺陷,但仍有一项重大事项需要提请内部控制审计报告使用者注意,注册会计师在内部控制审计报告中增加了其他事项段予以说明。
(2)在针对内部控制审计的过程中,注意到了两项非财务报告内部控制重大缺陷,注册会计师以书面形式与企业董事会和经理层沟通,并在审计报告中增加强调事项段予以描述。
资料五:
12月28日,甲公司与乙公司电话达成共识,承诺销售给乙公司商品500万元,成本为350万元.同日装运出库10%的物品,发送给乙公司试用。2017年1月2日正式与乙公司签订销售合同.并于同日将剩余相应数量的货物装运出库。会计部门于2016年12月末全部确认入账。
要求:
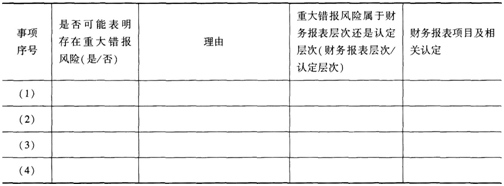
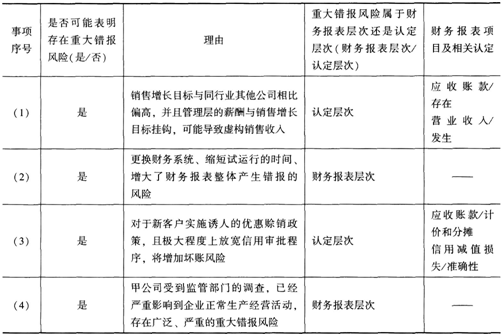
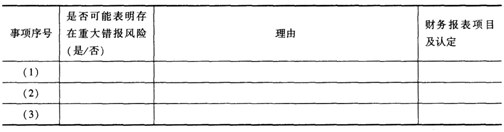
(1)针对资料一(1)至(4)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在,简要说明理由,并分别说明该风险属于财务报表层次还是认定层次。如果认为属于认定层次。指出相关事项主要与哪些财务报表项目的哪些认定相关。
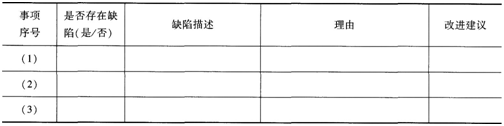
(2)针对资料三(1)至(3)项,假定不考虑其他条件,逐项判断上述控制在设计上是否存在缺陷。如果存在缺陷,分别予以指出,并简要说明理由,提出改进建议。
(3)针对资料四,逐项指出注册会计师的做法是否恰当,如不恰当,简要说明理由。
(4)针对资料五,结合资料二,假定甲公司不同意接受注册会计师提出的对该事项的审计调整处理,请代A注册会计师判断应出具何种类型的审计报告,并阐述“审计意见”段和“形成审计意见的基础”段。
参考答案
暂无
答案解析
(1)
(2)
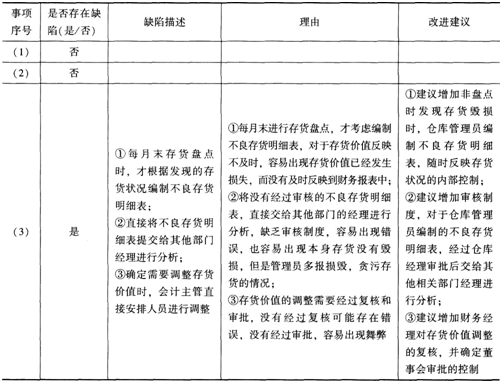
(3)事项(1)不恰当。应增加强调事项段而非其他事项段予以说明。
事项(2)不恰当。针对非财务报告内部控制重大缺陷,注册会计师应当在审计报告中单独设置“非财务报告内部控制重大缺陷”段落予以说明。
(4)注册会计师应该出具否定意见的审计报告,审计报告内容如下:
一、否定意见
我们审计了甲股份有限公司(以下简称“甲公司”)财务报表,包括2016年12月31日的资产负债表,2016年度的利润表、现金流量表、股东权益变动表以及相关财务报表附注。
我们认为,由于“三、导致否定意见的事项”所述事项的重要性.甲公司财务报表没有在所有重大方面按照企业会计准则的规定编制,未能公允反映甲公司2016年12月31日的财务状况以及2016年度的经营成果和现金流量。
二、形成否定意见的基础
甲公司对12月28日销售的一批商品不满足收入确认条件,但甲公司在12月末确认收入并结转成本,如果按企业会计准则规定处理,甲公司的应收账款项目将减少500万元,存货项目将增加350万元,利润总额将减少150万元,将使得甲公司盈亏状况发生逆转。
(2)
(3)事项(1)不恰当。应增加强调事项段而非其他事项段予以说明。
事项(2)不恰当。针对非财务报告内部控制重大缺陷,注册会计师应当在审计报告中单独设置“非财务报告内部控制重大缺陷”段落予以说明。
(4)注册会计师应该出具否定意见的审计报告,审计报告内容如下:
一、否定意见
我们审计了甲股份有限公司(以下简称“甲公司”)财务报表,包括2016年12月31日的资产负债表,2016年度的利润表、现金流量表、股东权益变动表以及相关财务报表附注。
我们认为,由于“三、导致否定意见的事项”所述事项的重要性.甲公司财务报表没有在所有重大方面按照企业会计准则的规定编制,未能公允反映甲公司2016年12月31日的财务状况以及2016年度的经营成果和现金流量。
二、形成否定意见的基础
甲公司对12月28日销售的一批商品不满足收入确认条件,但甲公司在12月末确认收入并结转成本,如果按企业会计准则规定处理,甲公司的应收账款项目将减少500万元,存货项目将增加350万元,利润总额将减少150万元,将使得甲公司盈亏状况发生逆转。
你可能感兴趣的试题
A.审计只能提供合理保证,不能提供绝对保证
B.财务报表审计是指注册会计师对财务报表是否不存在重大错报提供合理保证
C.审计涉及为财务报表预期使用者如何利用相关信息提供建议
D.注册会计师得出结论和形成审计意见的大多数审计证据是结论性而非说服性的
A.审计业务以消极方式提出结论
B.注册会计师审计不可以替代管理层编制财务报表的责任
C.合理保证是一种高水平但非百分之百的保证
D.审计业务的最终产品是审计工作底稿