简答题
中级经济法
题号 #5454764
位于A市的甲生产企业为增值税一般纳税人,主要从事酒类、饮料的生产销售。
2019年12月发生经营业务如下。
(1)从农民手中收购一批苹果用于生产果酒和果汁(当月全部领用),开具的农产品收购发票上注明的金额为50000元,将货物运回企业支付不含税运输费用1000元,取得增值税专用发票;
(2)购进一台生产设备,取得增值税专用发票上注明的金额为35000元;
(3)当月因管理不善损毁一批上月购进的包装箱(进项税已抵扣),账面成本为5000元(其中含运费200元);
(4)当月销售C牌啤酒,取得不含税销售收入90000元,同时收取为期4个月的包装物押金3390元,销售D牌白酒,取得不含税销售收入70000元,同时收取为期3个月的包装物押金2260元;
(5)当月销售一批使用过的塑料周转箱,取得含税收入13560元。
已知:取得的增值税专用发票均已在本月申报抵扣;本题所涉包装物押金均已单独记账核算。
要求:
根据上述资料和增值税法律制度的规定,不考虑其他因素,回答下列问题(答案中的金额单位用“元”表示)。
(1)请计算甲企业当月准予抵扣的增值税进项税额。
(2)请计算业务(4)中甲企业应确认的销项税额。
(3)请计算甲企业当月的增值税应纳税额。
参考答案
暂无
答案解析
(1)甲生产企业当月准予抵扣的增值税进项税额=50000×10%+1000×9%+35000×13%-[(5000-200)×13%+200×9%]=8998(元)。
(2)
①销售C牌啤酒的销项税额=90000×13%=11700(元);
②销售D牌白酒的销项税额=[70000+2260÷(1+13%)]×13%=9360(元);
③业务(4)合计应确认销项税额=11700+9360=21060(元)。
(3)
①业务(5)销售自己使用过的固定资产以外的其他物品,按照适用税率计算销项税额,业务(5)应确认的销项税额=13560÷(1+13%)×13%=1560(元)
②甲企业当月的增值税应纳税额=21060+1560-8998=13622(元)。
解析:
(1)
①购进用于生产13%税率的货物(果酒、果汁)的农产品(苹果),按照10%的扣除率计算准予抵扣的进项税额;业务
(1)中准予抵扣的进项税额=50000×10%+1000×9%=5090(元)。
②非正常损失的购进货物及交通运输服务,其进项税额不得抵扣,应当做转出处理。业务(3)中应转出的进项税额=
(5000-200)×13%+200×9%=642(元)。
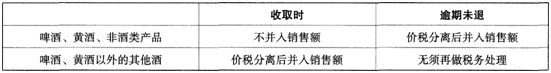
(2)单独记账核算的包装物押金的增值税处理参考下表:
(2)
①销售C牌啤酒的销项税额=90000×13%=11700(元);
②销售D牌白酒的销项税额=[70000+2260÷(1+13%)]×13%=9360(元);
③业务(4)合计应确认销项税额=11700+9360=21060(元)。
(3)
①业务(5)销售自己使用过的固定资产以外的其他物品,按照适用税率计算销项税额,业务(5)应确认的销项税额=13560÷(1+13%)×13%=1560(元)
②甲企业当月的增值税应纳税额=21060+1560-8998=13622(元)。
解析:
(1)
①购进用于生产13%税率的货物(果酒、果汁)的农产品(苹果),按照10%的扣除率计算准予抵扣的进项税额;业务
(1)中准予抵扣的进项税额=50000×10%+1000×9%=5090(元)。
②非正常损失的购进货物及交通运输服务,其进项税额不得抵扣,应当做转出处理。业务(3)中应转出的进项税额=
(5000-200)×13%+200×9%=642(元)。
(2)单独记账核算的包装物押金的增值税处理参考下表:
你可能感兴趣的试题
A.宪法
A.宪法
A.宪法
A.宪法
B.法律
B.法律
B.法律
B.法律
C.行政法规
C.行政法规
C.行政法规
C.行政法规
D.部门规章
D.部门规章
D.部门规章
D.部门规章
A.萱萱赠送钢琴的行为效力待定
B.萱萱赠送钢琴的行为有效
C.萱萱赠送钢琴的行为无效
D.萱萱赠送钢琴的行为可撤销