多选题
会计
题号 #5459530
2019年1月1日,M公司取得N公司25%的股权,实际支付购买价款2400万元(包括交易税费),M公司取得股权后,派人参与了N公司的生产经营决策,能够对N公司施加重大影响,对该项投资采用权益法核算。取得投资当日,N公司可辨认净资产公允价值为10000万元,除下表所列项目外,N公司其他资产、负债的公允价值与账面价值相同。
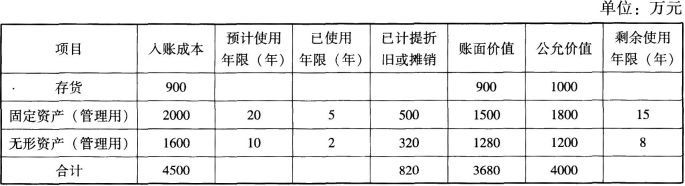
N公司于2019年实现净利润1000万元,其中,评估增值的存货有70%对外出售。M公司与N公司的会计年度及采用的会计政策相同。固定资产、无形资产均按年限平均法(直线法)提取折旧或摊销,预计净残值均为0。假定M、N公司间未发生任何内部交易。不考虑所得税等其他因素,有关M公司该项股权投资的会计处理,不正确的有( )。
参考答案
A,B,C
答案解析
长期股权投资的初始成本为2400万元小于取得投资时应享有被投资单位可辨认净资产公允价值份额2500万元(10000×25%),两者之间的差额100万元(2500-2400)计入取得投资当期的营业外收入,同时调整增加长期股权投资的账面价值,2019年M公司取得该项股权投资时,记入“长期股权投资—投资成本”科目的金额为2500万元(2400+100),选项A不正确;M公司在确认其应享有的投资收益时,应首先在N公司实现净利润的基础上,考虑取得投资时N公司有关资产的公允价值与账面价值差额的影响,对N公司的账面净利润做相应调整:存货差额应调增营业成本(调减净利润)=(1000-900)×70%=70(万元),固定资产差额应调增折旧费(调减净利润)=1800÷15-2000÷20=20(万元),无形资产差额应调减摊销额(调增净利润)=1600÷10-1200+8=10(万元),调整后的净利润=1000-70-20+10=920(万元),2019年M公司因该项股权投资确认投资收益=920×25%=230(万元),选项B不正确;2019年M公司因该项股权投资对损益的影响金额=100+230=330(万元),选项C不正确;若N公司2020年将剩余存货全部对外销售,调整后的净利润=1050-(1000-900)×30%-20+10=1010(万元),2020年M公司因该项股权投资对损益的影响金额=1010 × 25%=252.5(万元),选项D正确。
你可能感兴趣的试题
A.2017年甲公司应确认投资收益-600万元
B.2018年甲公司应确认投资收益-200万元
C.2019年甲公司应确认投资收益480万元
D.2019年12月31日,长期股权投资的账面余额为180万元
A.对乙公司长期股权投资的初始投资成本按3600万元计量
B.取得成本与投资时应享有乙公司可辨认净资产公允价值份额之间的差额100万元计入当期损益
C.2019年年末甲公司对乙公司长期股权投资的账面价值为4260万元
D.投资后因乙公司接受其他股东的资本性投入增加资本公积100万元应调整对乙公司长期股权投资账面价值并计入其他综合收益
A.2018年12月31日,P公司所持有的S公司40%股权的账面价值3744万元
B.P公司取得对S公司的控制权日,其对S公司的长期股权投资的初始投资成本为5264万元
C.P公司取得对S公司的控制权日,其编制的合并财务报表中应确认的商誉为40万元
D.2019年度P公司个别报表中因该项投资影响损益的金额为288万元