判断题 初级会计实务
题号 #5465210

一年内(含一年)摊销的长期待摊费用,应该在资产负债表的“其他非流动资产”项目中反映。( )

进入在线模考

参考答案

0

答案解析

一年内(含一年)摊销的长期待摊费用,应该在资产负债表的“一年内到期的非流动资产”项目中反映。

你可能感兴趣的试题
2 根据材料,回答题。
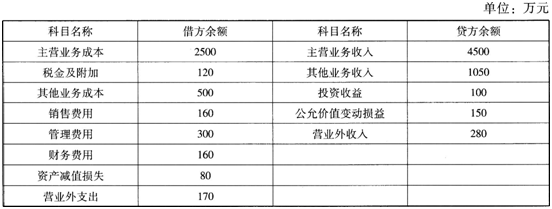
甲公司属于工业企业,为增值税一般纳税人,适用的增值税税率为13%,商品售价中不含增值税,确认销售收入时结转成本,本年利润采用表结法结转。2019年11月30日利润表有关科目的余额如下表所示:

2019年12月份甲公司发生如下经济业务:
(1)12月1日,一次性销售给乙公司商品800件,每件售价1万元,同时甲公司规定,如果一次性购货500件以上,每件售价折扣10%,每件商品的成本为0.4万元,为鼓励乙公司及时付款,甲公司提供的现金折扣条件为2/10,1/20,N/30,计算现金折扣时不考虑增值税,甲公司于12月8日将货款付清。
(2)12月31日,计提出租的无形资产的摊销额50万元。
(3)12月31日,计提存货跌价准备60万元,计提固定资产减值准备20万元。
(4)12月31日,持有的交易性金融资产的公允价值上升100万元。
(5)本月应交消费税10万元(全部为销售应税商品所发生),城市维护建设税2.5万元,教育费附加1.6万元,城镇土地使用税1.5万元,车船税1万元。
(6)甲公司适用的所得税税率为25%。假定2019年递延所得税资产年初余额为18万元,年末余额为20万元;递延所得税负债年初余额为8万元,年末余额为13万元。假定按年确定所得税费用,递延所得税对应的科目为所得税费用。
根据资料(1),甲公司销售商品应该确认的应收账款是(  )万元。
A.799.2
B.813.6
C.800
D.904
A.出租无形资产的摊销额,应该记入“管理费用”科目
B.计提的存货跌价准备记入“资产减值损失”科目
C.计提的固定资产减值准备记入“资产减值损失”科目
D.交易性金融资产公允价值上升应该记入“公允价值变动损益”科目
找试题 · 找答案 · 找资料 在线模考