简答题
中级财务管理
题号 #5465660
乙公司是一家机械制造企业,适用的企业所得税税率为25%,该公司要求的最低收益率为12%,为了节约成本支出,提升运营效率和盈利水平,拟对正在使用的一台旧设备予以更新。其他资料如下:
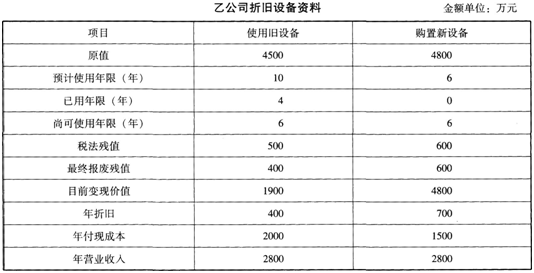
资料一:折旧设备数据资料如下表所示。
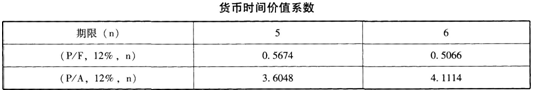
资料二:相关货币时间价值系数如下表所示。
要求:
(1)计算与购置新设备相关的以下指标:①税后年营业收入;②税后年付现成本;
③每年折旧抵税;④残值变价收入;⑤残值净收益纳税;⑥第1~5年现金净流量(NCF1-5)和第6年现金净流量(NCF6);⑦净现值(NPV)。
(2)计算与使用旧设备相关的以下指标;①目前账面价值;②目前资产报废损益;③资产报废损益对所得税的影响;④残值报废损失减税。
(3)已知使用旧设备的净现值(NPV)为943.29万元,根据上述计算结果,作出固定资产是否更新的决策,并说明理由。
参考答案
暂无
答案解析
(1)
①税后年营业收入=2800×(1-25%)=2100(万元)
②税后年付现成本=1500×(1-25%)=1125(万元)
③每年折旧抵税=700×25%=175(万元)
④残值变价收入=600万元
⑤残值净收益纳税=(600-600)×25%=0
⑥NCF1-5=2100-1125+175=1150(万元)
NCF6=1150+600-0=1750(万元)
⑦NPV=-4800+1150×(P/A,12%,5)+1750×(P/F,12%,6)
=-4800+1150×3.6048+17500×0.5066=232.07(万元)
(2)
①目前账面价值=4500-400×4=2900(万元)
②目前资产报废损失=1900-2900=-1000(万元)
③资产报废损失抵税=1000×25%=250(万元)
④残值报废损失减税=(500-400)×25%=25(万元)
(3)因为继续使用旧设备的净现值大于使用新设备的净现值,所以应选择继续使用旧设备,不应更新。
①税后年营业收入=2800×(1-25%)=2100(万元)
②税后年付现成本=1500×(1-25%)=1125(万元)
③每年折旧抵税=700×25%=175(万元)
④残值变价收入=600万元
⑤残值净收益纳税=(600-600)×25%=0
⑥NCF1-5=2100-1125+175=1150(万元)
NCF6=1150+600-0=1750(万元)
⑦NPV=-4800+1150×(P/A,12%,5)+1750×(P/F,12%,6)
=-4800+1150×3.6048+17500×0.5066=232.07(万元)
(2)
①目前账面价值=4500-400×4=2900(万元)
②目前资产报废损失=1900-2900=-1000(万元)
③资产报废损失抵税=1000×25%=250(万元)
④残值报废损失减税=(500-400)×25%=25(万元)
(3)因为继续使用旧设备的净现值大于使用新设备的净现值,所以应选择继续使用旧设备,不应更新。
你可能感兴趣的试题
A.产值最大化
A.产值最大化
A.产值最大化
B.利润最大化
B.利润最大化
B.利润最大化
C.每股收益最大化
C.每股收益最大化
C.每股收益最大化
D.企业价值最大化
D.企业价值最大化
D.企业价值最大化
A.项目所属行业相同
A.项目所属行业相同
A.项目所属行业相同
A.收益较高但风险也较大
B.项目期望值相同
B.项目期望值相同
B.项目期望值相同
B.资本借贷量大
C.项目规模大小相同
C.项目规模大小相同
C.项目规模大小相同
C.资本市场主要包括债券市场、股票市场和融资租赁市场
D.项目资金结构相同
D.项目资金结构相同
D.项目资金结构相同
D.融资期限长