简答题
中级财务管理
题号 #5475271
某公司有关资料如下表所示。
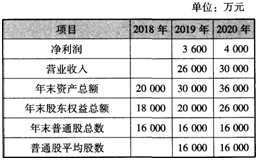
假定2018年、2019年普通股每股市价均为6.5元。
要求:
(1)分别计算2018年、2019年下列指标(要求所涉及的资产负债表数值取平均数):①营业净利率;②总资产周转率;③权益乘数;④平均每股净资产;⑤每股收益;⑥市盈率。
(2)用连环替代法分析营业净利率、总资产周转率、权益乘数、平均每股净资产对每股收益指标的影响程度。
参考答案
暂无
答案解析
(1)2018年营业净利率=净利润/营业收入=3600/26000=13.846%
2018年总资产周转率=营业收入/平均资产总额=26000/[(20000+30000)/2]=1.04
2018年权益乘数=平均资产总额/平均权益总额=[(20000+30000)/2]/[(18000+20000)/2]=1.3158
2018年平均每股净资产=平均股东权益/平均普通股股数=[(18000+20000)/2]/16000=1.1875(元)
2018年每股收益=净利润/年末普通股股数=3600/16000=0.225(元)
2018年市盈率=每股市价/每股收益=6.5/0.225=28.89(倍)
2019年营业净利率=净利润/营业收入=4000/30000=13.33%
2019年总资产周转率=营业收入/平均资产总额=30000/[(30000+36000)/2]=0.91
2019年权益乘数=平均资产总额/平均权益总额=[(30000+36000)/2]/[(20000+26000)/2]=1.435
2019年平均每股净资产=平均股东权益/普通均每股净资产=平均股东权益/普通
股平均股数=[(20000+26000)/2]/16000=1.4375(元)
2019年每股收益=4000/16000=0.25(元)
2019年市盈率=6.5/0.25=26(倍)
(2)2018年每股收益=营业净利率×总资产
周转率×权益乘数×平均每股净资产=13.846%× 1.04 × 1.3158 × 1.1875=0.225(元)
第一次替代=13.33%× 1.04×1.3158 ×1.1875=0.2166(元)
第二次替代=13.33%×0.91×1.3158×1.1875=0.1895(元)
第三次替代=13.33%×0.91 ×1.435 ×1.1875=0.2067(元)
第四次替代=13.33%×0.91×1.435 ×1.4375=0.25(元)
营业净利率下降的影响=0.2166-0.225=-0.0084(元)
总资产周转率下降的影响=0.1895-0.2166=-0.0271(元)
权益乘数提高的影响=0.2067-0.1895=0.0172(元)
平均每股净资产提高的影响=0.25-0.2067=0.0433(元)
合计使2019年每股收益提高=-0.0084-0.0271+0.0172+0.0433=0.025(元)
2019年每股收益=营业净利率×总资产周转率×权益乘数×平均每股净资产=13.33%×0.91 ×1.435×1.4375=0.25(元)
2018年总资产周转率=营业收入/平均资产总额=26000/[(20000+30000)/2]=1.04
2018年权益乘数=平均资产总额/平均权益总额=[(20000+30000)/2]/[(18000+20000)/2]=1.3158
2018年平均每股净资产=平均股东权益/平均普通股股数=[(18000+20000)/2]/16000=1.1875(元)
2018年每股收益=净利润/年末普通股股数=3600/16000=0.225(元)
2018年市盈率=每股市价/每股收益=6.5/0.225=28.89(倍)
2019年营业净利率=净利润/营业收入=4000/30000=13.33%
2019年总资产周转率=营业收入/平均资产总额=30000/[(30000+36000)/2]=0.91
2019年权益乘数=平均资产总额/平均权益总额=[(30000+36000)/2]/[(20000+26000)/2]=1.435
2019年平均每股净资产=平均股东权益/普通均每股净资产=平均股东权益/普通
股平均股数=[(20000+26000)/2]/16000=1.4375(元)
2019年每股收益=4000/16000=0.25(元)
2019年市盈率=6.5/0.25=26(倍)
(2)2018年每股收益=营业净利率×总资产
周转率×权益乘数×平均每股净资产=13.846%× 1.04 × 1.3158 × 1.1875=0.225(元)
第一次替代=13.33%× 1.04×1.3158 ×1.1875=0.2166(元)
第二次替代=13.33%×0.91×1.3158×1.1875=0.1895(元)
第三次替代=13.33%×0.91 ×1.435 ×1.1875=0.2067(元)
第四次替代=13.33%×0.91×1.435 ×1.4375=0.25(元)
营业净利率下降的影响=0.2166-0.225=-0.0084(元)
总资产周转率下降的影响=0.1895-0.2166=-0.0271(元)
权益乘数提高的影响=0.2067-0.1895=0.0172(元)
平均每股净资产提高的影响=0.25-0.2067=0.0433(元)
合计使2019年每股收益提高=-0.0084-0.0271+0.0172+0.0433=0.025(元)
2019年每股收益=营业净利率×总资产周转率×权益乘数×平均每股净资产=13.33%×0.91 ×1.435×1.4375=0.25(元)
你可能感兴趣的试题
A.利润最大化
B.企业规模最大化
C.企业价值最大化
D.相关者利益最大化