多选题 审计
题号 #5478445

为确定是否存在管理层以前未识别或未向注册会计师披露的关联方关系或关联方交易,注册会计师应当检查的记录或文件有(  )。

进入在线模考

参考答案

A,B,D

答案解析

为确定是否存在管理层以前未识别或未向注册会计师披露的关联方关系或关联方交易,注册会计师应当检查下列记录或文件:①注册会计师实施审计程序时获取的银行和律师的询证函回函,选项A正确;②股东会和治理层会议的纪要,选项B正确;③注册会计师认为必要的其他记录和文件,选项D正确。

你可能感兴趣的试题

A.由于与定性披露相关的错报无法量化,通常不会构成重大错报
B.与应披露未披露信息相关的重大错报可能导致保留意见或否定意见
C.如果注册会计师由于与应披露未披露信息相关的重大错报发表非无保留意见,应当在审计报告中包含对未披露信息的披露
D.与披露相关的错报属于判断错报
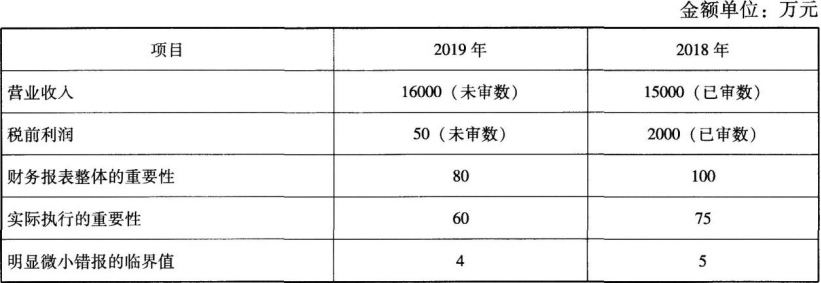
2 上市公司甲公司是ABC会计师事务所的常年审计客户,A注册会计师负责审计甲公司2019年度财务报表。审计工作底稿中与确定重要性和评价错报相关的部分内容摘录如下:
 
(1)2018年度财务报表整体的重要性以税前利润的5%计算。2019年,由于甲公司处于盈亏临界点,A注册会计师以过去三年经常性业务的平均税前利润作为基准确定财务报表整体的重要性。
(2)2019年,竞争对手推出新产品抢占市场,甲公司通过降价和增加广告投放进行促销。由于2018年度审计中提出的多项审计调整建议金额均不重大,A注册会计师确定2019年度实际执行的重要性为财务报表整体重要性的70%。
(3)A注册会计师在运用审计抽样方法测试营业收入的高估时,将可容忍错报的金额确定为70万元。
(4)A注册会计师将明显微小错报的临界值确定为实际执行重要性的5%,该临界值也适用于重分类错报。
(5)A注册会计师在测试销售费用及营业外支出时发现两笔错报,分别为少计已离职销售人员薪酬47万元和多计固定资产报废损失50万元,因合计金额小于明显微小错报的临界值,未予累积。
(6)A注册会计师仅发现一笔影响利润的错报,即财务费用少计55万元。A注册会计师认为,该错报金额小于财务报表整体的重要性,不属于重大错报,同意管理层不予调整。
要求:
针对上述第(1)至(6)项,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
3 ABC会计师事务所首次接受委托审计甲公司2019年度财务报表,委派A注册会计师担任项目合伙人。与首次承接审计业务相关的部分事项如下:
(1)XYZ会计师事务所审计了甲公司2018年度财务报表。MNP会计师事务所接受委托审计甲公司2019年度财务报表,但未完成审计工作。A注册会计师将XYZ和MNP会计师事务所均确定为前任注册会计师,与其进行了沟通。
(2)在接受委托后,A注册会计师在征得甲公司同意后,与前任注册会计师沟通了前任注册会计师与甲公司管理层在重大会计、审计等问题上存在的意见分歧等内容。
(3)在接受委托后,A注册会计师在征得甲公司同意后,并在考虑了前任注册会计师的专业胜任能力后,查阅了与固定资产期初余额相关的审计工作底稿,认为获取了有关固定资产期初余额充分、适当的审计证据。
(4)为合理保证期初余额不存在含有对本期财务报表产生重大影响的错报,A注册会计师专门为其确定了实际执行的重要性和适合具体情况的特定类别交易、账户余额或披露的重要性。
(5)因2018年度财务报表审计中管理层要求不实施应收账款函证且被阻扰无法实施函证,前任注册会计师出具了保留意见审计报告。2019年度新任管理层在签订审计业务约定书时即表明愿意充分配合A注册会计师及其审计项目组的工作,包括拟实施的应收账款函证。A注册会计师认为无需因此而继续出具保留意见审计报告。
(6)甲公司2018年12月31日存货明细账显示,存在占总资产比重约为30%的原材料、在产品、产成品等存货。
要求:
(1)针对上述第(1)至(5)项,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
(2)针对上述第(6)项,指出A注册会计师可以考虑实施的审计程序。
找试题 · 找答案 · 找资料 在线模考