背景资料
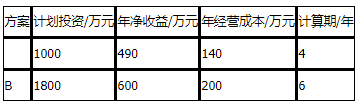
某工程两个设计方案,投资、收益明细表见表2-5-1(期初一次性投资,当年即产生效益),行业基准收益率为10%。
表2-5-1 两方案投资、收益明细
问题:
1.采用净现值法优选方案。
2.分析投资额(变动±10%)、经营成本(变动±10%)变化对所选方案财务净现值的影响,并计算敏感度系数。
计算过程和结果均保留两位小数。
参考答案
暂无
答案解析
1.采用净现值法优选方案。
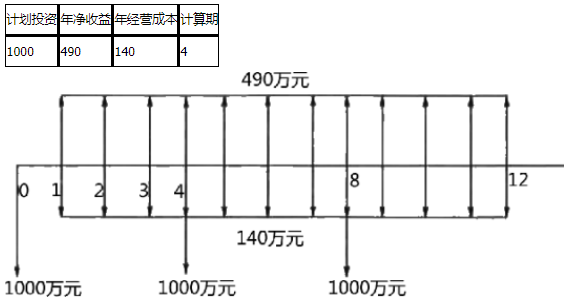
A、B两方案计算期的最小公倍数为12年。
(1)A方案原计算期为4年,新计算期为12年,将原净现金流量依次重复出现在新的计算期内。
FNPVA=-1000-1000(P/F,10%,4)-1000(P/F,10%,8)
+350(P/A,10%,12)=235.27万元
A、B两方案计算期的最小公倍数为12年。
(1)A方案原计算期为4年,新计算期为12年,将原净现金流量依次重复出现在新的计算期内。
FNPVA=-1000-1000(P/F,10%,4)-1000(P/F,10%,8)
+350(P/A,10%,12)=235.27万元
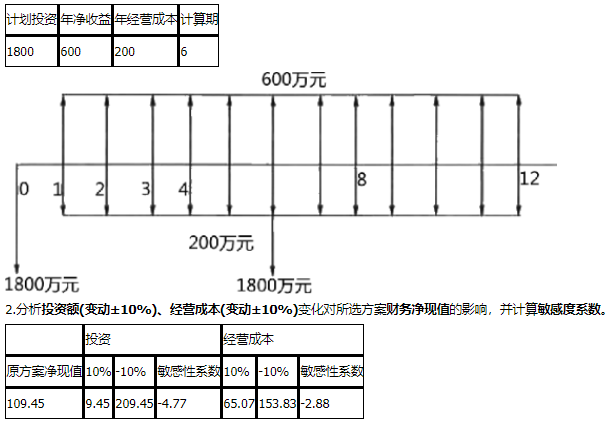
(2)B方案原计算期为6年,新计算期为12年,将原净现金流量依次重复在新计算期内。
FNPVB=-1800-1800(P/F,10%,6)+400(P/A,10%,12)
=-90.58万元
所以选择A方案。
投资敏感度系数=(9.45-209.45)/209.45/0.2=-4.77
经营成本敏感度系数=(65.07-153.83)/153.83/0.2=-2.88