题号 #5480210
采用布莱克一斯科尔斯模型对欧式看涨期权定价,其公式是:
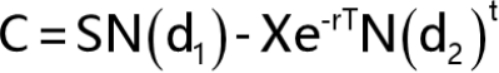
公式中的符号X代表( )。
参考答案
A
答案解析
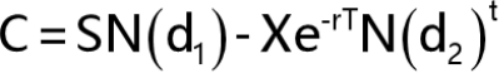
X为期权的执行价格,S为股票价格,T为期权期限,r为无风险利率,e为自然对数的底(2.718), σ为股票价格波动率,
N(d1)和N(d2)为d1和d2标准正态分布的概率。
你可能感兴趣的试题
A.A的时间价值等于B的时间价值
B.A的时间价值小于B的时间价值
C.条件不足,无法确定
D.A的时间价值大于B的时间价值