简答题
会计
题号 #5480481
甲公司适用的企业所得税税率为25%。经当地税务机关批准.甲公司自2×18年1月取得第一笔生产经营收入所属纳税年度起,享受“三免三减半”的税收优惠政策,即2×18年至2×20年免交企业所得税。2×21年至2×23年减半按照12.5%的税率交纳企业所得税。甲公司2×20年至2×24年有关会计处理与税收处理不一致的交易或事项如下:
2×19年12月30日.甲公司购入一台不需要安装即可投入使用的行政管理用A设备,成本为1000万元。该设备采用双倍余额法计提折旧,预计使用5年,预计无净残值。税法规定,固定资产按照年限平均法计提的折旧准予在税前扣除。假定税法规定的A设备预计使用年限及净残值与会计规定相同。
要求:计算2×20年末至2×24年末递延所得税资产余额及其发生额。
参考答案
暂无
答案解析
分析过程如下:
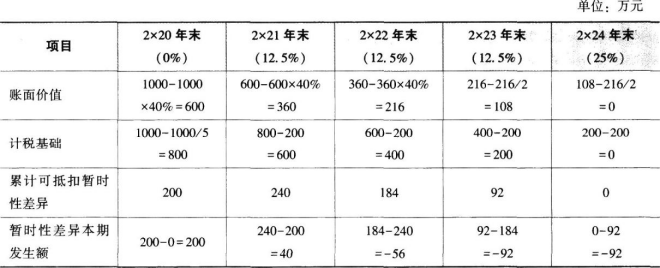
(1)2×20年末:
递延所得税资产余额=(56+92)× 12.5%+52×25%=31.5(万元)。
递延所得税资产发生额=31.5(万元)。
借:递延所得税资产31.5
贷:所得税费用31.5
(2)2×21年末:
递延所得税资产余额=(56+92)×12.5%+(52+40)×25%=41.5(万元)。
递延所得税资产发生额=41.5-31.5=10(万元)。
借:递延所得税资产10
贷:所得税费用10
(3)2×22年末:
递延所得税资产余额=92×12.5%+92×25%=34.5(万元)。
递延所得税资产发生额=34.5-41.5=-7(万元)。
借:所得税费用7
贷:递延所得税资产7
(4)2×23年末:
递延所得税资产余额=92 × 25%=23(万元)。
递延所得税资产发生额=23-34.5=-11.5(万元)。
借:所得税费用11.5
贷:递延所得税资产11.5
(5)2×24年末:
递延所得税资产余额=0。
递延所得税资产发生额=0-23=-23(万元)。
借:所得税费用23
贷:递延所得税资产23
(1)2×20年末:
递延所得税资产余额=(56+92)× 12.5%+52×25%=31.5(万元)。
递延所得税资产发生额=31.5(万元)。
借:递延所得税资产31.5
贷:所得税费用31.5
(2)2×21年末:
递延所得税资产余额=(56+92)×12.5%+(52+40)×25%=41.5(万元)。
递延所得税资产发生额=41.5-31.5=10(万元)。
借:递延所得税资产10
贷:所得税费用10
(3)2×22年末:
递延所得税资产余额=92×12.5%+92×25%=34.5(万元)。
递延所得税资产发生额=34.5-41.5=-7(万元)。
借:所得税费用7
贷:递延所得税资产7
(4)2×23年末:
递延所得税资产余额=92 × 25%=23(万元)。
递延所得税资产发生额=23-34.5=-11.5(万元)。
借:所得税费用11.5
贷:递延所得税资产11.5
(5)2×24年末:
递延所得税资产余额=0。
递延所得税资产发生额=0-23=-23(万元)。
借:所得税费用23
贷:递延所得税资产23
你可能感兴趣的试题
A.企业收到投资者以外币投入的资本,无论是否有合同约定汇率,均不得采用合同约定汇率和即期汇率的近似汇率折算,而应采用交易发生日的即期汇率折算
B.实收资本项目属于外币非货币性项目
C.4月1日和7月1日收到所有者投入的外币资本时,应分别按照收到之日的即期汇率折算
D.年末资产负债表中“实收资本”项目的金额为3720万元