多选题 会计
题号 #5481944

下列关于资产公允价值减去处置费用后的净额的表述中,说法正确的有(  )。

进入在线模考

参考答案

A,B,D

答案解析

选项C,资产的市场价格通常应当根据资产的买方出价确定。

你可能感兴趣的试题

A.总部资产通常需要结合其他相关资产组或资产组组合进行减值测试
B.总部资产应根据各相关资产组的公允价值和使用寿命加权平均计算的价值比例进行分摊
C.分摊了总部资产的资产组确认的减值损失应首先抵减总部资产的账面价值
D.不能按合理和一致的基础分摊的总部资产,应将其包含在相关资产组组合中进行减值测试
2 A公司适用的所得税税率为25%,2×18年年末有迹象表明生产甲产品的固定资产可能发生减值,资料如下:
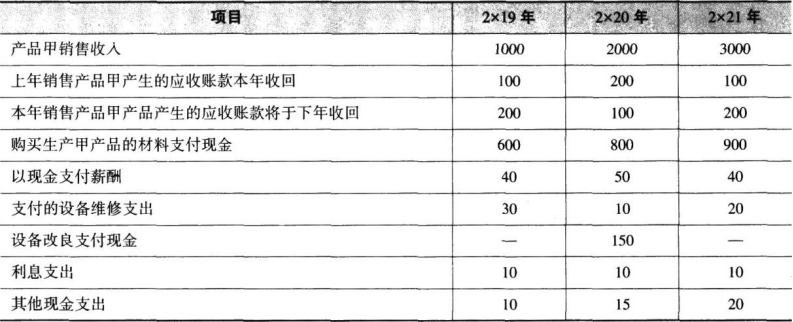
(1)该固定资产2×18年年末的账面价值为900万元,原值为3000万元,预计使用年限10年,已使用7年,采用直线法计提折旧(与税法规定的折旧政策一致)。公司批准的财务预算中该固定资产预计未来现金流量有关的资料如下表所示(单位:万元)。
 
(2)A公司计划在2×20年对该固定资产进行技术改造。因此,2×20年、2×21年的财务预算是考虑了改良影响后所预计的现金流量。如果不考虑改良因素.A公司的财务预算以上年预算数据为基础、按照稳定的5%的递减增长率计算得出(为简化核算,按上年预算数据的5%递减调整时,只需调整销售收入和购买材料涉及的现金流量两项.其余项目直接按上述已知数计算)。假定有关现金流量均发生于年末,收入、支出均不含增值税。
(3)该固定资产的公允价值减去处置费用后的净额无法可靠计算。
(4)计提减值准备后预计该固定资产尚可使用3年,预计净残值为0,仍采用直线法计提折旧。2×19年末未继续出现减值迹象。税法规定,计提的减值准备不得在税前抵扣。
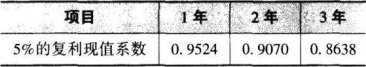
(5)复利现值系数如下表所示:
 
要求(计算结果保留两位小数):
(1)计算2×18年12月31日预计的未来三年现金流量净额。
(2)计算2×18年12月31日预计的未来现金流量的现值。
(3)计算2×18年12月31日计提的固定资产减值准备金额。
(4)计算2×18年12月31日应确认的递延所得税收益。
(5)计算2×19年12月31日该固定资产的账面价值和应确认的递延所得税收益。
3 甲公司2×20年年末有关资产组、总部资产和商誉的资料如下:
(1)甲公司在A、B、C三地拥有三家分公司,其中,C分公司是上年吸收合并的公司。这三家分公司的经营活动由一个经营总部负责运作;同时,由于A、B、C三家分公司均能产生独立于其他分公司的现金流入,所以甲公司将这三家分公司分别确定为三个资产组,将经营总部确认为总部资产。
(2)2×20年12月31日,企业经营所处的技术环境发生了重大不利变化。企业各项资产出现减值迹象,需要进行减值测试。假设总部资产的账面价值为3000万元,能够按照各资产组账面价值的相对比例进行合理分摊。
(3)A资产组的账面价值为1500万元.预计尚可使用寿命为15年,甲公司预计2×20年年末A资产组(包括分配的总部资产)的可收回金额为3000万元。
(4)B资产组的账面价值为2250万元,其中包括无形资产B1账面价值为1350万元、固定资产B2账面价值为900万元。预计B资产组的尚可使用寿命为10年。甲公司预计2×20年年末B资产组(包括分配的总部资产)的可收回金额为3189万元,其中无形资产B1的公允价值减去处置费用后的净额为1300万元,固定资产B2无法确定公允价值减去处置费用后的净额.无形资产B1、固定资产B2其未来现金流量的现值均无法确定。
(5)C资产组包含商誉的账面价值为3000万元,其中固定资产C1为1000万元、固定资产C2为1000万元、固定资产C3为775万元、合并商誉为225万元。预计C资产组尚可使用寿命为5年。甲公司预计2×20年年末C资产组(包括分配的总部资产)的可收回金额为2575.6万元,其中固定资产C1、C2和C3均无法确定其未来现金流量的现值,C1、C2无法确定公允价值减去处置费用后的净额,C3公允价值减去处置费用后的净额为700万元。
要求:
(1)计算2×20年年末将总部资产分配至各资产组的金额。
(2)计算2×20年年末分配总部资产后各资产组的账面价值(包含总部资产)。
(3)2×20年年末对A资产组进行减值测试,如果减值,计算资产组(包括总部资产)减值损失。
(4)计算2×20年年末B资产组包含的各项资产的减值损失,以及总部资产应分摊的减值损失。
(5)计算2×20年年末C资产组包含的各项资产的减值损失,以及总部资产应分摊的减值损失。
(6)计算2×20年年末总部资产应分摊的减值损失总额.并编制2×20年年末甲公司计提资产减值损失的会计分录。
找试题 · 找答案 · 找资料 在线模考