简答题
会计
题号 #5482016
A公司为上市公司,有关该公司授予职工限制性股票的资料如下:
2×19年1月6日,A公司向25名公司高级管理人员授予了1500万股限制性股票,授予后锁定3年。2×19年、2×20年、2×21年为申请解锁考核年,每年的解锁比例分别为30%、30%和40%,即450万股、450万股和600万股。授予日普通股的公允价值为每股15元。高级管理人员的认购价格为每股5元。
假定A公司限制性股票各期解锁的业绩条件如下表所示:
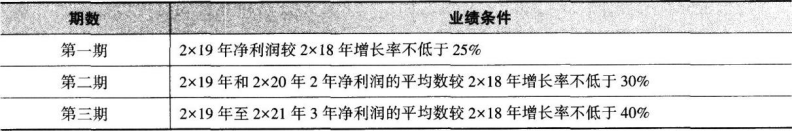
若解锁期内任何一期未达到解锁条件,则当期可申请解锁的相应比例的限制性股票不予解锁,由公司按照高级管理人员认购价格回购注销。
2×19年2月25日,A公司预计2×19年全年净利润较2×18年增长28%。年末,第一期的业绩条件实际已满足,公司预计第二期、第三期的业绩条件均能达到。
2×20年2月.A公司按每股0.05元对限制性股票持有者宣告分配现金股利,且该现金股利可撤销。2×20年3月实际发放上述现金股利。
2×20年年末.A公司2×19年和2×20年两年净利润平均数较2×18年增长31%,预计第三期的业绩条件无法达到。
2×21年2月,A公司按每股0.08元对限制性股票持有者宣告分配现金股利,且该现金股利不可撤销。2×21年3月实际发放上述现金股利。
2×21年12月10日。A公司召开董事会。由于市场需求大幅度萎缩.严重影响了公司当年的经营业绩,公司股权激励计划解锁条件中关于经营业绩的指标恐无法实现。2×21年12月28日,A公司股东大会审议通过第三期限制性股票回购方案。
要求:
(1)编制A公司授予限制性股票时的会计分录。
(2)分析A公司第一期的业绩条件是否满足,如果满足,编制确认成本费用及解锁日的会计分录;如果不满足,编制与回购股票相关的会计分录。
(3)分析A公司第二期的业绩条件是否满足,如果满足,编制确认成本费用及解锁日的会计分录;如果不满足,编制与回购股票相关的会计分录。
(4)分析A公司第三期的业绩条件是否满足,如果满足,编制确认成本费用及解锁日的会计分录;如果不满足,编制与回购股票相关的会计分录。
(5)简述2×20年、2×21年A公司宣告分配现金股利的会计处理原则,并编制相关的会计分录。
参考答案
暂无
答案解析
(1)A公司授予限制性股票时的会计分录:
借:银行存款7500
贷:股本1500
资本公积—股本溢价6000
同时,就回购义务确认负债:
借:库存股(1500×5)7500
贷:其他应付款—限制性股票回购义务7500
(2)第一期的业绩条件满足,符合解锁条件。
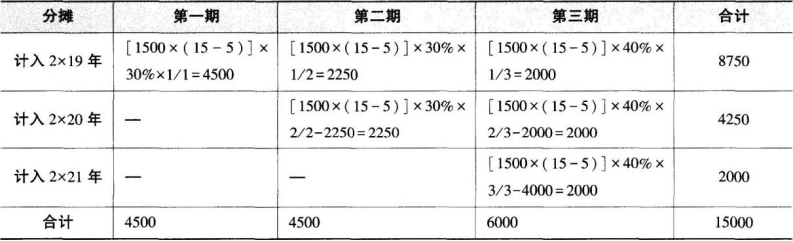
第一期应确认的成本费用(计入2×19年费用)=[1500×(15-5)]×30%×1/1=4500(万元)。
确认成本费用:
借:管理费用4500
贷:资本公积—其他资本公积4500
解锁日:
借:资本公积—其他资本公积4500
贷:资本公积—股本溢价4500
借:其他应付款—限制性股票回购义务(7500×30%)2250
贷:库存股2250
(3)第二期的业绩条件满足,符合解锁条件。
第二期应确认的成本费用(计入2×19年费用)=[1500×(15-5)]×30%×1/2=2250(万元)。
第二期应确认的成本费用(计入2×20年费用)=[1500×(15-5)]×30%×1/2=2250(万元)。
合并确认成本费用:
借:管理费用4500
贷:资本公积—其他资本公积4500
同时解锁日:
借:资本公积—其他资本公积4500
贷:资本公积—股本溢价4500
借:其他应付款—限制性股票回购义务(7500×30%-22.5)2227.5
贷:库存股2227.5
解析:22.5万元,系第二期解锁的450万股限制性股票所对应的现金股利(2×20年宣告发放),因为2×20年宣告发放的现金股利可撤销,当时的会计处理中冲减了负债22.5(0.05×450)万元,所以解锁日冲回的负债金额中应扣除22.5万元。
(4)第三期的业绩条件不满足,不符合解锁条件,需回购股票。
借:其他应付款—限制性股票回购义务(600×5-0.05×600或7500×40%-0.05×600)2970
贷:银行存款2970
同时:
借:股本600
资本公积—股本溢价2370
贷:库存股2970
解析:该计划属于一次授予、分期行权的情形,若不考虑业绩条件是否满足,费用在各期的分摊如下表所示(单位:万元):
(5)2×20年A公司宣告分配的现金股利应作为利润分配进行会计处理,会计分录为:
借:利润分配—应付现金股利[0.05×(1500-450)]52.5
贷:应付股利—限制性股票股利52.5
同时:
借:其他应付款—限制性股票回购义务52.5
贷:库存股52.5
实际发放时:
借:应付股利—限制性股票股利52.5
贷:银行存款52.5
2×21年A公司宣告分配的现金股利应计入当期成本费用,会计分录为:
借:管理费用48
贷:应付股利—限制性股票股利(0.08×1500×40%)48
实际发放时:
借:应付股利—限制性股票股利48
贷:银行存款48
解析:2×20年2月对限制性股票持有者分配现金股利,第一期已经解锁的450万股不再算做限制性股票的股利。
2×21年2月对限制性股票持有者分配现金股利,第一期、第二期已经解锁的900万股不再算做限制性股票的股利。
借:银行存款7500
贷:股本1500
资本公积—股本溢价6000
同时,就回购义务确认负债:
借:库存股(1500×5)7500
贷:其他应付款—限制性股票回购义务7500
(2)第一期的业绩条件满足,符合解锁条件。
第一期应确认的成本费用(计入2×19年费用)=[1500×(15-5)]×30%×1/1=4500(万元)。
确认成本费用:
借:管理费用4500
贷:资本公积—其他资本公积4500
解锁日:
借:资本公积—其他资本公积4500
贷:资本公积—股本溢价4500
借:其他应付款—限制性股票回购义务(7500×30%)2250
贷:库存股2250
(3)第二期的业绩条件满足,符合解锁条件。
第二期应确认的成本费用(计入2×19年费用)=[1500×(15-5)]×30%×1/2=2250(万元)。
第二期应确认的成本费用(计入2×20年费用)=[1500×(15-5)]×30%×1/2=2250(万元)。
合并确认成本费用:
借:管理费用4500
贷:资本公积—其他资本公积4500
同时解锁日:
借:资本公积—其他资本公积4500
贷:资本公积—股本溢价4500
借:其他应付款—限制性股票回购义务(7500×30%-22.5)2227.5
贷:库存股2227.5
解析:22.5万元,系第二期解锁的450万股限制性股票所对应的现金股利(2×20年宣告发放),因为2×20年宣告发放的现金股利可撤销,当时的会计处理中冲减了负债22.5(0.05×450)万元,所以解锁日冲回的负债金额中应扣除22.5万元。
(4)第三期的业绩条件不满足,不符合解锁条件,需回购股票。
借:其他应付款—限制性股票回购义务(600×5-0.05×600或7500×40%-0.05×600)2970
贷:银行存款2970
同时:
借:股本600
资本公积—股本溢价2370
贷:库存股2970
解析:该计划属于一次授予、分期行权的情形,若不考虑业绩条件是否满足,费用在各期的分摊如下表所示(单位:万元):
(5)2×20年A公司宣告分配的现金股利应作为利润分配进行会计处理,会计分录为:
借:利润分配—应付现金股利[0.05×(1500-450)]52.5
贷:应付股利—限制性股票股利52.5
同时:
借:其他应付款—限制性股票回购义务52.5
贷:库存股52.5
实际发放时:
借:应付股利—限制性股票股利52.5
贷:银行存款52.5
2×21年A公司宣告分配的现金股利应计入当期成本费用,会计分录为:
借:管理费用48
贷:应付股利—限制性股票股利(0.08×1500×40%)48
实际发放时:
借:应付股利—限制性股票股利48
贷:银行存款48
解析:2×20年2月对限制性股票持有者分配现金股利,第一期已经解锁的450万股不再算做限制性股票的股利。
2×21年2月对限制性股票持有者分配现金股利,第一期、第二期已经解锁的900万股不再算做限制性股票的股利。
你可能感兴趣的试题
A.企业在确定最佳估计数时,应当综合考虑与或有事项有关的风险、不确定性和货币时间价值等因素。货币时间价值影响重大的,应当通过对相关未来现金流出进行折现后确定最佳估计数
B.预计负债应当按照履行相关现时义务所需支出的最佳估计数进行初始计量
C.企业清偿预计负债所需支出全部或部分预期由第三方补偿的,补偿金额只有在基本确定能够收到时才能作为资产单独确认,确认的补偿金额不应当超过预计负债的账面价值
D.待执行合同变成亏损合同的,该亏损合同产生的义务,不应当确认为预计负债
A.2×19年12月31日确认营业外支出和预计负债200万元
B.假定2×20年5月7日支付赔偿220万元,应一方面冲减原确认的预计负债200万元,另一方面将差额20万元计入当期营业外支出
C.假定2×20年5月7日支付赔偿190万元,应一方面冲减原确认的预计负债200万元,另一方面将差额10万元冲减当期营业外支出
D.无论2×20年5月7日支付赔偿220万元还是190万元,应一方面冲减原确认的预计负债200万元,另一方面将差额调整2×19年财务报表