简答题
会计
题号 #5482079
A公司按年计提利息,有关债券投资业务如下:
(1)2×17年1月1日,A公司购入B公司当日发行的一批5年期债券,面值为5000万元,实际支付价款为4639.52万元(含交易费用9.52万元).票面利率为10%,每年年末支付利息,到期一次归还本金。初始确认时确定的实际利率为12%。
(2)该债券2×17年末、2×18年末公允价值分别为:5000万元、4900万元
(3)2×19年12月31日,由于市场利率变动,该债务工具的公允价值跌至4800万元。A公司认为,该工具的信用风险自初始确认后并无显著增加.应按12个月内预期信用损失计量损失准备,损失准备金额为200万元。
(4)2×20年1月6日,A公司决定以当日的公允价值4730.99万元。出售该债务工具。
要求:
(1)A公司根据该项债券投资的合同现金流量特征及管理该项金融资产的业务模式,可能将其划分为以摊余成本计量的金融资产,也可能将其划分为以公允价值计量且其变动计入其他综合收益的金融资产,根据资料(1)、(2)和(3),编制该项金融资产被分类为债权投资和被分类为其他债权投资两种情形下的相关会计分录。
(2)根据资料(4),计算该项金融资产被分类为其他债权投资的前提下出售时应确认的投资收益,并编制相关会计分录。(答案金额以万元为单位,计算结果保留两位小数)
参考答案
暂无
答案解析
(1)①2×17年1月1日:
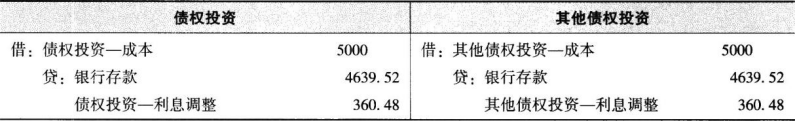
②2×17年12月31日:
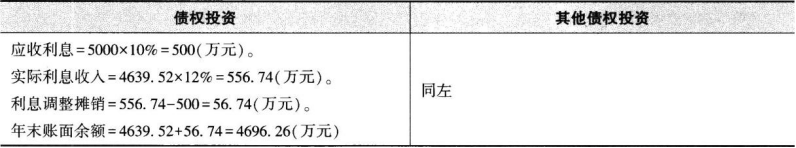
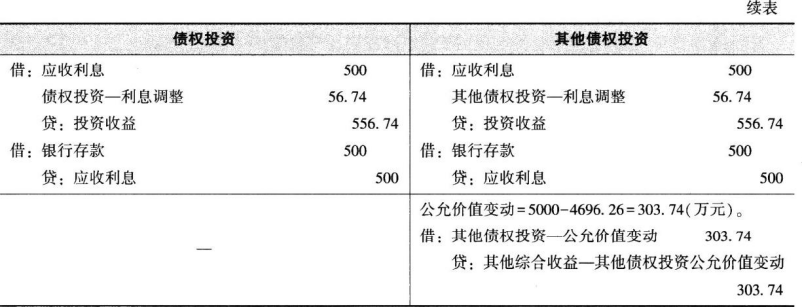
③2×18年12月31日:
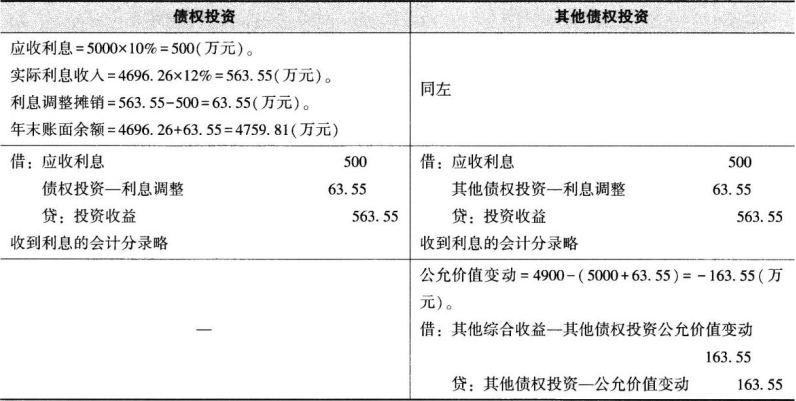
④2×19年12月31日:

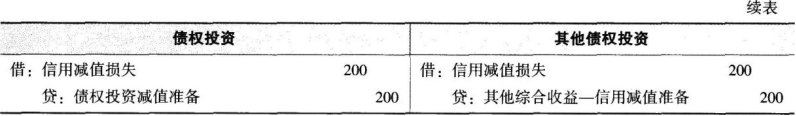
(2)2×20年1月6日:
“其他债权投资—成本”科目余额=5000(万元)[借方]。
“其他债权投资—利息调整”科目余额=360.48-56.74-63.55-71.18=169.01 (万元)[贷方]。
“其他债权投资—公允价值变动”科目余额=303.74-163.55-171.18=-30.99(万元)[贷方]。
“其他综合收益—其他债权投资公允价值变动”科目余额=-30.99(万元)[借方]。
“其他综合收益—信用减值准备”科目余额=200(万元)[贷方]。
借:银行存款4730.99
其他综合收益—信用减值准备200
其他债权投资—利息调整169.01
其他债权投资—公允价值变动30.99
贷:其他综合收益—其他债权投资公
允价值变动30.99
其他债权投资—成本5000
投资收益100
出售时确认的投资收益=公允价值4730.99-账面价值4800+其他综合收益(-30.99+200)=100(万元)。
②2×17年12月31日:
③2×18年12月31日:
④2×19年12月31日:
(2)2×20年1月6日:
“其他债权投资—成本”科目余额=5000(万元)[借方]。
“其他债权投资—利息调整”科目余额=360.48-56.74-63.55-71.18=169.01 (万元)[贷方]。
“其他债权投资—公允价值变动”科目余额=303.74-163.55-171.18=-30.99(万元)[贷方]。
“其他综合收益—其他债权投资公允价值变动”科目余额=-30.99(万元)[借方]。
“其他综合收益—信用减值准备”科目余额=200(万元)[贷方]。
借:银行存款4730.99
其他综合收益—信用减值准备200
其他债权投资—利息调整169.01
其他债权投资—公允价值变动30.99
贷:其他综合收益—其他债权投资公
允价值变动30.99
其他债权投资—成本5000
投资收益100
出售时确认的投资收益=公允价值4730.99-账面价值4800+其他综合收益(-30.99+200)=100(万元)。
你可能感兴趣的试题
A.发行的可转换公司债券中包含的权益成分的价值
B.应享有联营企业其他综合收益变动的份额
C.其他债权投资公允价值变动收益
D.自用房地产转为公允价值模式计量的投资性房地产的情况下,转换日公允价值大于原账面价值的差额
A.重新计量设定受益计划变动额
B.权益法下享有可转损益的其他综合收益份额
C.其他债权投资公允价值变动
D.自用房地产转为公允价值模式计量的投资性房地产,转换日公允价值大于账面价值形成的其他综合收益