单选题
会计
题号 #5482098
甲公司与乙公司于2×20年1月1日签订了产品生产合同,由甲公司为乙公司生产50000件产品.完成日为2×20年6月30日,总价格为10万元。同时合同约定.如果甲公司能在2×20年6月30日前完工,则每提前一天承诺对价将增加1万元,甲公司经测算提前完工可能的结果及其概率如下:
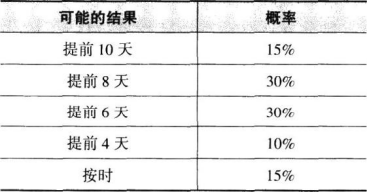
不考虑其他因素,则甲公司在2×20年6月30日应确认的交易价格是( )。
参考答案
C
答案解析
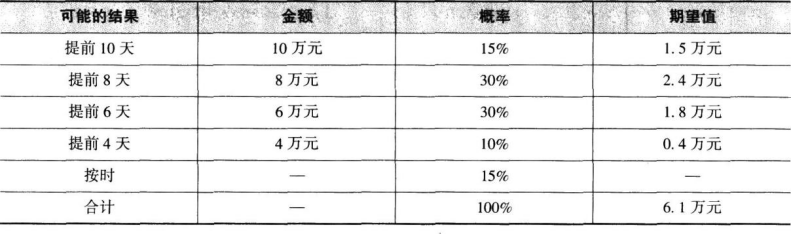
确认的交易价格=(10+10)×15%+(10+8)×30%+(10+6)×30%+(10+4)×10%+(10+0)×15%=16.1(万元)。
你可能感兴趣的试题
A.1000万元
B.1100万元
C.1090万元
D.1001万元
A.甲公司支付给乙公司超市的300万元作为销售费用计入当期损益
B.甲公司支付给乙公司超市的300万元并未取得可明确区分的商品或服务,因此为交易价格的抵减
C.甲公司应在确认商品销售收入的同时.按10%比例抵减销售收入
D.2×20年1月甲公司确认收入450万元.结转销售成本100万元
A.聘请外部律师进行尽职调查的支出5万元
B.因投标发生的投标费和差旅费2万元
C.如果取得该新客户,将支付销售人员佣金1万元,甲公司预期该支出未来能够收回
D.根据其年度销售目标、整体盈利情况及个人业绩等向销售部门经理支付年度奖金20万元