简答题
财务成本管理
题号 #5485344
(1)A公司是一个钢铁企业,拟进入前景看好的汽车制造业。现找到一个投资机会,利用B公司的技术生产汽车零件,并将零件出售给B公司。B公司是一个有代表性的汽车零件生产企业。预计该项目需固定资产投资750万元,可以持续5年。会计部门估计每年固定成本为(不含折旧)40万元,变动成本是每件180元。固定资产折旧采用直线法,折旧年限为5年,估计净残值为50万元。营销部门估计各年销售量均为40000件,B公司可以接受250元/件的价格。生产部门估计需要增加250万元的营运资本投资。
(2)A和B均为上市公司,A公司的贝塔系数为0.8,资产负债率为50%;B公司的贝塔系数为1.1,资产负债率为30%。
(3)A公司不打算改变当前的资本结构;目前的借款年利率为8%。
(4)无风险资产报酬率为4.3%,市场组合的预期报酬率为9.3%。
(5)为简化计算,假设没有所得税。
要求:
(1)计算评价该项目使用的折现率;
(2)计算项目的净现值;
(3)假如预计的付现固定成本和单位变动成本、固定资产残值、营运资本和单价只在±10%以内是准确的,这个项目最差情景下的净现值是多少;
(4)分别计算税前经营利润为零、营业现金毛流量为零、净现值为零的年销售量。
参考答案
暂无
答案解析
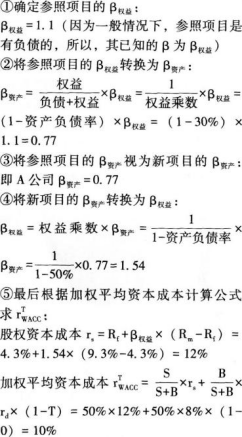
(1)投资项目分为规模扩张型项目和非规模扩张型项目,所谓规模扩张型项目是指新项目与原项目属于生产同一类型产品;非规模扩张型项目是指新项目与原项目属于生产不同类型产品。而本题显然属于非规模扩张型项目。非规模扩张型项目β权益的确定步骤:
(2)第0年现金净流量=-(750+250)=-1000(万元)
经营阶段每年营业现金毛流量=营业收入-(营业费用-折旧)-所得税=税前经营利润×(1-所得税税率)+折旧
由于没有所得税,所以就不存在折旧的抵税效应,即:经营阶段每年营业现金毛流量=税前经营利润+折旧,年折旧=(750-50)/5=140(万元)
第1~4年营业现金毛流量=(250×4—180×4-40-140)+140=240(万元)
第5年现金净流量=240+50+250=540(万元)
净现值=240×(P/A,10%,4)+540×(P/F,10%,5)-11300=240×3.1699+540×0.6209-1000=96.06(万元)
(3)单价=250×(1-10%)=225(元)单位变动成本=180×(1+10%)=198(元)
付现固定成本=40×(1+10%)=44(万元)
残值收入=50×(1-10%)=45(万元)
增加的营运资本=250×(1+10%)=275(万元)
年折旧=(750-45)/5=141(万元)
第0年现金净流量=-(750+275)=-1025(万元)
第1~4年营业现金毛流量=(225×4-198×4-44-141)+141=64(万元)
第5年现金净流量=64+45+275=384(万元)
最差情景下的净现值=64×(P/A,10%,4)+384×(P/F,10%,5)-1025=64×3.1699+384×0.6209-1025=-583.70(万元)
(4)设税前经营利润为0的年销量为X,(250-180)×X-40-140=0,解得:X=2.57(万件)设营业现金毛流量为0的年销量为Y,[(250-180)×Y-40-140]+140=0,解得:Y=0.57(万件)。
设净现值为0的年销量为Z,NPV=-1000+{[(250-180)×Z-40-140]+140}×(P/A,10%,5)+(250+50)×(P/F,10%,5)=0,解得:Z=3.64(万件)。
【提示】本题的主要考查点是项目投资的折现率的确定、项目净现值的计算、净现值的敏感分析以及税前经营利润、营业现金毛流量、净现值为零的相关指标的计算。本题的主要难点是第(1)问折现率的计算。本题的关键是掌握可比公司法下A公司的β权益的计算。
(2)第0年现金净流量=-(750+250)=-1000(万元)
经营阶段每年营业现金毛流量=营业收入-(营业费用-折旧)-所得税=税前经营利润×(1-所得税税率)+折旧
由于没有所得税,所以就不存在折旧的抵税效应,即:经营阶段每年营业现金毛流量=税前经营利润+折旧,年折旧=(750-50)/5=140(万元)
第1~4年营业现金毛流量=(250×4—180×4-40-140)+140=240(万元)
第5年现金净流量=240+50+250=540(万元)
净现值=240×(P/A,10%,4)+540×(P/F,10%,5)-11300=240×3.1699+540×0.6209-1000=96.06(万元)
(3)单价=250×(1-10%)=225(元)单位变动成本=180×(1+10%)=198(元)
付现固定成本=40×(1+10%)=44(万元)
残值收入=50×(1-10%)=45(万元)
增加的营运资本=250×(1+10%)=275(万元)
年折旧=(750-45)/5=141(万元)
第0年现金净流量=-(750+275)=-1025(万元)
第1~4年营业现金毛流量=(225×4-198×4-44-141)+141=64(万元)
第5年现金净流量=64+45+275=384(万元)
最差情景下的净现值=64×(P/A,10%,4)+384×(P/F,10%,5)-1025=64×3.1699+384×0.6209-1025=-583.70(万元)
(4)设税前经营利润为0的年销量为X,(250-180)×X-40-140=0,解得:X=2.57(万件)设营业现金毛流量为0的年销量为Y,[(250-180)×Y-40-140]+140=0,解得:Y=0.57(万件)。
设净现值为0的年销量为Z,NPV=-1000+{[(250-180)×Z-40-140]+140}×(P/A,10%,5)+(250+50)×(P/F,10%,5)=0,解得:Z=3.64(万件)。
【提示】本题的主要考查点是项目投资的折现率的确定、项目净现值的计算、净现值的敏感分析以及税前经营利润、营业现金毛流量、净现值为零的相关指标的计算。本题的主要难点是第(1)问折现率的计算。本题的关键是掌握可比公司法下A公司的β权益的计算。
你可能感兴趣的试题
A.0.60
B.0.80
C.1.25
D.1.60