单选题
投资银行业务(保荐代表人)
题号 #5486751
2019年1月1日,甲公司为购建生产线借入3年期专门借款3000万元,年利率为6%,当年度发生与购建生产线相关的支出包括:1月1日支付材料款1 800万元,3月1日支付工程进度款1 600万元,9月1日支付工程进度款2 000万元。甲公司将暂时未使用的专门借款用于货币市场投资,月利率为0.5%,除专门借款外,甲公司尚有两笔流动资金借款:一笔是2018年10月借入的2年期借款2 000万元,年利率为5.5%;另一笔为2019年1月1日借入的1年期借款3 000万元,年利率为4.5%。假定上述借款的实际利率与名义利率相同,不考虑其他因素,甲公司2019年度应予资本化的一般借款利息金额( )。
参考答案
A
答案解析
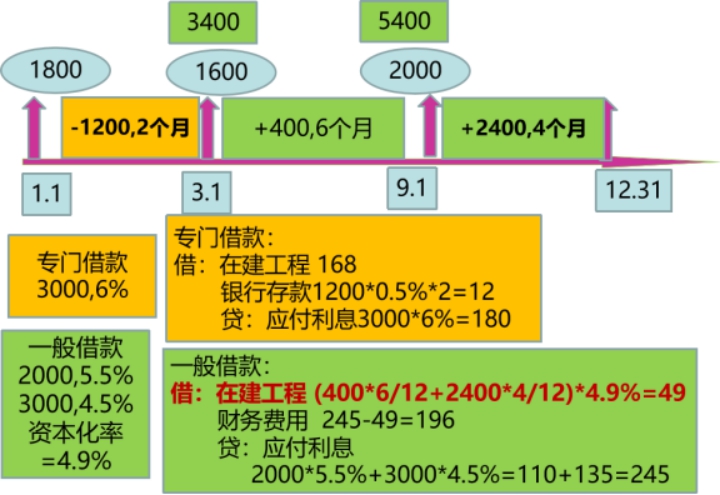
2019年度一般借款资本化率=(2 000×5.5%+3 000×4.5%)/(2 000+3 000)×100%=4.9%,累计资产支出超过专门借款部分的资产支出加权平均数=(1 800+1 600-3 000)×10/12+2 000×4/12=1 000(万元),因此甲公司2019年度应予资本化的一般借款利息金额=1000×4.9%=49(万元)。
考点:借款费用资本化金额的确定
你可能感兴趣的试题
A.200万元
B.250万元
C.150万元
D.270万元
A.260万元
B.468万元
C.268万元
D.466.6万元
A.确认费用,同时确认收入
B.确认费用,同时确认所有者权益
C.不作账务处理,但在财务报表附注中披露
D.无需进行会计处理