简答题
审计
题号 #5490505
ABC会计师事务所首次接受委托审计甲公司2019年度财务报表,甲公司的主营业务为煤炭的开采与销售。ABC会计师事务所委派A注册会计师担任项目合伙人。
资料一:A注册会计师在审计工作底稿中记录了甲公司相关信息,部分内容摘录如下:
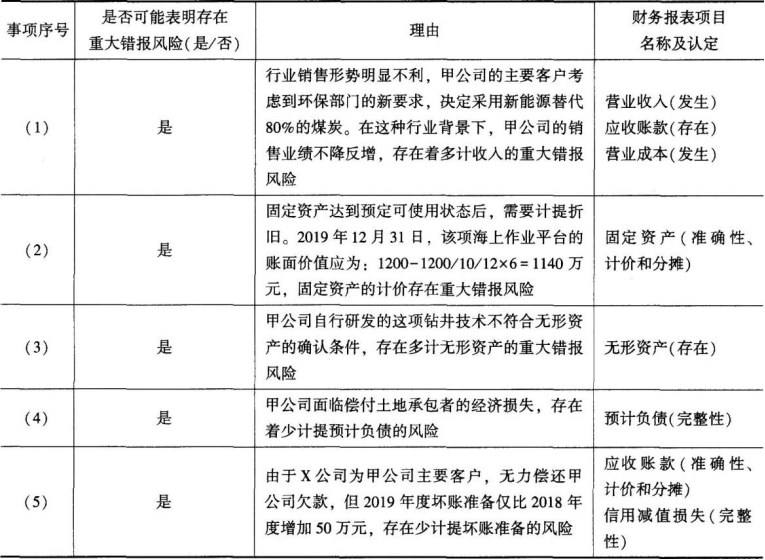
(1)由于雾霾天气的严重影响,国家环保部门提高了煤炭燃烧排放的净化标准,甲公司的主要客户考虑到环保部门的新要求。决定采用新能源替代80%的煤炭,甲公司所在的行业销售形势受到普遍影响。
(2)甲公司于2018年开工建设的海上作业平台于2019年6月达到预定可使用状态,合计总成本为1200万,预计净残值为0,可使用年限为10年。2019年12月投产使用。甲公司当年无其他增加的固定资产。
(3)甲公司自2014年投资研发一项钻井技术,2019年5月研发测试成功,与之相关的费用合计l000万。但该项技术因不符合国家规定的安全标准,被有关生产部门勒令停用。
(4)2019年11月,由于长期滞销的煤炭自燃导致周围个人承包土地种植的大量玉米被烧毁。因承包人对此事尚未知情。甲公司没有提出相应的经济补偿方案。
(5)甲公司的主要客户X公司发生重大安全事故,导致近期无力偿还2019年度赊购货款。
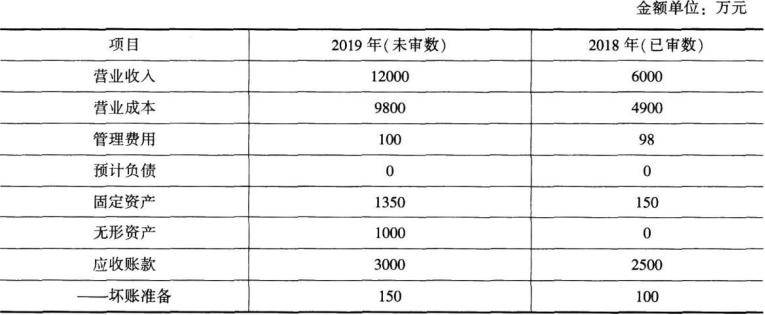
资料二:A注册会计师在审计工作底稿中记录了甲公司的财务数据。部分内容摘录如下:
资料三:A注册会计师在审计工作底稿中记录了审计计划,部分内容摘录如下:
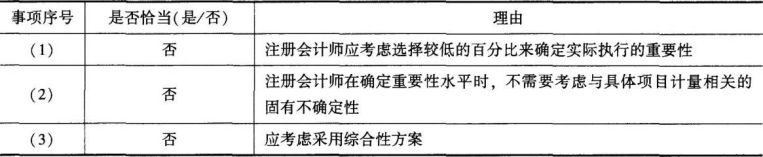
(1)因首次接受甲公司年度财务报表审计的委托,A注册会计师拟考虑选择较高的百分比来确定实际执行的重要性。
(2)A注册会计师拟针对收入制定特定类别交易、账户余额或披露的重要性水平,考虑到甲公司存在与收入有关的大额会计估计,相关的估计不确定性较高。于是确定了比较低的重要性水平。
(3)A注册会计师基于对原材料采购交易的相关控制的设计和执行获取的审计证据,认为相关控制设计合理并得以执行,因此拟采用实质性方案。
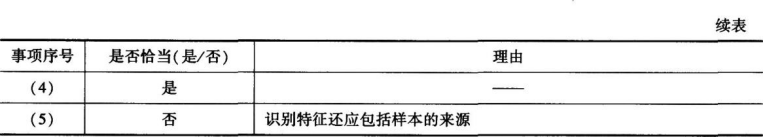
(4)针对应收账款余额的计价认定获取审计证据时,A注册会计师拟对应收账款账龄实施实质性分析程序,以确定应收账款的可收回性。
(5)对于需要系统化抽样的审计程序,A注册会计师拟将抽样的起点和间隔作为识别特征。
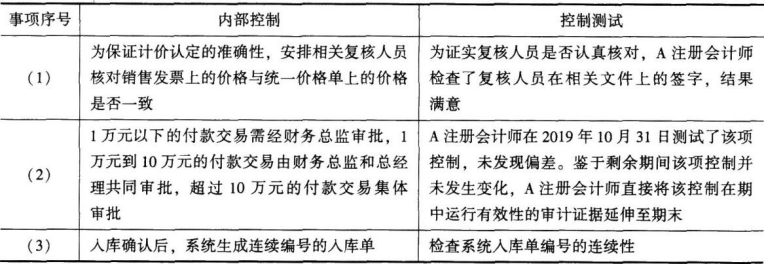
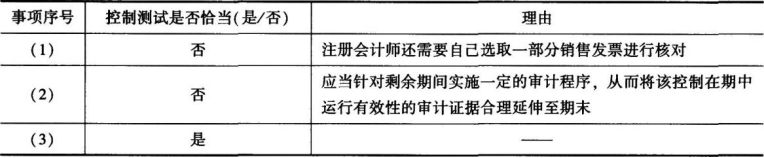
资料四:A注册会计师在审计工作底稿中记录了实施的控制测试,部分内容摘录如下:
资料五:A注册会计师在审计工作底稿中记录了实施的实质性程序,部分内容摘录如下:
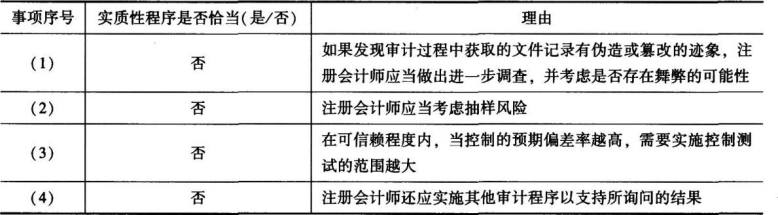
(1)在审计的过程中,A注册会计师发现某银行询证函回函经办人签字处有类似修改痕迹,鉴于甲公司重大错报风险评估水平不高,同时审计工作不涉及鉴定文件的真伪,A注册会计师未展开进一步调查。
(2)A注册会计师在对甲公司与付款交易相关的内部控制进行控制测试时,采用了统计抽样方法。抽样得出的样本偏差率低于设定的可容忍偏差率,于是A注册会计师得出了该控制运行有效的结论。
(3)在了解与货币资金相关的内部控制后,A注册会计师认为相关内部控制的预期偏差率虽然低于可容忍偏差率,但是预期偏差率相对较高。在设计进一步审计程序时,A注册会计师相应缩小了控制测试的范围。
(4)A注册会计师收到的一份应收账款回函显示存在2万元差异,甲公司管理层解释系销售返利金额尚未商定所致,因差异较小,A注册会计师将询问结果记录于审计工作底稿,未实施其他审计程序。
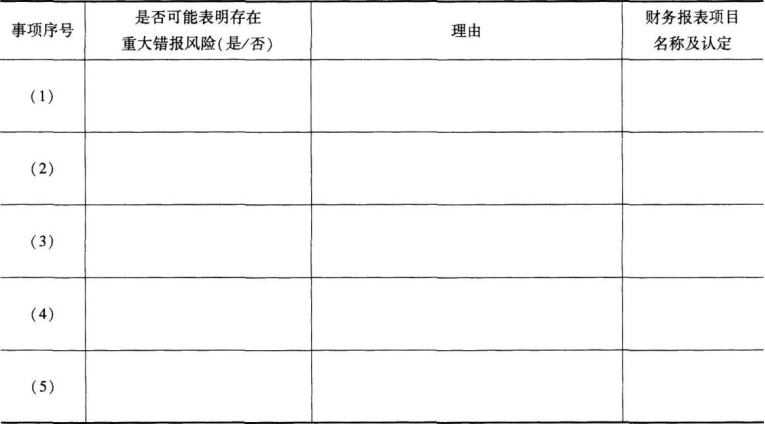
要求:(1)针对资料一第(1)至(5)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险。
简要说明理由。如果认为该风险为认定层次重大错报风险,说明该风险主要与哪些财务报表项目(仅限于营业收入、营业成本、应收账款、管理费用、信用减值损失、固定资产、无形资产、预计负债)的哪些认定相关(不考虑税务影响)。将答案直接填入答题区的相应表格内。
(2)针对资料三第(1)至(5)项,假定不考虑其他条件,逐项指出审计计划的内容是否恰当。如不恰当,简要说明理由。将答案直接填人答题区的相应表格内。
(3)针对资料四第(1)至(3)项,假定不考虑其他条件,逐项指出各项控制测试是否恰当。如不恰当,提出改进建议。将答案直接填入答题区的相应表格内。
(4)针对资料五第(1)至(4)项,假定不考虑其他条件,逐项指出各项实质性程序是否恰当。如不恰当,简要说明理由。将答案直接填入答题区的相应表格内。
参考答案
暂无
答案解析
(1)
(2)
(3)
(4)
(2)
(3)
(4)
你可能感兴趣的试题
A.注册会计师审计只能提供合理保证,因此无法有效满足财务报表预期使用者的需求
B.注册会计师审计不能代替管理层的责任,因此审计无法改善财务报表的质量或内涵
C.审计的基础是独立性.注册会计师只需保持独立性即可执行审计业务
D.当注册会计师获取充分、适当的审计证据将审计风险降至可接受的低水平时,就获取了对所审计财务报表的合理保证
A.职业怀疑要求注册会计师不应机械地完成审计准则要求实施的审计程序
B.职业怀疑要求注册会计师对被审计单位提供的所有资料均认为存在舞弊或错误
C.在审计项目的早期和内审部门的适当人员建立联系并在审计过程中持续保持沟通,有效共享信息,体现了注册会计师在审计过程中保持职业怀疑
D.注册会计师需要考虑的审计证据既包括能够印证财务报表认定的证据,也包括与之相矛盾的证据
A.财务报表层次的重大错报风险进一步细分为固有风险和控制风险
B.在考虑固有风险时,无需考虑控制的影响
C.固有风险始终存在,而运行有效的内部控制可以消除控制风险
D.复杂的计算比简单计算更可能出错,带来的风险属于控制风险