简答题
审计
题号 #5490552
ABC会计师事务所的质量控制制度部分内容摘录如下:
(1)每项业务至少委派一名项目合伙人,项目合伙人兼任该项业务的项目质量控制复核人员。
(2)项目质量控制复核人员应当在项目组出具审计报告之后开始实施复核。
(3)每年末对员工的业绩进行评价,以参与项目的数量为衡量指标,数量排名在前10%的员工晋升高一级的职务。
(4)对项目质量控制复核的记录内容包括:有关项目质量控制复核的政策所需要的程序已得到执行;复核人员没有发现任何尚未解决的事项,使其认为项目组作出的重大判断及形成的结论不适当。
(5)业务工作底稿的所有权归会计师事务所所有,根据法律法规的规定。会计师事务所可以将工作底稿用于为法律诉讼准备文件或提供证据。
(6)在三年周期内对负责公众利益实体审计业务的项目合伙人完成至少一个项目的检查。
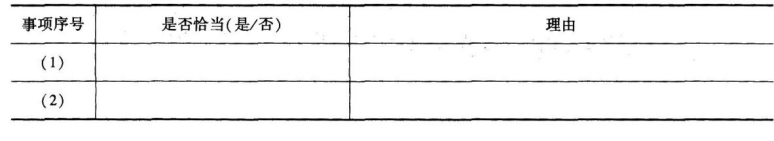
要求:针对上述第(1)至(6)项,逐项指出ABC会计师事务所的质量控制制度的内容是否恰当。如不恰当,简要说明理由。
参考答案
暂无
答案解析
(1)不恰当。项目合伙人不得兼任项目质量控制复核人员。
(2)不恰当。项目质量控制复核应当在出具报告前完成。
(3)不恰当。会计师事务所的业绩评价应当以质量为导向。
(4)不恰当。还应当记录项目质量控制复核在出具报告前业已完成。
(5)恰当。
(6)不恰当。应当在三年内完成对每一位项目合伙人的至少一个项目的检查。
(2)不恰当。项目质量控制复核应当在出具报告前完成。
(3)不恰当。会计师事务所的业绩评价应当以质量为导向。
(4)不恰当。还应当记录项目质量控制复核在出具报告前业已完成。
(5)恰当。
(6)不恰当。应当在三年内完成对每一位项目合伙人的至少一个项目的检查。
你可能感兴趣的试题
A.除审计和审阅外的其他鉴证业务提供的保证程度为有限保证
B.税务咨询属于注册会计师提供的相关服务。不提供任何程度的保证水平
C.合理保证业务的检查风险低于有限保证业务的检查风险
D.合理保证的鉴证业务的目标是注册会计师将鉴证业务风险降至该业务环境下可接受的低水平
A.保持职业怀疑可以使注册会计师发现所有由于舞弊导致的错报
B.注册会计师在审计业务的所有阶段都需要保持职业怀疑
C.项目质量控制复核人员的独立复核,是保持职业怀疑的一种体现
D.会计师事务所领导层过于强调收入和利润增长,而非审计质量,会削弱职业怀疑的保持