简答题
审计
题号 #5490730
A注册会计师负责对甲公司2019年度财务报表进行审计。在针对应收账款实施审计程序时,A注册会计师采用了货币单元抽样方法。相关事项如下:
(1)应收账款总体账面金额为5206000元。账户金额在200000元以上的10个,总金额为3600000元,A注册会计师拟对其全部进行函证:账户金额在200000元以下的应收账款账户300个,拟采用适当的选样方法选取样本进行函证。
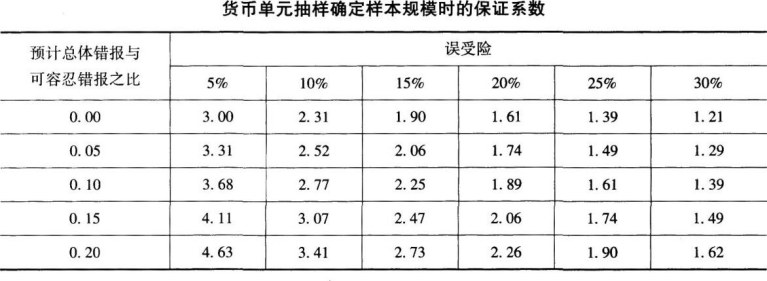
(2)A注册会计师确定的可接受的误受风险为5%,可容忍错报为80000元,预计总体错报为4000元。
(3)注册会计师利用系统选样法选取样本,选样间隔为24000元。
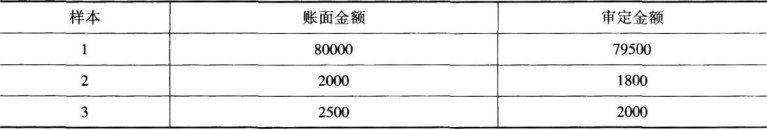
(4)注册会计师在全部进行函证的项目中未发现错报,在选取的样本中发现3个错报,具体情况如下:
要求:
(1)根据资料(1)(2),利用公式计算样本规模。
(2)根据资料(3)(4),计算总体错报的上限,并指明样本结果是否支持应收账款账面金额。
参考答案
暂无
答案解析
(1)样本规模=总体账面金额/可容忍错报×保证系数=(5206000-3600000)/80000×3.31=67
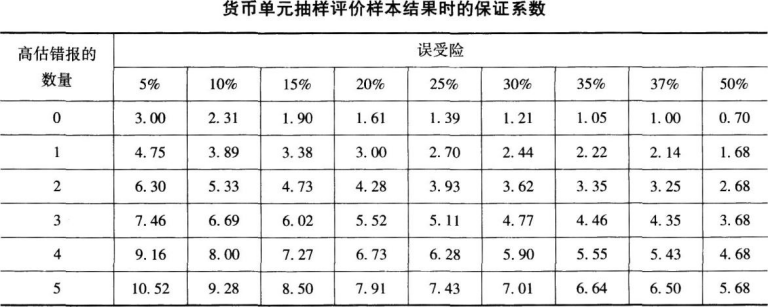
(2)总体错报上限=500+4800×1.75+2400×1.55+3×24000=84620(元)
由于总体错报上限大于可容忍错报,注册会计师得出结论,样本结果不支持应收账款账面金额。
(2)总体错报上限=500+4800×1.75+2400×1.55+3×24000=84620(元)
由于总体错报上限大于可容忍错报,注册会计师得出结论,样本结果不支持应收账款账面金额。