简答题
审计
题号 #5490734
上市公司甲银行是ABC会计师事务所的常年审计客户。XYZ咨询公司是ABC会计师事务所的网络事务所。A注册会计师作为项目合伙人在对甲银行2019年度财务报表进行审计的过程中,遇到下列事项:
(1)乙公司和甲银行均为丙公司的重要子公司,乙公司于2019年8月聘请XYZ咨询公司为其提供与财务会计系统相关的内部审计服务,由乙公司承担管理层责任。乙公司和丙公司均不是ABC会计师事务所的审计客户。
(2)B注册会计师曾任甲银行2018年度财务报表审计的项目经理,并与A注册会计师一同签署了甲银行2018年度审计报告。B注册会计师不再参与甲银行2019年的财务报表审计业务.并于2019年年末从事务所离职,加入甲银行担任财务经理。
(3)项目组成员C注册会计师于2019年2月份按照正常商业条件在甲银行开立账户,并购买了10万元甲银行公开发行的三个月的理财产品。该理财产品主要投资于各类债券基金。已知该理财产品获益的金额对于C注册会计师重大。
(4)甲银行拥有丁公司2%的股份,对丁公司不具有重大影响,且该投资对于甲银行也不重大。项目组成员D注册会计师于2019年10月份购买了丁公司100股股票,截至2019年12月31日,这些股票的市价为2000元。
(5)ABC会计师事务所通过与甲银行控股的戊投资银行共同组成服务团队的形式,向潜在客户提供审计、公司财务顾问等一揽子专业服务。
(6)XYZ公司的管理合伙人于2019年6月退休后担任甲银行董事会秘书。
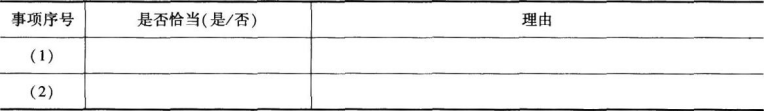
要求:针对上述第(1)至(6)项,逐项指出是否存在违反中国注册会计师职业道德守则的情况,并简要说明理由。
参考答案
暂无
答案解析
(1)不存在。XYZ咨询公司为乙公司提供的内部审计服务结果不构成ABC会计师事务所的审计对象,且由乙公司承担管理层责任,故不会产生对独立性的不利影响。
(2)存在。作为甲银行2018年度审计报告的签字注册会计师,B注册会计师适用职业道德守则对项目合伙人/关键审计合伙人的规定。其离职加入甲银行的时问早于甲银行发行2019年已审财务报表的日期,尚在冷却期内,将因密切关系或外在压力对独立性产生严重的不利影响。
(3)不存在。C注册会计师按照正常的商业条件在甲银行开立账户,并购买甲银行的理财产品,通常不会对独立性产生不利影响。
(4)不存在。D注册会计师与甲银行均拥有丁公司的股票,但因其持有的经济利益并不重大,且甲银行不能对丁公司施加重大影响.故不存在对独立性的不利影响。
(5)存在。甲银行属于上市公司,戊投资银行视同为ABC会计师事务所审计客户,上述关系一般被视为商业关系.当该投资银行同时为该会计师事务所的审计客户时,会计师事务所不得介入此类商业关系。
(6)存在。XYZ公司的管理合伙人作为高级合伙人在离职后十二个月内加入甲银行担任董事会秘书,因外在压力对独立性产生严重不利影响。
(2)存在。作为甲银行2018年度审计报告的签字注册会计师,B注册会计师适用职业道德守则对项目合伙人/关键审计合伙人的规定。其离职加入甲银行的时问早于甲银行发行2019年已审财务报表的日期,尚在冷却期内,将因密切关系或外在压力对独立性产生严重的不利影响。
(3)不存在。C注册会计师按照正常的商业条件在甲银行开立账户,并购买甲银行的理财产品,通常不会对独立性产生不利影响。
(4)不存在。D注册会计师与甲银行均拥有丁公司的股票,但因其持有的经济利益并不重大,且甲银行不能对丁公司施加重大影响.故不存在对独立性的不利影响。
(5)存在。甲银行属于上市公司,戊投资银行视同为ABC会计师事务所审计客户,上述关系一般被视为商业关系.当该投资银行同时为该会计师事务所的审计客户时,会计师事务所不得介入此类商业关系。
(6)存在。XYZ公司的管理合伙人作为高级合伙人在离职后十二个月内加入甲银行担任董事会秘书,因外在压力对独立性产生严重不利影响。
你可能感兴趣的试题
A.风险评估程序
A.风险评估程序
A.风险评估程序
B.控制测试
B.控制测试
B.控制测试
C.实质性细节测试
C.实质性细节测试
C.实质性细节测试
D.实质性分析程序
D.实质性分析程序
D.实质性分析程序
A.内部控制审计是指会计师事务所接受委托,对特定基准日内部控制设计与运行的有效性进行审计
B.注册会计师执行内部控制审计时,不是针对财务报表涵盖的整个期间内部控制设计与运行的有效性发表意见
C.注册会计师执行内部控制审计时,审计意见覆盖的范围是对所有内部控制有效性发表审计意见
D.内部控制审计不仅仅只测试特定基准日当天的内部控制设计与运行的有效性,而是需要考察足够长的运行时间