简答题
财务成本管理
题号 #5493552
某制造厂生产甲、乙两种产品.有关资料如下:
(1)甲、乙两种产品2019年1月份的有关成本资料如表1所示:
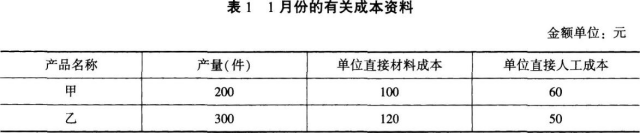
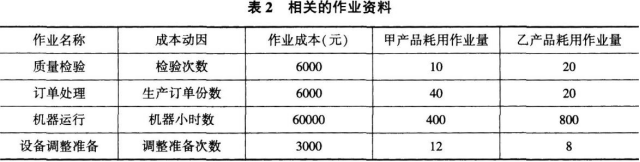
(2)月初甲产品在产品制造费用(作业成本)为5200元,乙产品在产品制造费用(作业成本)为5600元;月末在产品数量,甲为40件,乙为60件,总体完工率均为50%;按照约当产量法在完工产品和在产品之间分配制造费用(作业成本),本月发生的制造费用(作业成本)总额为75000元,相关的作业有4个,有关资料如表2所示:
要求:
(1)计算各项作业的成本动因分配率。
(2)用作业成本法计算甲、乙两种产品的单位成本。
(3)以机器小时作为制造费用的分配标准,采用传统成本计算法计算甲、乙两种产品的单位成本。
(4)假设决策者计划让单位售价高于单位成本10元,根据第(3)问的结果确定甲产品和乙产品的销售单价,试分析可能造成的不利影响。
参考答案
暂无
答案解析
(1)质量检验的成本动因分配率=6000/(10+20)=200(元/次)
订单处理的成本动因分配率=6000/(40+20)=100(元/份)
机器运行的成本动因分配率=60000/(400+800)=50(元/小时)
设备调整准备的成本动因分配率=3000/(12+8)=150(元/次)
(2)甲产品:
分配的本月发生的作业成本=200×10+100×40+50×400+150×12=27800(元)
单位作业成本=(27800+5200)/(200+40:<50%)=150(元/件)
单位成本=100+60+150=310(元/件)
乙产品:
分配的本月发生的作业成本=200×20+lOOx20+50×800+150×8=47200(元)
单位作业成本=(47200+5600)/(300+60×50%)=160(元/件)
单位成本=120+50+160=330(元/件)
(3)本月发生的制造费用分配率=75000/(400+800)=62.5(元/小时)
甲产品分配本月发生的制造费用=62.5x400=25000(元)
甲产品单位制造费用=(25000+5200)/(200+40×50%)=137.27(元/件)
甲产品单位成本=100+60+137.27=297.27(元/件)
乙产品分配本月发生的制造费用=62.5x800=50000(元)
乙产品单位制造费用=(50000+5600)/(300+60×50%)=168.48(元/件)
单位成本=120+50+168.48=338.48(元/件)
(4)甲产品单位售价=297.27+10=307.27(元)
乙产品单位售价=338.48+10=348.48(元)
与传统的成本计算方法相比,作业成本法能够提供更加真实、准确的成本信息。因此.本题中甲产品的真实单位成本应该是310元,而决策者制定的单位售价为307.27元,如果与传统的单位成本297.27元比较,好像是有利可图,结果实际上是在畅销的同时,每销售一件产品,就要亏损2.73(310—307.27)元,如果按照作业成本法计算,则会避免这个决策失误。对于乙产品而言,真实单位成本应该是330元,显然348.48元的定价偏高,会对销量产生负面影响,给企业造成损失。而如果按照作业成本法计算,把单位售价降低一些,则会避免这个损失的发生。
订单处理的成本动因分配率=6000/(40+20)=100(元/份)
机器运行的成本动因分配率=60000/(400+800)=50(元/小时)
设备调整准备的成本动因分配率=3000/(12+8)=150(元/次)
(2)甲产品:
分配的本月发生的作业成本=200×10+100×40+50×400+150×12=27800(元)
单位作业成本=(27800+5200)/(200+40:<50%)=150(元/件)
单位成本=100+60+150=310(元/件)
乙产品:
分配的本月发生的作业成本=200×20+lOOx20+50×800+150×8=47200(元)
单位作业成本=(47200+5600)/(300+60×50%)=160(元/件)
单位成本=120+50+160=330(元/件)
(3)本月发生的制造费用分配率=75000/(400+800)=62.5(元/小时)
甲产品分配本月发生的制造费用=62.5x400=25000(元)
甲产品单位制造费用=(25000+5200)/(200+40×50%)=137.27(元/件)
甲产品单位成本=100+60+137.27=297.27(元/件)
乙产品分配本月发生的制造费用=62.5x800=50000(元)
乙产品单位制造费用=(50000+5600)/(300+60×50%)=168.48(元/件)
单位成本=120+50+168.48=338.48(元/件)
(4)甲产品单位售价=297.27+10=307.27(元)
乙产品单位售价=338.48+10=348.48(元)
与传统的成本计算方法相比,作业成本法能够提供更加真实、准确的成本信息。因此.本题中甲产品的真实单位成本应该是310元,而决策者制定的单位售价为307.27元,如果与传统的单位成本297.27元比较,好像是有利可图,结果实际上是在畅销的同时,每销售一件产品,就要亏损2.73(310—307.27)元,如果按照作业成本法计算,则会避免这个决策失误。对于乙产品而言,真实单位成本应该是330元,显然348.48元的定价偏高,会对销量产生负面影响,给企业造成损失。而如果按照作业成本法计算,把单位售价降低一些,则会避免这个损失的发生。
你可能感兴趣的试题
A.20%
A.20%
A.20%
A.20%
B.18.6%
B.18.6%
B.18.6%
B.18.6%
C.19%
C.19%
C.19%
C.19%
D.22.4%
D.22.4%
D.22.4%
D.22.4%
A.60
B.61.2
C.66
D.67.2