简答题
财务成本管理
题号 #5493585
甲公司是一家移动通讯产品制造企业,主营业务是移动通讯产品的生产和销售,为了扩大市场份额,准备投产智能型手机产品(简称智能产品)。目前相关技术研发已经完成,正在进行该项目的可行性研究。资料如下:
如果可行,该项目拟在2019年初投产,预计该智能产品3年后(即2021年末)停产。即项目预期持续3年。智能产品单位售价3000元,2019年销售10万部,销量以后每年按10%增长,单位变动制造成本为2000元,每年付现固定制造费用400万元,每年付现销售和管理费用与销售收入的比例为10%。
为生产该智能产品,需添置一条生产线,预计购置成本12000万元。生产线可在2018年末前安装完毕。按税法规定,该生产线折旧年限4年,预计净残值率为5%,采用直线法计提折旧,预计2021年末该生产线变现价值为2400万元。
公司现有一闲置厂房对外出租,每年年末收取租金80万元,该厂房可用于生产该智能产品。因生产线安装期较短,安装期间租金不受影响。由于智能产品对当前产品的替代效应。当前产品2019年销量下降1.5万部,下降的销量以后按每年10%增长,2021年末智能产品停产,替代效应消失,2022年当前产品销量恢复至智能产品投产前水平。当前产品的单位售价1600元,单位变动成本为1200元。
营运资本为销售收入的20%,智能产品项目垫支的营运资本在各年年初投入,在项目结束时全部收回。减少的当前产品的垫支的营运资本在各年年初收回,智能产品项目结束时重新投入。
项目加权平均资本成本为9%,公司适用的所得税税率为25%,假设该项目的初始现金流量发生在2018年年末,营业现金流量均发生在以后各年末。
要求:
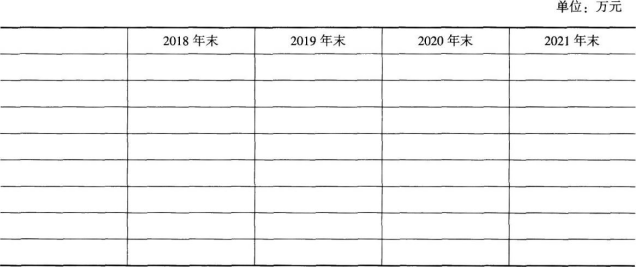
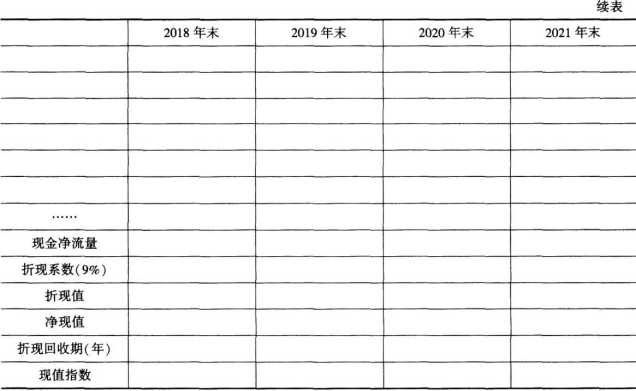
(1)计算项目的初始现金流量(2018年末增量现金净流量)、2019~2021年的增量现金净流量及项目的净现值、折现回收期和现值指数,并判断项目可行性。
(2)为分析未来不确定性对该项目净现值的影响,应用最大最小法计算单位变动制造成本的最大值,应用敏感程度法计算单位变动制造成本上升5%时,净现值对单位变动制造成本的敏感系数。
参考答案
暂无
答案解析
(1)
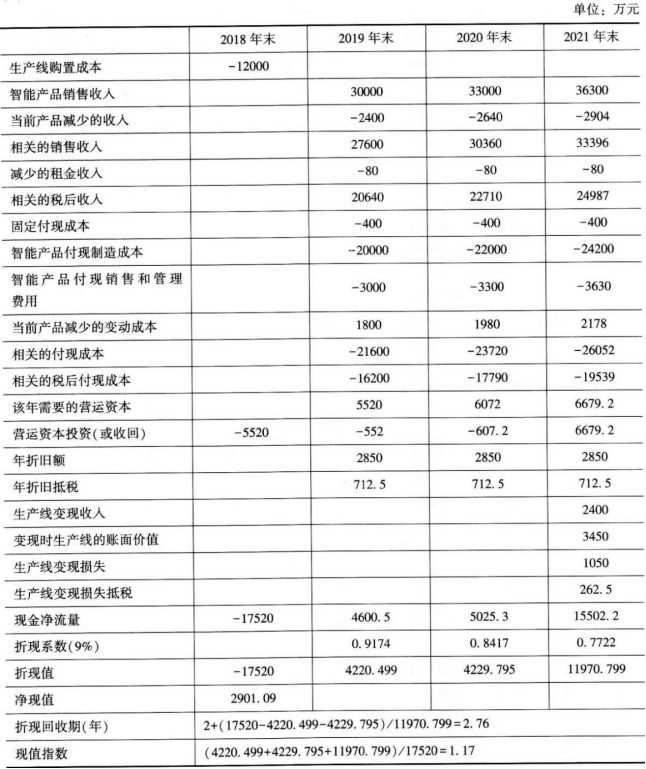
由于项目的净现值大于0,所以,该项目具有可行性。
(2)假设单位变动制造成本的最大值为w元,则:智能产品税后付现制造成本各年依次为lOWx
(1-25%):7.5W(万元)、7.5 Wx1.1=8.25W(万元)、8.25 w×1.1=9.075W(万元),2019年~2021年各年的现金净流量(万元)分别为:
2019年现金净流量=4600.5+20000×(1—25%)一7.5W=19600.5-7.5W
2020年现金净流量=5025.3+22000×(1-25%)一8.25W=21525.3-8.25W
2021年现金净流量=15502.2+24200×(1—25%)一9.075W:33652.2-9.075W
净现值=(19600.5—7.5w)×0.9174+(21525.3—8.25W)×0.8417+(33652.2—9.075W)×0.7722一l7520=19600·5x0·9174—7.5Wx0.9174+21525.3x0.8417—8.25Wx0.8417+33652.2x0.7722—9.075W×0.7722—17520=17981.499—6.8805W+18117.845-6.944W+25986.229—7.0077W一17520=44565.573—20.8322W
根据净现值=0可知,44565.573—20.8322W:0,即W:2139.26(元)。
单位变动制造成本上升5%时,净现值减少额=20000×5%x(1-25%)×0.9174+22000×5%×(1-25%)×0-8417+24200×5%×(1-25%)×0.7722=750×0.9174+825x0.8417+907.5x0.7722:2083.224(万元),净现值增长率=一2083.224/2901.09=一71.81%,所以,净现值对单位变动制造成本的敏感系数=一71.81%/5%=一14.36。
由于项目的净现值大于0,所以,该项目具有可行性。
(2)假设单位变动制造成本的最大值为w元,则:智能产品税后付现制造成本各年依次为lOWx
(1-25%):7.5W(万元)、7.5 Wx1.1=8.25W(万元)、8.25 w×1.1=9.075W(万元),2019年~2021年各年的现金净流量(万元)分别为:
2019年现金净流量=4600.5+20000×(1—25%)一7.5W=19600.5-7.5W
2020年现金净流量=5025.3+22000×(1-25%)一8.25W=21525.3-8.25W
2021年现金净流量=15502.2+24200×(1—25%)一9.075W:33652.2-9.075W
净现值=(19600.5—7.5w)×0.9174+(21525.3—8.25W)×0.8417+(33652.2—9.075W)×0.7722一l7520=19600·5x0·9174—7.5Wx0.9174+21525.3x0.8417—8.25Wx0.8417+33652.2x0.7722—9.075W×0.7722—17520=17981.499—6.8805W+18117.845-6.944W+25986.229—7.0077W一17520=44565.573—20.8322W
根据净现值=0可知,44565.573—20.8322W:0,即W:2139.26(元)。
单位变动制造成本上升5%时,净现值减少额=20000×5%x(1-25%)×0.9174+22000×5%×(1-25%)×0-8417+24200×5%×(1-25%)×0.7722=750×0.9174+825x0.8417+907.5x0.7722:2083.224(万元),净现值增长率=一2083.224/2901.09=一71.81%,所以,净现值对单位变动制造成本的敏感系数=一71.81%/5%=一14.36。
你可能感兴趣的试题
A.兼并公告
B.新股发行公告
C.高股利股票
D.资本支出公告
A.6.65
A.6.65
B.5.52
B.5.52
C.3.87
C.3.87
D.4.88
D.4.88
A.130000
B.118000
C.116000
D.150000