简答题
财务成本管理
题号 #5493679
A公司是一家机械制造企业,生产多种规格的厨房设备,按照客户订单要求分批组织生产。各种产品均需经过两个步骤加工,第一车间为机械加工车间,第二车间为装配车间。
本月生产的6号和7号订单的有关资料如下:
(1)批号6生产甲产品;6月底第一车间在产品10台(6月份投产);7月20日全部完工入库;月末两车间均无6号甲产品在产品。
(2)批号7生产乙产品;6月底无在产品,7月份投产8台,7月底3台完工入库,剩余5台为第一车间在产品(平均完工程度40%)。
生产6号和7号的直接材料均在各车间开始生产时一次投入,直接人工费用和制造费用在加工过程中陆续发生。A公司采用分批法计算产品成本,各车间的直接人工费用和制造费用按实际加工工时在各批产品之间进行分配,各批产品的生产费用采用约当产量法在完工产品(或半成品)和在产品之间进行分配。
7月份有关成本核算的资料如下:
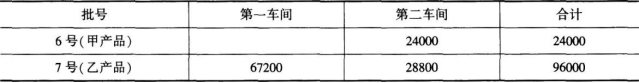
(1)直接材料费用
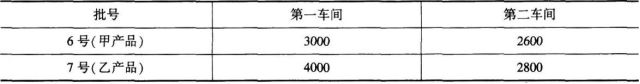
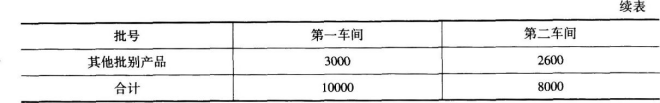
(2)实际加工工时
(3)直接人工费用
第一车间发生直接人工费用100000元,第二车间发生直接人工费用72000元。
(4)制造费用
第一车间发生制造费用80000元,第二车间发生制造费用56000元。
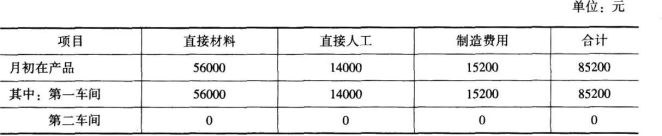
(5)6号订单月初在产品成本
要求:
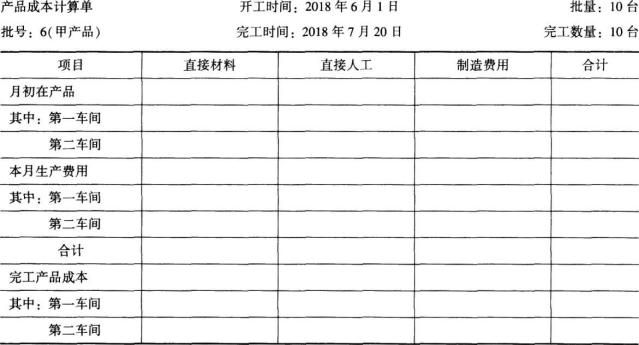
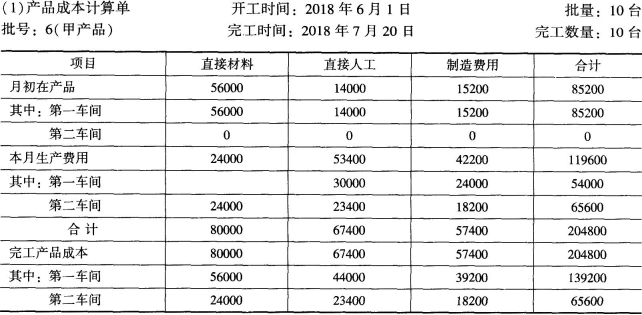
(1)计算填列6号订单的产品成本计算单。
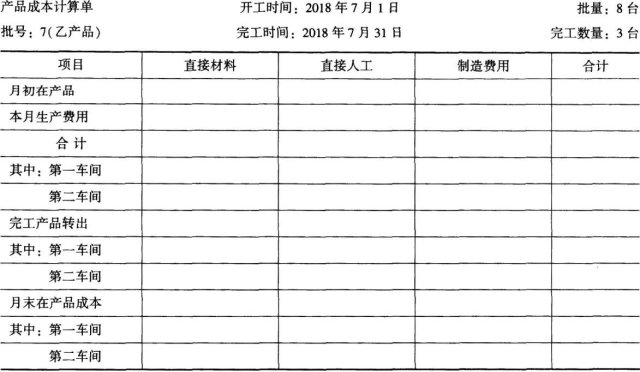
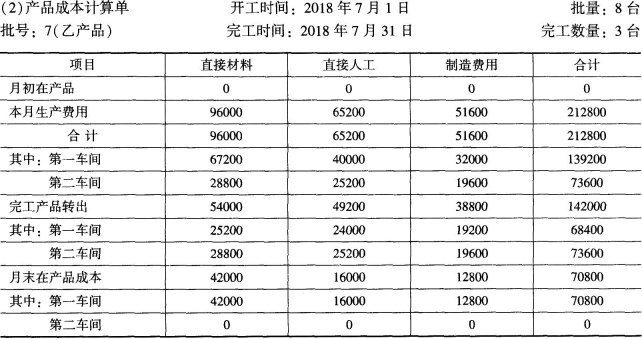
(2)计算填列7号订单的产品成本计算单。
参考答案
暂无
答案解析
计算过程:
一车间分配人工费用:6号订单分配人工费=100000/l0000×3000=30000(元)
7号订单分配人工费=100000/10000×4000=40000(元)
一车间分配制造费用:6号订单分配制造费用=80000/10000×3000=24000(元)
7号订单分配制造费用=80000/10000×4000=32000(元)
二车间分配人工费用:6号订单分配人工费=72000/8000×2600=23400(元)
7号订单分配人工费=72000/8000×2800=25200(元)
二车间分配制造费用:6号订单分配制造费用=56000/8000×2600=18200(元)
7号订单分配制造费用=56000/8000×2800=19600(元)
计算过程:
完工产品成本负担的第一车间材料费=67200/(3+5)×3=25200(元)
完工产品成本负担的第一车间人工费=40000/(3+5×40%)×3=24000(元)
完工产品成本负担的第一车间制造费用=32000/(3+5×40%)×3=19200(元)
由于第二车间无月末在产品,所以本月发生的各项生产费用合计全部计入本月完工产品成本。
完工产品成本=直接材料成本+直接人工成本+制造费用=54000+49200+38800=142000(元)
月末第一车间在产品材料成本=67200-25200=42000(元)
月末第一车间在产品人工成本=40000-24000=16000(元)
月末第一车间在产品制造费用=32000-19200=12800(元)
月末第一车间在产品成本=42000+16000+12800=70800(元)
你可能感兴趣的试题
A.4.5%
B.5.5%
C.10%
D.10.5%