简答题
财务成本管理
题号 #5493741
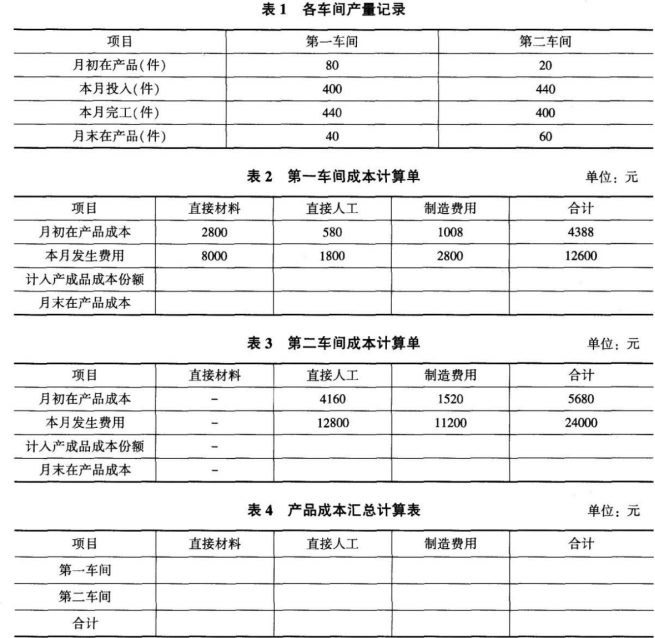
E企业生产甲产品,分第一车间和第二车间进行生产,每件完工产品耗用1件甲半成品,采用平行结转分步法计算产品成本。直接材料于生产开始时一次投入,各步骤月末在产品完工程度均为40%,生产费用在完工产品与在产品之间的分配采用约当产量法。相关资料见下表:
要求:
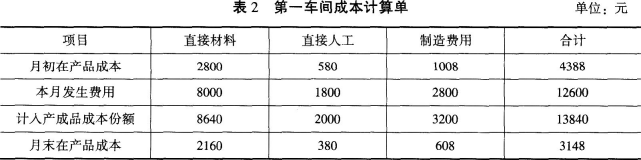
(1)计算第一车间的约当总产量(按直接材料、直接人工、制造费用分别计算),并把表2填写完整。
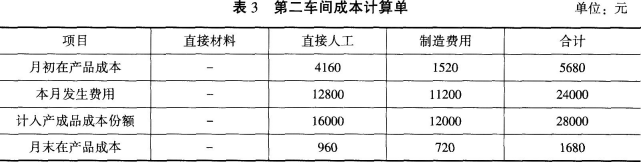
(2)计算第二车间的约当总产量,并把表3填写完整。
(3)把表4填写完整,并计算单位产品成本。
参考答案
暂无
答案解析
(1)第一车间的在产品约当产量计算如下:
直接材料:在产品约当产量=40×100%+60=100(件)
直接人工:在产品约当产量=40×40%+60=76(件)
制造费用:在产品约当产量=40×40%+60=76(件)
由于企业最后完工的产品(400件)耗用第一车间的完工产品400件,因此,计算第一车间的约当总产量时,还应该加上企业最后完工的产品数量400件,即:
直接材料:约当总产量=400+100=500(件)
直接人工:约当总产量=400+76=476(件)
制造费用:约当总产量=400+76=476(件)
直接材料:
计入产成品成本份额=(2800+8000)/500x400=8640(元)
月末在产品成本=2800+8000-8640=2160(元)
或:月末在产品成本=(2800+8000)/500×100=2160(元)
直接人工:
计入产成品成本份额=(580+1800)/476×400=2000(元)
月末在产品成本=580+1800-2000=380(元)
或:月末在产品成本=(580+1800)/476×76=380(元)
制造费用:
计入产成品成本份额=(1008+2800)/476×400=3200(元)
月末在产品成本=1008+2800-3200=608(元)
或:月末在产品成本=(1008+2800)/476×76=608(元)
(2)第二车间的约当总产量如下:
直接人工:约当总产量=400+60×40%=424(件)
制造费用:约当总产量=400+60×40%=424(件)
直接人工:
计入产成品成本份额=(4160+12800)/424x400=16000(元)
月末在产品成本=4160+12800-16000=960(元)
或:月末在产品成本=(4160+12800)/424×24=960(元)
制造费用:
计入产成品成本份额=(1520+11200)/424×400=12000(元)
月末在产品成本=1520+11200-12000=720(元)
或:月末在产品成本=(1520+11200)/424x24=720(元)
(3)
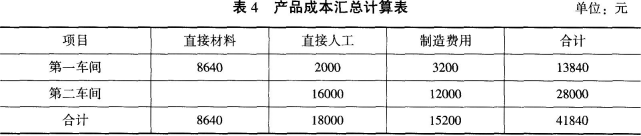
单位产品成本=41840/400=104.6(元)
【提示】
(1)在平行结转分步法中,“完工产品”指的是企业“最后完工的产成品”(本题中指的是400件),某个步骤的“在产品”指的是“广义在产品”,包括该步骤尚未加工完成的在产品(称为该步骤的狭义在产品)和该步骤已完工但尚未最终完成的产品(即后面各步骤的狭义在产品)。换句话说,凡是该步骤“参与”了加工,但还未最终完工形成产成品的,都属于该步骤的“广义在产品”。本题中,表1中的40件和60件都属于第一车间的“广义在产品”;对于第二车间而言,由于是最后一个车间,所以,其广义在产品指的是其狭义在产品,即仅指表1中的60件。
(2)计算某步骤的广义在产品的约当产量时,实际上计算的是“约当该步骤完工产品”的数量,由于后面步骤的狭义在产品耗用的是该步骤的完工产品,所以,计算该步骤的广义在产品的约当产量时。对于后面步骤的狭义在产品的数量,不用乘以其所在步骤的完工程度。本题中用公式表示如下:
某步骤月末(广义)在产品约当量
=该步骤月末狭义在产品数量X在产品完工程度+以后各步月末狭义在产品数量
另外还要注意:本题中原材料在生产开始时一次投入,所以,计算第一车间广义在产品约当产量时。直接材料的在产品完工程度按照100%计算。
直接材料:在产品约当产量=40×100%+60=100(件)
直接人工:在产品约当产量=40×40%+60=76(件)
制造费用:在产品约当产量=40×40%+60=76(件)
由于企业最后完工的产品(400件)耗用第一车间的完工产品400件,因此,计算第一车间的约当总产量时,还应该加上企业最后完工的产品数量400件,即:
直接材料:约当总产量=400+100=500(件)
直接人工:约当总产量=400+76=476(件)
制造费用:约当总产量=400+76=476(件)
直接材料:
计入产成品成本份额=(2800+8000)/500x400=8640(元)
月末在产品成本=2800+8000-8640=2160(元)
或:月末在产品成本=(2800+8000)/500×100=2160(元)
直接人工:
计入产成品成本份额=(580+1800)/476×400=2000(元)
月末在产品成本=580+1800-2000=380(元)
或:月末在产品成本=(580+1800)/476×76=380(元)
制造费用:
计入产成品成本份额=(1008+2800)/476×400=3200(元)
月末在产品成本=1008+2800-3200=608(元)
或:月末在产品成本=(1008+2800)/476×76=608(元)
(2)第二车间的约当总产量如下:
直接人工:约当总产量=400+60×40%=424(件)
制造费用:约当总产量=400+60×40%=424(件)
直接人工:
计入产成品成本份额=(4160+12800)/424x400=16000(元)
月末在产品成本=4160+12800-16000=960(元)
或:月末在产品成本=(4160+12800)/424×24=960(元)
制造费用:
计入产成品成本份额=(1520+11200)/424×400=12000(元)
月末在产品成本=1520+11200-12000=720(元)
或:月末在产品成本=(1520+11200)/424x24=720(元)
(3)
单位产品成本=41840/400=104.6(元)
【提示】
(1)在平行结转分步法中,“完工产品”指的是企业“最后完工的产成品”(本题中指的是400件),某个步骤的“在产品”指的是“广义在产品”,包括该步骤尚未加工完成的在产品(称为该步骤的狭义在产品)和该步骤已完工但尚未最终完成的产品(即后面各步骤的狭义在产品)。换句话说,凡是该步骤“参与”了加工,但还未最终完工形成产成品的,都属于该步骤的“广义在产品”。本题中,表1中的40件和60件都属于第一车间的“广义在产品”;对于第二车间而言,由于是最后一个车间,所以,其广义在产品指的是其狭义在产品,即仅指表1中的60件。
(2)计算某步骤的广义在产品的约当产量时,实际上计算的是“约当该步骤完工产品”的数量,由于后面步骤的狭义在产品耗用的是该步骤的完工产品,所以,计算该步骤的广义在产品的约当产量时。对于后面步骤的狭义在产品的数量,不用乘以其所在步骤的完工程度。本题中用公式表示如下:
某步骤月末(广义)在产品约当量
=该步骤月末狭义在产品数量X在产品完工程度+以后各步月末狭义在产品数量
另外还要注意:本题中原材料在生产开始时一次投入,所以,计算第一车间广义在产品约当产量时。直接材料的在产品完工程度按照100%计算。