简答题
税法
题号 #5547598
某市服装生产企业,为增值税一般纳税人。2019年度取得销售收入40000万元、投资收益1000万元,发生销售成本28900万元、税金及附加1800万元、管理费用3500万元、销售费用4200万元、财务费用1300万元,营业外支出200万元。企业自行计算实现年度利润总额1100万元。2020年初聘请某会计师事务所进行审核,发现以下问题:
(1)本年10月份转让2014年自建的旧办公楼,收入、成本中包含合同记载的含税收入1300万元、成本700万元(其中土地价款200万元),但未缴纳转让环节的相关税费。经评估机构评估该办公楼的重置成本为1600万元,成新度折扣率5成。
(2)8月中旬购买安全生产专用设备(属于企业所得税优惠目录规定范围)一台,取得增值税专用发票注明金额600万元、进项税额78万元,当月投入使用,企业将其费用一次性计入了成本扣除。
价格超过500万元的固定资产应按期计提折旧,分期扣除。
专用设备投入使用当年应计提的折旧费用=600÷10÷12×4=20(万元)
会计上扣了600万是错误的,正确的会计利润=1100-8.08-69.01+600-20+33.9=1636.81(万元)
购入安全生产设备投资额600万元
购入环境保护、节能节水、安全生产等专用设备的,该投资额的10%可从当年应纳税额中抵免,不足抵免的,可以在以后5个纳税年度内结转抵免。
最终应纳税额抵减=600×10%=60(万元)
(3)接受非股东单位捐赠原材料一批,取得增值税专用发票注明金额30万元、进项税额3.9万元,直接计入了“资本公积”账户核算。
借:原材料30
应交税费——应交增值税(进项税额)3.9
贷:营业外收入33.9
本期会计利润总额=1100-8.08-69.01+600-20+33.9=1636.81(万元)
(4)管理费用中含业务招待费用130万元。
实际发生的业务招待费为130万元
扣除限额1=业务招待费×60%=130×60%=78(万元)
扣除限额2=销售收入×5‰=40000×5‰=200(万元)
应纳税调增=130-78=52(万元)
(5)成本、费用中含实发工资总额1200万元、职工福利费180万元、职工工会经费28万元、职工教育经费106万元。
实际发生的职工福利费180万元
扣除限额=1200×14%=168(万元)
应纳税调增=180-168=12(万元)
实际发生的工会经费28万元
扣除限额=实发工资×2%=1 200×2%=24(万元)
应纳税调增=28-24=4(万元)
三项经费合计纳税调增=12+4+10=26(万元)
实际发生的职工教育经费106万元
扣除限额=1200×8%=96(万元)
应纳税调增=106-96=10(万元)
(6)投资收益中含转让国债收益85万元,该国债购入面值72万元,发行期限3年,年利率5%,转让时持有天数为700天。
国债利息收入6.9万元
国债利息收入=72×5%/365×700=6.90(万元)
国债利息收入免税,纳税调减=6.9(万元)
(7)营业外支出中含通过当地环保部门向环保设施建设捐款180万元并取得合法票据。
公益性捐赠180万元
捐赠限额=1636.81×12%=196.42(万元)
限额之内无需调整
应纳税所得额=1636.81+52+26-6.9 =1707.91(万元)
应纳税额=1707.91×25%-60=366.98(万元)
(其他相关资料:假设税法规定安全专用设备折旧年限为10年,不考虑残值;该企业转让不动产选用简易计税方法;产权转移书据印花税税率0.5‰。)
要求:根据上述资料,计算回答下列问题。
(1)计算旧办公楼销售环节应缴纳的城市维护建设税、教育费附加、地方教育附加、印花税和土地增值税。
(2)计算专用设备投入使用当年应计提的折旧费用。
(3)计算该企业2019年度的会计利润总额。
(4)计算业务招待费应调整的应纳税所得额。
(5)计算职工福利费、职工工会经费、职工教育经费应调整的应纳税所得额。
(6)计算转让国债应调整的应纳税所得额。
(7)计算公益性捐赠应调整的应纳税所得额。
(8)计算该企业2019年的应纳税所得额。
(9)计算该企业2019年度应缴纳的企业所得税。
参考答案
暂无
答案解析
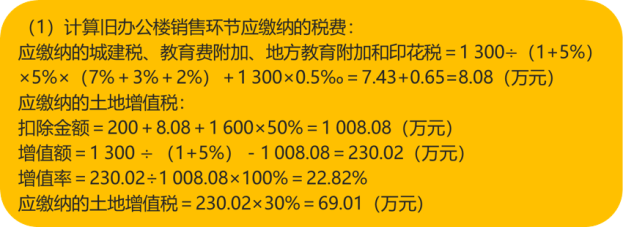
(1)计算旧办公楼销售环节应缴纳的税费:
应缴纳的城建税、教育费附加、地方教育附加和印花税
=1300÷(1+5%)×5%×(7%+3%+2%)+1300×
0.5‰=7.43+0.65=8.08(万元)
应缴纳的土地增值税:
扣除金额=200+8.08+1600×50%=1008.08(万元)
增值额=1300÷(1+5%)- 1008.08=230.02(万元)
增值率=230.02÷1008.08×100%=22.82%
应缴纳的土地增值税=230.02×30%=69.01(万元)
(2)专用设备投入使用当年应计提的折旧费用=600÷10÷12×4=20 (万元)
(3)该企业2019年度的会计利润总额=1100-8.08-69.01+600-20+33.9=1636.81(万元)
(4)标准1:业务招待费的扣除标准=130×60%=78(万元)
标准2:业务招待费的扣除标准=40000×5‰=200(万元)
业务招待费应调整的应纳税所得额=130-78=52(万元)
(5)职工福利费、职工工会经费、职工教育经费应调整的应纳税所得额合计=(180-1200×14%)+(28-1200×2%)+(106-1200×8%)=26(万元)
(6)转让国债应调整的应纳税所得额=72×(5%÷365)×700=6.90(万元)
(7)公益性捐赠应调整的应纳税所得额
捐赠限额=1636.81×12%=196.42(万元)
限额之内无需调整
(8)该企业2019年的应纳税所得额
=1636.81+52+26-6.9 =1707.91(万元)
(9)该企业2019年度应缴纳的企业所得税
=1707.91×25%-600×10%=366.98(万元)。
应缴纳的城建税、教育费附加、地方教育附加和印花税
=1300÷(1+5%)×5%×(7%+3%+2%)+1300×
0.5‰=7.43+0.65=8.08(万元)
应缴纳的土地增值税:
扣除金额=200+8.08+1600×50%=1008.08(万元)
增值额=1300÷(1+5%)- 1008.08=230.02(万元)
增值率=230.02÷1008.08×100%=22.82%
应缴纳的土地增值税=230.02×30%=69.01(万元)
(2)专用设备投入使用当年应计提的折旧费用=600÷10÷12×4=20 (万元)
(3)该企业2019年度的会计利润总额=1100-8.08-69.01+600-20+33.9=1636.81(万元)
(4)标准1:业务招待费的扣除标准=130×60%=78(万元)
标准2:业务招待费的扣除标准=40000×5‰=200(万元)
业务招待费应调整的应纳税所得额=130-78=52(万元)
(5)职工福利费、职工工会经费、职工教育经费应调整的应纳税所得额合计=(180-1200×14%)+(28-1200×2%)+(106-1200×8%)=26(万元)
(6)转让国债应调整的应纳税所得额=72×(5%÷365)×700=6.90(万元)
(7)公益性捐赠应调整的应纳税所得额
捐赠限额=1636.81×12%=196.42(万元)
限额之内无需调整
(8)该企业2019年的应纳税所得额
=1636.81+52+26-6.9 =1707.91(万元)
(9)该企业2019年度应缴纳的企业所得税
=1707.91×25%-600×10%=366.98(万元)。