简答题
中级财务管理
题号 #5551817
已知:A、B两种证券构成证券投资组合。A证券的预期收益率为20%,方差是1.7424%,投资比重为60%;B证券的预期收益率为25%,方差是4.84%,投资比重为40%;A证券收益率与8证券收益率的相关系数是0.3。
要求:
(1)通过计算比较A证券和B证券的风险大小。
(2)计算该证券投资组合的预期收益率。
(3)计算该证券投资组合的标准差。
(4)当A证券收益率与B证券收益率的相关系数为0.5时,组合风险和组合预期收益率
会有何变化?
参考答案
暂无
答案解析
(1)
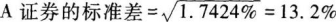
A证券的标准差率=13.2%/20%=66%
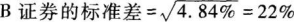
B证券的标准差率=22%/25%=88%
因为A证券的标准差率小于B证券的标准差率,所以A证券的风险小于B证券的风险。
(2)证券投资组合的预期收益率=20%×60%+25%×40%=22%
(3)证券投资组合的标准差
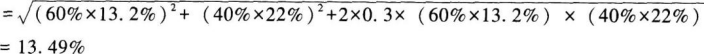
(4)相关系数的大小对投资组合预期收益率没有影响,相关系数的大小对投资组合风险有影响,相关系数越大,投资组合的风险越大。
A证券的标准差率=13.2%/20%=66%
B证券的标准差率=22%/25%=88%
因为A证券的标准差率小于B证券的标准差率,所以A证券的风险小于B证券的风险。
(2)证券投资组合的预期收益率=20%×60%+25%×40%=22%
(3)证券投资组合的标准差
(4)相关系数的大小对投资组合预期收益率没有影响,相关系数的大小对投资组合风险有影响,相关系数越大,投资组合的风险越大。