简答题
中级财务管理
题号 #5551982
维佳工厂生产A、B两种产品。经作业分析,该企业根据各项作业的成本动因性质设立了甲、乙、丙三个作业成本中心,其中甲作业是被乙、丙两个作业消耗的作业,而乙、丙两个作业是被A、B两种产品消耗的作业。本月A、B两种产品的产量及直接成本资料见下表。
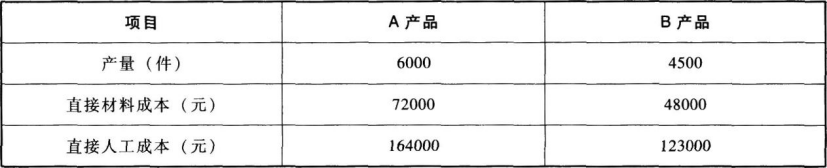
本月甲作业的作业总成本为75000元,成本动因总量为250小时,其中:乙作业耗用140
小时,丙作业耗用110小时。
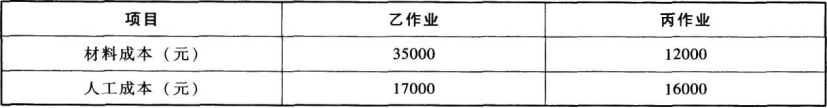
直接追溯至乙、丙两个作业的资源费用资料见下表。
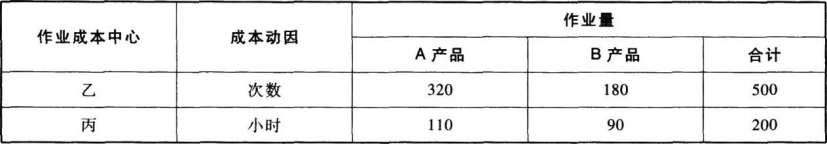
乙、丙两个作业成本中心的成本动因和作业量资料见下表。
要求:
(1)计算甲作业成本分配率以及乙、丙两个作业应分配的甲作业的成本。
(2)计算乙、丙两个作业的作业总成本和单位成本。
(3)计算A、B两种产品应分配的乙、丙两个作业的作业成本。
(4)计算A、B两种产品的总成本和单位成本。
参考答案
暂无
答案解析
(1)甲作业成本分配率=75000/(140+110)=300(元/4,时)
乙作业应分配的甲作业的成本=300×140=42000(元)
丙作业应分配的甲作业的成本=300×110=33000(元)
(2)乙作业的作业总成本=35000+17000+42000=94000(元)
乙作业的单位成本=94000/500=188(元/次)
丙作业的作业总成本=12000+16000+33000=61000(元)
丙作业的单位成本=61000/200=305(元/4,时)
(3)A产品应分配的乙作业的作业成本=320×188=60160(元)
A产品应分配的丙作业的作业成本=110×305=33550(元)
B产品应分配的乙作业的作业成本=180×188=33840(元)
B产品应分配的丙作业的作业成本=90×305=27450(元)
(4)A产品的总成本=72000+164000+60160+33550=329710(元)
A产品的单位成本=329710/6000=54.95(元/件)
B产品的总成本=48000+123000+33840+27450=232290(元)
B产品的单位成本=232290/4500=51.62(元/件)。
乙作业应分配的甲作业的成本=300×140=42000(元)
丙作业应分配的甲作业的成本=300×110=33000(元)
(2)乙作业的作业总成本=35000+17000+42000=94000(元)
乙作业的单位成本=94000/500=188(元/次)
丙作业的作业总成本=12000+16000+33000=61000(元)
丙作业的单位成本=61000/200=305(元/4,时)
(3)A产品应分配的乙作业的作业成本=320×188=60160(元)
A产品应分配的丙作业的作业成本=110×305=33550(元)
B产品应分配的乙作业的作业成本=180×188=33840(元)
B产品应分配的丙作业的作业成本=90×305=27450(元)
(4)A产品的总成本=72000+164000+60160+33550=329710(元)
A产品的单位成本=329710/6000=54.95(元/件)
B产品的总成本=48000+123000+33840+27450=232290(元)
B产品的单位成本=232290/4500=51.62(元/件)。
你可能感兴趣的试题
A.成本型内部转移价格一般适用于内部利润中心
A.成本型内部转移价格一般适用于内部利润中心
A.成本型内部转移价格一般适用于内部利润中心
B.价格型内部转移价格一般适用于内部成本中心
B.价格型内部转移价格一般适用于内部成本中心
B.价格型内部转移价格一般适用于内部成本中心
C.协商型内部转移价格主要适用于分权程度较高的企业
C.协商型内部转移价格主要适用于分权程度较高的企业
C.协商型内部转移价格主要适用于分权程度较高的企业
D.协商价格的取值范围一般不高于市场价,不低于完全成本
D.协商价格的取值范围一般不高于市场价,不低于完全成本
D.协商价格的取值范围一般不高于市场价,不低于完全成本