多选题
中级财务管理
题号 #5552011
某企业2013年度发生年度亏损200万元,假设该企业2013至2019年度应纳税所得额如下表所示:
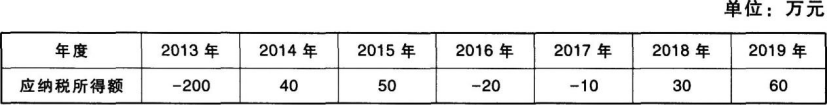
则根据企业所得税法规定,下列所得可以全部用来税前弥补2013年度亏损的有( )。
参考答案
A,B,C
答案解析
根据企业所得税法关于亏损结转的规定,该企业2013年的200万元亏损,可分别用2014年的税前所得40万元、2015年的税前所得50万元和2018年的税前所得30万元来弥补。2019年的应纳税所得额可以税前弥补2016年和2017年的亏损。
你可能感兴趣的试题
A.信用期、折扣期不变,折扣百分比提高
B.折扣期、折扣百分比不变,信用期延长
C.折扣百分比不变,信用期和折扣期等量延长
D.折扣百分比、信用期不变,折扣期延长
A.“销售收入”项目的数据,来自销售预算
B.“销售成本”项目的数据,来自生产预算
C.“销售及管理费用”项目的数据,来自销售及管理费用预算
D.“所得税费用”项目的数据,通常是根据利润表预算中的“利润总额”项目金额和本企业适用的法定所得税税率计算出来的
A.保护债券投资人的利益
B.促使债券持有人转换股份
C.使投资者具有安全感,因而有利于吸引投资者
D.使发行公司避免市场利率下降后,继续按照较高的票面利率支付利息所蒙受的损失