不定项选择题
财政税收
题号 #5587040
根据以下材料,回答题
某酒厂为增值税一般纳税人,2020年1月份发生下列业务:
(1)销售自制粮食白酒5000箱,每箱10斤,不合税单价为80元/箱,收取包装物押金70000元,装卸费20400元。
(2)从A酒厂购进粮食酒精6吨,用于勾兑38度白酒20吨,当月全部出售,取得不合税收入80000元。
(3)将自产48度粮食白酒10吨,以成本价每吨7000元分给职工作福利,对外销售不合税单价为每吨9500元。
(4)出售特制黄酒50吨,每吨售价2000元,消费税单位税额每吨240元。
(5)委托某个体工商业户小规模纳税人生产10吨白酒,本厂提供原材料成本35000元。支付加工费1060元(不合税)。
注:白酒的消费税比例税率为20%,定额税率为0.5元/500克。
收取包装物押金和装卸费应计提的销项税额为( )元。
参考答案
D
答案解析
自1995年6月1日起,对销售除啤酒、黄酒外的其他酒类产品而收取的包装物押金,无论是否返还以及会计制度上如何核算,均应并入当期销售额征税。对增值税一般纳税人(包括纳税人自己或代其他部门)向购买方收取的价外费用和逾期包装物押金,应视为含税收入,在征税时换算成不含税收入并入销售额计征增值税。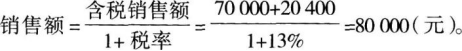 销售税额=销售额×税率=80000×13%=10400(元)。故选项D正确。