简答题
财务成本管理
题号 #5615401
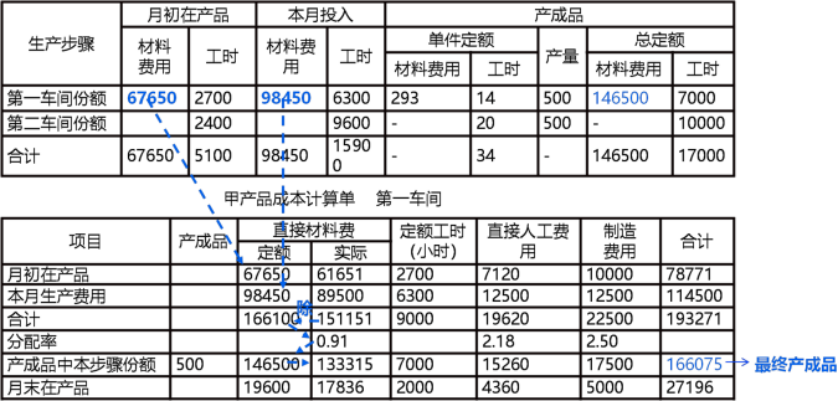
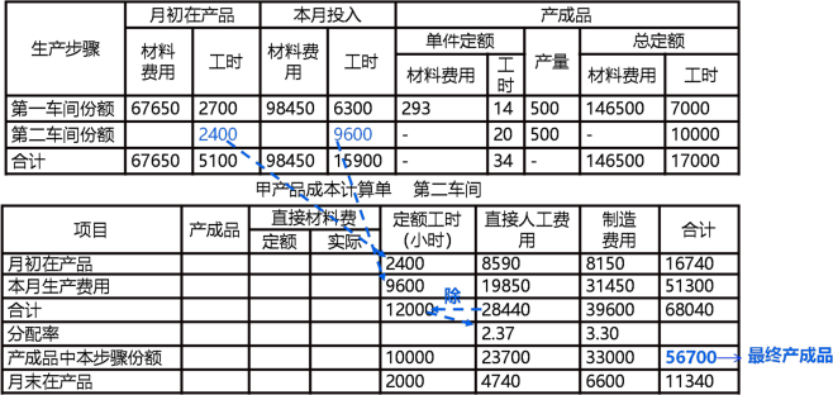
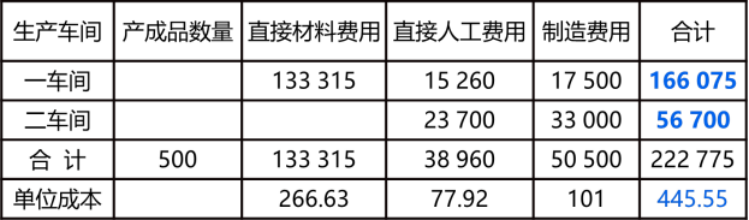
某企业生产甲产品,生产分两步骤在两个车间内进行,第一车间为第二车间提供半成品,第二车间加工为产成品。各种生产费用归集与分配过程省略,数字在各成本计算单中列示。产成品和月末在产品之间分配费用的方法采用定额比例法;材料费用按定额材料费用比例分配,其他费用按定额工时比例分配。
参考答案
暂无
答案解析
假设企业月末没有盘点在产品。
你可能感兴趣的试题
1
甲公司是一家制造业企业,生产A、B两种产品。生产车间有两台设备,其中,一台属于高端智能制造设备,另一台属于手工加工设备。A、B产品均需先后经过智能制造和手工加工两道作业工序方可完成。A产品主要由智能制造设备完成,B产品主要由手工加工设备完成。原材料均在开工时一次性投入。公司现采用传统成本计算出题套路法计算成本,直接材料、直接人工直接计入产品成本,制造费用先按车间归集,再按直接人工工资比例分配计入产品成本。2019年9月生产成本相关资料如下:
(1)本月生产量(单位:件)
(2)传统成本法下A、B产品成本计算单
A产品成本计算单(2019年9月)
B产品成本计算单(2019年9月)
(3)产品毛利
目前,A产品供不应求,B产品滞销。公司销售经理建议A产品提价,B产品降价,以提高公司获利能力。生产经理认为制造费用大部分由智能制造设备引起,按直接人工工资比例分配导致A、B产品成本计算不准确,应采用作业成本法对制造费用分配进行优化,从而为调价提供可靠的成本数据。公司财务部门和生产技术部门对生产过程进行了分析,识别出三项作业,分别是设备检修作业、智能制造作业和手工加工作业。设备检修作业负责对智能制造设备、手工加工设备进行检修,作业动因是检修次数;智能制造作业的作业动因是机器工时;手工加工作业的作业动因是人工工时。直接人工成本不再单列成本项目,被归入相应作业库。相关资料如下:
(1)月末在产品。A 在产品40件,全部处于智能制造阶段,尚未进入手工加工阶段,平均完成智能制造作业的50%;B在产品50件,智能制造作业全部完成,手工加工作业平均完成60%.
(2)作业成本。
要求:(1)编制作业成本分配表
要求:(2)编制产品成本计算单。
A产品成本计算单(2019年9月)
B产品成本计算单(2019年9月)
(3)根据作业成本法计算的单位产品成本,判断A、B产品目前定价是否合理,并简要说明理由。
(1)本月生产量(单位:件)
|
项目 |
月初在产品 |
本月投产 |
本月完工 |
月末在产品 |
|
A产品 |
|
120 |
80 |
40 |
|
B产品 |
|
100 |
50 |
50 |
(2)传统成本法下A、B产品成本计算单
A产品成本计算单(2019年9月)
|
项目 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产费用 |
15000 |
12500 |
62500 |
90000 |
|
合计 |
15000 |
12500 |
62500 |
90000 |
|
完工产品成本(80件) |
10000 |
10000 |
50000 |
70000 |
|
单位成本 |
125 |
125 |
625 |
875 |
|
月末在产品成本(40件) |
5000 |
2500 |
12500 |
20000 |
B产品成本计算单(2019年9月)
|
项目 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产费用 |
40000 |
45000 |
225000 |
310000 |
|
合计 |
40000 |
45000 |
225000 |
310000 |
|
完工产品成本(50件) |
20000 |
30000 |
150000 |
200000 |
|
单位成本 |
400 |
600 |
3000 |
4000 |
|
月末在产品成本(50件) |
20000 |
15000 |
75000 |
110000 |
(3)产品毛利
|
项目 |
单位成本 |
单位售价 |
单位毛利 |
|
A产品 |
875 |
1000 |
125 |
|
B产品 |
4000 |
3600 |
-400 |
目前,A产品供不应求,B产品滞销。公司销售经理建议A产品提价,B产品降价,以提高公司获利能力。生产经理认为制造费用大部分由智能制造设备引起,按直接人工工资比例分配导致A、B产品成本计算不准确,应采用作业成本法对制造费用分配进行优化,从而为调价提供可靠的成本数据。公司财务部门和生产技术部门对生产过程进行了分析,识别出三项作业,分别是设备检修作业、智能制造作业和手工加工作业。设备检修作业负责对智能制造设备、手工加工设备进行检修,作业动因是检修次数;智能制造作业的作业动因是机器工时;手工加工作业的作业动因是人工工时。直接人工成本不再单列成本项目,被归入相应作业库。相关资料如下:
(1)月末在产品。A 在产品40件,全部处于智能制造阶段,尚未进入手工加工阶段,平均完成智能制造作业的50%;B在产品50件,智能制造作业全部完成,手工加工作业平均完成60%.
(2)作业成本。
|
作业成本库 |
作业成本 |
作业动因 |
作业量 |
||
|
智能制造作业 |
手工加工作业 |
合计 |
|||
|
设备检修作业 |
72000 |
检修次数 |
5 |
1 |
6 |
|
|
|
|
A产品 |
B产品 |
合计 |
|
智能制造作业 |
53000 |
机器工时 |
350 |
150 |
500 |
|
手工加工作业 |
220000 |
人工工时 |
20 |
230 |
250 |
|
合计 |
345000 |
|
|
|
|
要求:(1)编制作业成本分配表
|
作业名称 |
分配率 |
作业成本 |
|
|
智能制造作业 |
手工加工作业 |
||
|
设备检修作业 |
|
|
|
|
- |
- |
A产品 |
B产品 |
|
智能制造作业 |
|
|
|
|
手工加工作业 |
|
|
|
要求:(2)编制产品成本计算单。
A产品成本计算单(2019年9月)
|
项目 |
直接材料 |
作业成本 |
合计 |
|
|
智能制造作业 |
手工加工作业 |
|||
|
月初在产品成本 |
|
|
|
|
|
本月生产费用 |
|
|
|
|
|
合计 |
|
|
|
|
|
完工产品成本 |
|
|
|
|
|
单位成本 |
|
|
|
|
|
月末在产品成本 |
|
|
|
|
B产品成本计算单(2019年9月)
|
项目 |
直接材料 |
作业成本 |
合计 |
|
|
智能制造作业 |
手工加工作业 |
|||
|
月初在产品成本 |
|
|
|
|
|
本月生产费用 |
|
|
|
|
|
合计 |
|
|
|
|
|
完工产品成本 |
|
|
|
|
|
单位成本 |
|
|
|
|
|
月末在产品成本 |
|
|
|
|
(3)根据作业成本法计算的单位产品成本,判断A、B产品目前定价是否合理,并简要说明理由。
2
甲公司是一家制造企业,生产A、B两种产品,按照客户订单分批组织生产,采用分批法核算产品成本。由于产品生产工艺稳定,机械化程度较高,制造费用在总成本中比重较大,公司采用作业成本法按实际分配率分配制造费用。公司设有三个作业成本库:材料切割作业库,以切割次数作为成本动因;机器加工作业库,以机器工时作为成本动因;产品组装作业库以人工工时作为成本动因。
2018年9月,公司将客户本月订购A产品的18个订单合并成901A批,合计生产2000件产品:本月订购B产品的6个订单合并成902B批,合计生产8000件产品。A、B产品各自领用X材料,共同耗用Y材料,X、Y材料在各批次开工时一次领用,依次经材料切割、机器加工、产品组装三个作业完成生产。其中,材料切割在各批次开工时一次完成,机器加工和产品组装随完工进度陆续均匀发生。
9月末,901A批产品全部完工,902B批产品有4000件完工,4000件尚未完工,902B未完工产品机器加工完工进度50%,产品组装尚未开始,902B生产成本采用约当产量法在完工产品和月末在产品之间进行分配(假设在产品存货发出采用加权平均法)。其他相关成本资料如下:
(1)本月直接材料费用
901A、902B分别领用X材料的成本为160000元、100000元;共同耗用Y材料20000千克,单价5元/千克,本月901A、902B的Y材料单耗相同,按产品产量进行分配。
(2)本月制造费用
要求:
(1)编制直接材料费用分配表,作业成分配表(结果填入下方表格中,不用列出计算过程)。
直接材料费用分配表
作业成本分配表
(2)编制901A、902B的产品成本计算单
(结果填入下方表格中,不用列出计算过程)。
产品成本计算单 产品批次:901A
产品成本计算单 产品批次:902B
2018年9月,公司将客户本月订购A产品的18个订单合并成901A批,合计生产2000件产品:本月订购B产品的6个订单合并成902B批,合计生产8000件产品。A、B产品各自领用X材料,共同耗用Y材料,X、Y材料在各批次开工时一次领用,依次经材料切割、机器加工、产品组装三个作业完成生产。其中,材料切割在各批次开工时一次完成,机器加工和产品组装随完工进度陆续均匀发生。
9月末,901A批产品全部完工,902B批产品有4000件完工,4000件尚未完工,902B未完工产品机器加工完工进度50%,产品组装尚未开始,902B生产成本采用约当产量法在完工产品和月末在产品之间进行分配(假设在产品存货发出采用加权平均法)。其他相关成本资料如下:
(1)本月直接材料费用
901A、902B分别领用X材料的成本为160000元、100000元;共同耗用Y材料20000千克,单价5元/千克,本月901A、902B的Y材料单耗相同,按产品产量进行分配。
(2)本月制造费用
|
作业成本库 |
作业成本(元) |
成本动因 |
作业量 |
||
|
901A |
902B |
合计 |
|||
|
材料切割 |
240000 |
切割次数(次) |
12000 |
12000 |
24000 |
|
机器加工 |
900000 |
机器工时(小时) |
2000 |
1000 |
3000 |
|
产品组装 |
435000 |
人工工时(小时) |
1700 |
1200 |
2900 |
|
合计 |
1575000 |
— |
— |
— |
— |
要求:
(1)编制直接材料费用分配表,作业成分配表(结果填入下方表格中,不用列出计算过程)。
直接材料费用分配表
|
产品批次 |
共同耗用Y材料的分配 |
X材料费用 |
直接材料费用总额 |
||
|
产量(件) |
分配率 |
应分配材料费用 |
|||
|
901A |
|
|
|
|
|
|
902B |
|
|
|
|
|
|
小计 |
|
|
|
|
|
作业成本分配表
|
作业成本库 |
作业成本 |
成本 分配率 |
901A |
902B |
||
|
作业量 |
分配金额 |
作业量 |
分配金额 |
|||
|
材料切割 |
|
|
|
|
|
|
|
机器加工 |
|
|
|
|
|
|
|
产品组装 |
|
|
|
|
|
|
|
合计 |
|
— |
— |
|
— |
|
(2)编制901A、902B的产品成本计算单
(结果填入下方表格中,不用列出计算过程)。
产品成本计算单 产品批次:901A
|
项目 |
月初在 产品成本 |
本月生产成本 |
合计 |
完工产品成本 |
完工产品单位成本 |
月末在 产品成本 |
|
直接材料 |
|
|
|
|
|
|
|
制造费用 |
|
|
|
|
|
|
|
其中,材料切割 |
|
|
|
|
|
|
|
机器加工 |
|
|
|
|
|
|
|
产品组装 |
|
|
|
|
|
|
|
制造费用小计 |
|
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
产品成本计算单 产品批次:902B
|
项目 |
月初在 产品成本 |
本月生产成本 |
合计 |
完工产品成本 |
完工产品单位成本 |
月末在 产品成本 |
|
直接材料 |
|
|
|
|
|
|
|
制造费用 |
|
|
|
|
|
|
|
其中,材料切割 |
|
|
|
|
|
|
|
机器加工 |
|
|
|
|
|
|
|
产品组装 |
|
|
|
|
|
|
|
制造费用小计 |
|
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
3
甲公司是一家制造业企业,只生产和销售防滑瓷砖一种产品。产品生产工艺流程比较成熟,生产工人技术操作比较熟练,生产组织管理水平较高,公司实行标准成本制度,定期进行标准成本差异分析。
甲公司生产能量6000平方米,2016年9月实际生产5000平方米。其他相关资料如下:
(1)实际消耗量
(2)标准成本资料
要求:(1)计算直接材料的价格差异、数量差异和成本差异。
(2)计算直接人工的工资效率差异、人工效率差异和成本差异。
(3)计算变动制造费用的耗费差异、效率差异和成本差异。
(4)计算固定制造费用的耗费差异、闲置能量差异、效率差异和成本差异。
(5)计算产品成本差异总额和单位成本差异。(2016年试卷Ⅱ)
甲公司生产能量6000平方米,2016年9月实际生产5000平方米。其他相关资料如下:
(1)实际消耗量
|
|
直接材料 |
直接人工 |
变动制造费用 |
固定制造费用 |
|
实际使用量 |
24000千克 |
5000人工小时 |
8000机器小时 |
8000机器小时 |
|
实际单价 |
1.5元/千克 |
20元/小时 |
15元/小时 |
10元/小时 |
(2)标准成本资料
|
项目 |
用量标准 |
价格标准 |
|
直接材料 |
5千克/平方米 |
1.6元/千克 |
|
直接人工 |
1.2小时/平方米 |
19元/小时 |
|
变动制造费用 |
1.6小时/平方米 |
12.5元/小时 |
|
固定制造费用 |
1.5小时/平方米 |
8元/小时 |
要求:(1)计算直接材料的价格差异、数量差异和成本差异。
(2)计算直接人工的工资效率差异、人工效率差异和成本差异。
(3)计算变动制造费用的耗费差异、效率差异和成本差异。
(4)计算固定制造费用的耗费差异、闲置能量差异、效率差异和成本差异。
(5)计算产品成本差异总额和单位成本差异。(2016年试卷Ⅱ)