简答题 会计
题号 #5637482

甲股份有限公司(以下简称“甲公司”)于20×3年开始对高管人员进行股权激励。具体情况如下:
资料(1)20×3年1月2日,甲公司与50名高管人员签订股权激励协议并经股东大会批准(这就是授予日啊!)。协议约定:甲公司向每名高管授予12万份股票期权,每份期权于到期日可以8元/股的价格购买甲公司1股普通股。该股票期权自股权激励协议签订之日起3年内分三期平均行权,即该股份支付协议包括等待期分别为1年、2年和3年的三项股份支付安排: (50人,12万股,3年)
20×3年年末甲公司实现的净利润较上一年度增长8%(含8%)以上,在职的高管人员持有的股票期权中每人可行权40 000份; (第一年末可行权4万份)
20×4年年末,如果甲公司20×3、20×4连续两年实现的净利润增长率达到8%(含8%)以上,在职的高管人员持有的股票期权中每人可行权40 000份;
20×5年末,如果甲公司连续三年实现的净利润增长率达到8%(含8%)以上,则高管人员持有的剩余股票期权可以行权。当日甲公司估计授予高管人员的股票期权公允价值为5元/份。
资料(2)20×3年,甲公司实现净利润12 000万元,(别忘了让计算03年每股收益)较20×2年增长9%,预计股份支付剩余等待期内净利润仍能够以同等速度增长。20×3年甲公司普通股平均市场价格为12元/股。20×3年12月31日,甲公司的授予股票期权的公允价值为4.5元/份。20×3年,与甲公司签订了股权激励协议的高管人员没有离职,预计后续期间也不会离职。
(思考:03年费用是否50×40 000×5×1/3?)
(03年股数是期初5+4=9万股吗?)
资料(3)20×4年,甲公司50名高管人员将至20×3年年末到期可行权的股票期权全部行权。20×4年,甲公司实现净利润13 200万元,较20×3年增长10%。20×4年没有高管人员离职,预计后续期间也不会离职。20×4年12月31日,甲公司所授予股票期权的公允价值为3.5元/份。
(先看其他资料和要求)
其他有关资料:
甲公司20×3年1月1日发行在外普通股为5 000万股,假定各报告期未发生其他影响发行在外普通股股数变动的事项,且公司不存在除普通股外其他权益工具。不考虑相关税费及其他因素。
要求:
(1)确定甲公司该项股份支付的授予日。计算甲公司20×3年、20×4年就该股份支付应确认的费用金额,并编制相关会计分录。
(2)编制甲公司高管人员20×4年就该股份支付行权的会计分录。
(3)计算甲公司20×3年基本每股收益。

进入在线模考

参考答案

暂无

答案解析

(1)授予日:20×3年1月2日。因为甲公司与高管人员在当日签订了股权激励协议并经股东大会批准。
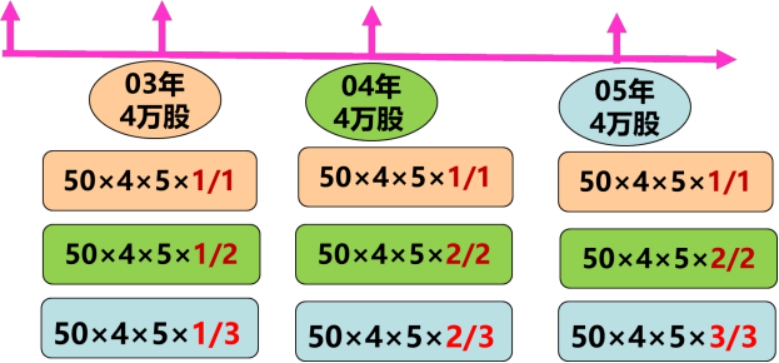
 
【提示】本题可以将股份支付理解为等待期分别为1年、2年、3年的三个子股份支付安排,分别进行会计处理。
20×3年,甲公司应确认的管理费用
=(50×40 000×5×1/1+50×40 000×5×1/2
+50×40 000×5×1/3)/10 000
=1 833.33(万元)
相关会计分录为:
借:管理费用  1 833.33
     贷:资本公积—其他资本公积 1 833.33
20×4年,甲公司应确认的管理费用
=(50×40 000×5×1/1+50×40 000×5×2/2
+50×40 000×5×2/3)/10 000-1 833.33
=833.34(万元)
相关会计分录为:
借:管理费用  833.34
    贷:资本公积—其他资本公积 833.34
(2)因职工行权增加的股本(注意只有03年的4万股行权)
=50×40 000/10 000×1=200(万元)
确认的资本公积—股本溢价金额
=(50×40 000×5×1/1 +50×40 000×8)/10 000-200
=2400(万元)
会计分录:
借:银行存款                            1 600
  (50×40 000×8/10 000)
  资本公积—其他资本公积    1 000
  (50×40 000×5/10 000)
  贷:股本                          200
       资本公积—股本溢价        2 400
(3)甲公司20×3年的基本每股收益
=12 000/5000=2.4(元/股)
(注意:03年初5万股,03年未行权,所以股数5万)
你可能感兴趣的试题

1 甲股份有限公司(以下简称“甲公司”)为一家从事贵金属进口、加工生产及相关产品销售的企业,其2×15年发生了下列交易或事项:
资料:2×15年1月2日,甲公司股东大会通过向高管人员授予限制性股票的方案。方案规定:30名高管人员每人以每股5元的价格购买甲公司10万股普通股,自方案通过之日起,高管人员在甲公司服务满3年且3年内公司净资产收益率平均达到15%或以上,3年期满即有权利拥有相关股票。服务期未满或未达到业绩条件的,3年期满后,甲公司将以每股5元的价格回购有关高管人员持有的股票。3年等待期内,高管人员不享有相关股份的股东权力。
2×15年1月2日,甲公司普通股的市场价格为每股10元;当日,被授予股份的高管人员向甲公司支付价款并登记为相关股票的持有人。
(30 ×10×5=1500 ,库存股,其他应付款)
2×15年,该计划涉及的30名高管人员中没有人离开甲公司,且预计未来期间不会有高管人员离开。2×15年甲公司净资产收益率为18%(要求15%以上),预计未来期间仍有上升空间,在3年期间内平均净资产收益率达到20%的可能性较大。
【30×10×5×1/3=500,管理费用、资本公积】
(先看其他资料和要求)
其他资料:
本题不考虑增值税等相关税费及其他因素。
要求:说明甲公司2×15年应进行的会计处理并说明理由(包括应如何确认及相关理由,并编制会计分录)。
2 甲公司是一家上市公司,为建立长效激励机制,吸引和留住优秀人才,制定和实施了限制性股票激励计划。甲公司发生的与该计划相关的交易或事项如下:
(先看其他资料和要求)
其他有关资料:
第一,甲公司20×5年12月31日发行在外的普通股为44 000万股。
第二,甲公司20×6年度、20×7年度及20×8年度实现的净利润分别为88 000万元、97 650万元、101 250万元。
第三,本题不考虑相关税费及其他因素。
资料(1)20×6年1月1日,甲公司实施经批准的限制性股票激励计划,通过定向发行股票的方式向20名管理人员每人授予50万股限制性股票,每股面值1元,发行所得款项8 000万元已存入银行,限制性股票的登记手续已办理完成。甲公司以限制性股票授予日公司股票的市价减去授予价格后的金额确定限制性股票在授予日的公允价值为12元/股。上述限制性股票激励计划于20×6年1月1日经甲公司股东大会批准。根据该计划,限制性股票的授予价格为8元/股。 (20*50=1000万股,8000万存款,1000股本,7000万溢价,库存股,其他应付款)
  限制性股票的限售期为授予的限制性股票登记完成之日起36个月,激励对象获授的限制性股票在解除限售前不得转让、用于担保或偿还债务。限制性股票的解锁期为12个月,自授予的限制性股票登记完成之日起36个月后的首个交易日起,至授予的限制性股票登记完成之日起48个月内的最后一个交易日当日止。
  解锁期内,同时满足下列条件的,激励对象获授的限制性股票方可解除限售:激励对象自授予的限制性股票登记完成之日起工作满3年;以上年度营业收入为基数,甲公司20×6年度、20×7年度及20×8年度3年营业收入增长率的算术平均值不低于30%。
限售期满后,甲公司为满足解除限售条件的激励对象办理解除限售事宜,未满足解除限售条件的激励对象持有的限制性股票由甲公司按照授予价格回购并注销。
资料(2)20×6年度,甲公司实际有1名管理人员离开,营业收入增长率为35%(要求不低于30%)。甲公司预计,20×7年度及20×8年度还有2名管理人员离开,每年营业收入增长率均能够达到30%。
资料(3)20×7年5月3日,甲公司股东大会批准董事会制定的利润分配方案,即以20×6年12月31日包括上述限制性股票在内的股份45 000万股为基数(期初44000发行在外+1000限制性股票),每股分配现金股利1元,共计分配现金股利45 000万元。根据限制性股票激励计划,甲公司支付给限制性股票持有者的现金股利可撤销,即一旦未达到解锁条件,被回购限制性股票的持有者将无法获得(或需要退回)其在等待期内应收(或已收)的现金股利。20×7年5月25日,甲公司以银行存款支付股利45 000万元。
资料(4)20×7年度,甲公司实际有1名管理人员离开,营业收入增长率为33%。甲公司预计,20×8年度还有1名管理人员离开,营业收入增长率能够达到30%。
资料(5)20×8年度,甲公司没有管理人员离开,营业收入增长率为31%。
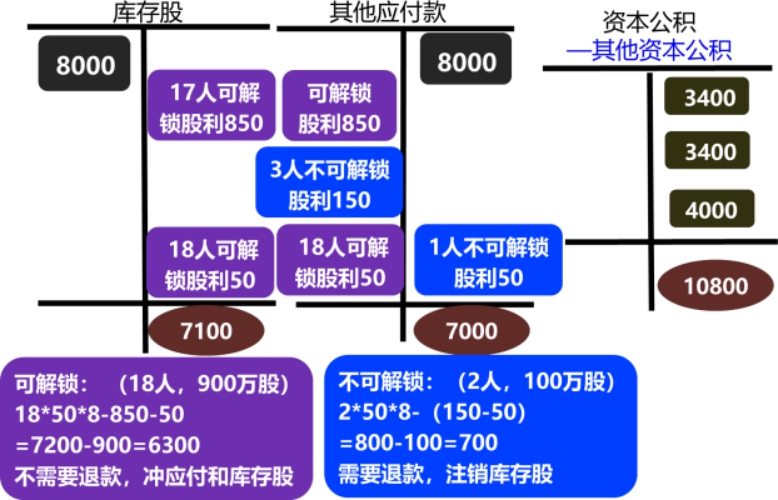
资料(6)20×9年1月10日,甲公司对符合解锁条件的900万股限制性股票解除限售(18人*50=900),并办理完成相关手续。(支付:900×8-850-50=6300)
20×9年1月20日,甲公司对不符合解锁条件的100万股限制性股票按照授予价格予以回购,并办理完成相关注销手续。在扣除已支付给相关管理人员股利100万元后,回购限制性股票的款项700万元已以银行存款支付给相关管理人员。
 
要求:
(1)根据资料(1),编制甲公司与定向发行限制性股票相关的会计分录。
(2)根据上述资料,计算甲公司20×6年度、20×7年度及20×8年度因限制性股票激励计划分别应予确认的损益,并编制甲公司20×6年度相关的会计分录。
(3)根据上述资料,编制甲公司20×7年度及20×8年度与利润分配相关的会计分录。
(4)根据资料(6),编制甲公司解除限售和回购并注销限制性股票的会计分录。
(5)根据上述资料,计算甲公司20×6年度、20×7年度及20×8年度的基本每股收益。
3 甲股份有限公司(以下简称“甲公司”)2×15年发生的有关交易或事项中,会计处理与所得税处理存在差异的包括以下几项:
(先看其他资料和要求)
其他有关资料:
  本题中有关公司均为我国境内居民企业,适用的所得税税率均为25%;预计甲公司未来期间能够产生足够的应纳税所得额用以抵扣可抵扣暂时性差异。
  甲公司2×15年年初递延所得税资产与负债的余额均为零,且不存在未确认递延所得税负债或资产的暂时性差异。
资料(1)1月1日,甲公司以3 800万元取得对乙公司20%股权,并自取得当日起向乙公司董事会派出1名董事,能够对乙公司财务和经营决策施加重大影响。取得股权时,乙公司可辨认净资产的公允价值与账面价值相同,均为16 000万元。 (3800大于3200,不调)
  乙公司2×15年实现净利润500万元,当年取得的作为以公允价值计量且其变动计入其他综合收益的金融资产(债权投资)2×15年年末市价相对于取得成本上升200万元。甲公司与乙公司2×15年未发生交易。(+100,200*75%*20%=+30)
  甲公司拟长期持有对乙公司的投资。税法规定,我国境内设立的居民企业间股息、红利免税。(不确认递延,调减100)
资料(2)甲公司2×15年发生研发支出1 000万元,其中按照会计准则规定费用化的部分为400万元,资本化形成无形资产的部分为600万元。该研发形成的无形资产于2×15年7月1日达到预定用途,预计可使用5年,采用直线法摊销,预计净残值为零。税法规定,企业为开发新技术、新产品、新工艺发生的研究开发费用,未形成资产计入当期损益的,在据实扣除的基础上,按照研发费用的75%加计扣除;形成资产的,未来期间按照无形资产摊销金额的175%予以税前扣除。该无形资产摊销方法、摊销年限及净残值的税法规定与会计相同。
(分析:600/5/2=60,加计扣除(400+60)*75%=345)
资料(3)甲公司2×15年利润总额为5 200万元。
要求:
(1)根据资料(1)、资料(2),分别确定各交易或事项截至2×15年12月31日所形成资产的账面价值与计税基础,并说明是否应确认相关的递延所得税资产或负债及其理由。
(2)计算甲公司2×15年应交所得税,编制甲公司2×15年与所得税费用相关的会计分录。
找试题 · 找答案 · 找资料 在线模考