简答题
财务成本管理
题号 #5674545
(本小题8分。)
甲公司是一家中低端护肤品生产企业,为适应市场需求,2020年末拟新建一条高端护肤品生产线, 项目期限5年。相关资料如下:
(1)新建生产线需要一栋厂房、一套生产设备和一项专利技术。新建厂房成本5000万元,根据税法相关规定,按直线法计提折旧,折旧年限20年,无残值。假设厂房建设周期很短,2020年末即可建 成使用,预计5年后变现价值4000万元。生产设备购置成本2000万元,无需安装,根据税法相关规定,按直线法计提折旧,折旧年限5年,无残值,预计5年后变现价值为零。一次性支付专利技术使用费1000万元,可使用5年,根据税法相关规定,专利技术使用费按受益年限平均摊销。
(2)生产线建成后,预计高端护肤品第一年销 售收入5000万元,第二年及以后每年销售收入6000万元。付现变动成本占销售收入的20%,付现固定成本每年1000万元。
(3)项目需增加营运资本200万元,于2020年未投入,项目结束时收回。
(4)项目投产后,由于部分原中低端产品客户转而购买高端产品,预计会导致中低端产品销售收入每年流失500万元,同时变动成本每年减少200万元。
(5)假设厂房、设备和专利技术使用费相关支出发生在2020年末,各年营业现金流量均发生在当年年末。
(6)项目加权平均资本成本14%。企业所得税税率25%。
要求:
(1)计算该项目2020~ 2025年末的相关现金净流量和净现值(计算过程和结果填入下方表格中)
单位:万元
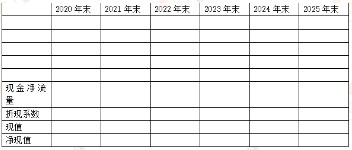
(2)计算该项目的动态投资回收期。
(3)分别用净现值法和动态投资回收期法判断该项
目是否可行,假设甲公司设定的项目动态投资回收期为3年。
参考答案
暂无
答案解析
暂无,稍后更新。
你可能感兴趣的试题
A.12.24%
A.12.24%
B.12%
B.12%
C.12.88%
C.12.88%
D.12.62%
D.12.62%
A.相关系数等于0时,风险分散效应最强
B.相关系数等于1时,不能分散风险
C.相关系数大小不影响风险分散效应
D.相关系数等于-1时,才有风险分散效应