单选题
建设工程经济
题号 #5699458
某租赁公司出租给某企业一台设备,年租金按年金法计算,折现率为12%,租期为5年,设备价格为68万元,承租企业年末支付租金与年初支出租金的租金差值为( )万元。
参考答案
A
答案解析
年金法是将一项租赁资产价值按动态等额分摊到未来各租赁期间内的租金计算方法。年金法计算有期末支付和期初支付租金之分。期末支付方式是在每期期末等额支付租金,期末等额支付租金计算是等额系列现值计算的逆运算,计算公式为:
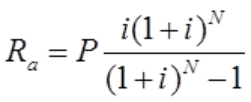
期初支付方式是在每期期初等额支付租金,期初支付要比期末支付提前一期支付租金,每期租金的表达式为:
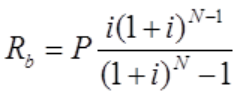
式中,Ra表示每期期末支付的租金额;Rb表示每期期初支付的租金额;P表示租赁资产的价格;N表示租赁期数,可按月、季、半年、年计;i表示与租赁期数相对应的利率或折现率。
则本题中,期末支付租金Ra为:Ra=68×12%×(1+12%)5/[(1+12%)5-1]=18.86(万元);期初支付租金Rb为:Rb=68×12%×(1+12%)4/[(1+12%)5-1]=16.84(万元)。因此,年末支付租金与年初支出租金的租金差值为:18.86-16.84=2.02(万元)。
期初支付方式是在每期期初等额支付租金,期初支付要比期末支付提前一期支付租金,每期租金的表达式为:
式中,Ra表示每期期末支付的租金额;Rb表示每期期初支付的租金额;P表示租赁资产的价格;N表示租赁期数,可按月、季、半年、年计;i表示与租赁期数相对应的利率或折现率。
则本题中,期末支付租金Ra为:Ra=68×12%×(1+12%)5/[(1+12%)5-1]=18.86(万元);期初支付租金Rb为:Rb=68×12%×(1+12%)4/[(1+12%)5-1]=16.84(万元)。因此,年末支付租金与年初支出租金的租金差值为:18.86-16.84=2.02(万元)。
你可能感兴趣的试题
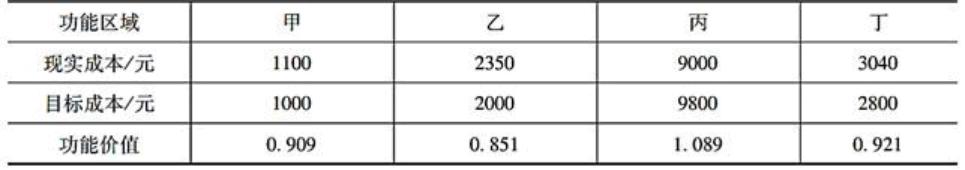
A.丙
B.丁
C.甲
D.乙