简答题
案例分析
题号 #5725864
某工程项目发承包双方签订了施工合同,工期为4个月。有关工程价款及其支付条款约定如下:
1、工程价款:
(1)分项工程费用合计59.2万元,包括分项工程A、B、C三项,清单工程量分别为600m3、800 m3、900 m3,综合单价分别为300元/ m3、380元/ m3、120元/ m3。
(2)单价措施项目费用6万元,不予调整。
(3)总价措施项目费用8万元(其中,安全文明施工费为3万元),不予调整。
(4)暂列金额5万元。
(5)管理费和利润按人材机费用之和的18%计取,规费按人材机费用和管理费、利润之和的5%计取,增值税率为9%。
(6)上述费用均不包含增值税可抵扣进项税额。
2、工程款支付:
(1)开工前,发包人按分项工程工程款的20%支付给承包人作为预付款(在第2~4个月的工程款中平均扣回),同时将安全文明施工费工程款全额支付给承包人。
(2)分项工程价款按完成工程价款的80%逐月支付。
(3)除安全文明施工费之外的措施项目工程款在工期第1~4个月均衡考虑,按80%比例逐月支付。
(4)其他项目工程款的80%在发生当月支付。
(5)第4个月调整安全文明施工费工程款,增(减)额当月全额支付(扣除)。
(6)竣工验收通过后30天内进行工程结算,扣留工程总造价的3%作为质量保证金,其余工程款作为竣工结算最终付款一次性结清。
施工期间分项工程计划和实际进度见表5.1。
表5.1 分项工程计划和实际进度表
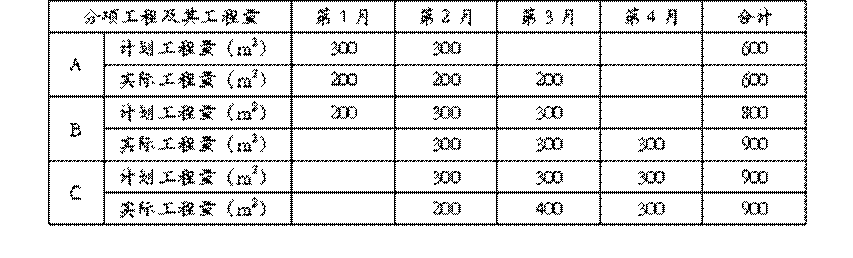
在施工期间第3个月,发生一项新增分项工程D。经发承包双方核实确认,其工程量200m2,每m2所需不含税人工和机械费用为110元,每m2机械费可抵扣进项税额为10元;每m2所需甲、乙、丙三种材料不含税费用分别为80元、50元、30元,可抵扣进项税率分别为3%、9%、13%。
【问题】
1、该工程签约合同价为多少万元?开工前发包人应支付给承包人的预付款和安全文明施工费工程款分别为多少万元?
2、第2个月,承包人完成合同价款为多少万元?发包人应支付合同价款为多少万元?截止到第2月末,分项工程B的进度偏差为多少万元?
3、新增分项工程D的综合单价为多少元/ m2?该分项工程费为多少万元?销项税额、可抵扣进项税额、应缴纳增值税额分别为多少万元?
4、该工程竣工结算合同价增减额为多少万元?如果发包人在施工期间均已按合同约定支付给承包商各项工程款,假定累计已支付合同价款82.066万元,则竣工结算最终付款为多少万元?(计算过程和结果保留三位小数)
参考答案
暂无
答案解析
1、 (1)该工程签约合同价=(59.2+6+8+5)×(1+5%)×(1+9%)=89.500(万元)
(2)发包人应支付给承包人的预付款=59.2×(1+5%)×(1+9%)×20% =13.551(万元)
发包人应支付给承包人的安全文明施工费工程款=3×(1+5%)×(1+9%)=3.434(万元)
2、 (1)第2个月,承包人完成合同价款=[(200×300+300×380+200×120)/10000+(6+8-3)/4]×(1+5%)×(1+9%)=25.808(万元)
(2)发包人应支付合同价款为=25.808×80%-13.551/3=16.129(万元)
(3)截止到第2个月末,分项工程B的进度偏差为:
已完工程计划投资=300×380/10000×(1+5%)×(1+9%)=13. 047(万元)
拟完工程计划投资=(200+300)×380/10000×(1+5%)×(1+9%)=21.746万元
进度偏差=已完工程计划投资-拟完工程计划投资=13.047-21.746= -8. 699(万元)<0
进度拖后8.699万元工程量
3、(1)新增分项工程D的综合单价=(110+80+50+30)×(1+18%)=318. 600(元/m2)
(2)该分项工程费=200×318.6/10000=6. 372(万元)
(3)销项税额=6.372×(1+5%)×9% =0.602(万元)
可抵扣进项税额=200×(10+80×3%+50×9%+30×13%)/10000=0. 416(万元)
应缴纳增值税额=0.602-0.416=0. 186(万元)
4、增加分项工程费=100×380/10000+6. 372=10.172万元
合同价增减额=[10.172-5]×(1+5%)×(1+9%)=5.919万元
(2)竣工结算最终付款=(89.500+5.919)×(1-3%)-82.066 =10.490(万元)
(2)发包人应支付给承包人的预付款=59.2×(1+5%)×(1+9%)×20% =13.551(万元)
发包人应支付给承包人的安全文明施工费工程款=3×(1+5%)×(1+9%)=3.434(万元)
2、 (1)第2个月,承包人完成合同价款=[(200×300+300×380+200×120)/10000+(6+8-3)/4]×(1+5%)×(1+9%)=25.808(万元)
(2)发包人应支付合同价款为=25.808×80%-13.551/3=16.129(万元)
(3)截止到第2个月末,分项工程B的进度偏差为:
已完工程计划投资=300×380/10000×(1+5%)×(1+9%)=13. 047(万元)
拟完工程计划投资=(200+300)×380/10000×(1+5%)×(1+9%)=21.746万元
进度偏差=已完工程计划投资-拟完工程计划投资=13.047-21.746= -8. 699(万元)<0
进度拖后8.699万元工程量
3、(1)新增分项工程D的综合单价=(110+80+50+30)×(1+18%)=318. 600(元/m2)
(2)该分项工程费=200×318.6/10000=6. 372(万元)
(3)销项税额=6.372×(1+5%)×9% =0.602(万元)
可抵扣进项税额=200×(10+80×3%+50×9%+30×13%)/10000=0. 416(万元)
应缴纳增值税额=0.602-0.416=0. 186(万元)
4、增加分项工程费=100×380/10000+6. 372=10.172万元
合同价增减额=[10.172-5]×(1+5%)×(1+9%)=5.919万元
(2)竣工结算最终付款=(89.500+5.919)×(1-3%)-82.066 =10.490(万元)
你可能感兴趣的试题
1
土建
安装
某住宅小区室外热水管网布置如图3.Ⅱ.3所示。
管网部分分部分项工程量清单项目的统一编码见表3.Ⅱ.3:
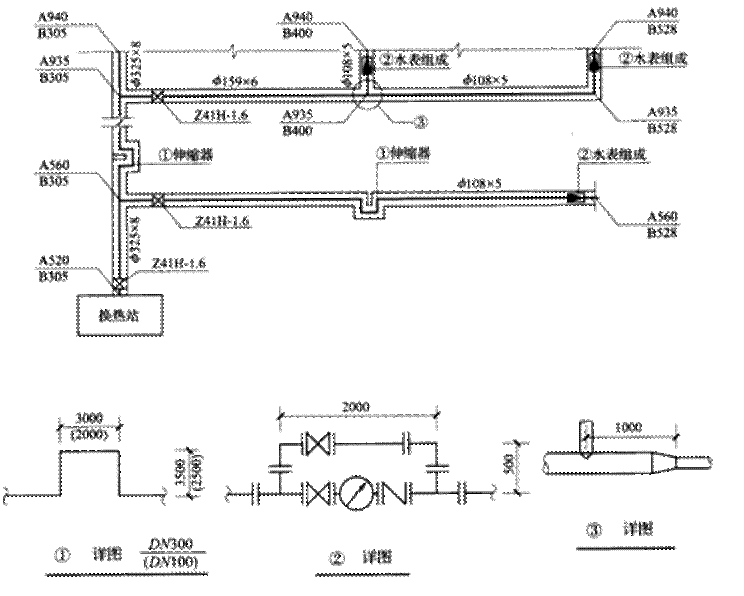
图3.Ⅱ.3某住宅小区室外热水管网平面图
《通用安装工程工程量计算规范》项目编码表2.Ⅱ.1
1.如图3.Ⅱ.3所示为某住宅小区室外热水管网平面布置图,该管道系统工作压力为1.0MPa,热水温度为95℃。图中平面尺寸均以相对坐标标注,单位以m计,详图尺寸以mm计。
2.管道敷设于管沟(高600mm×宽800mm)内,管道均采用20#碳钢无缝钢管,弯头采用成品冲压弯头、异径管,三通现场挖眼连接。管道系统全部采用手工电弧焊接。
3.管道支架为型钢横担,管座采用碳钢板现场制作。φ325×8管道每7m设一处,每处重量为16kg;φ159×6管道每6m设一处,每处重量为15kg;φ108×5管道每5m设一处,每处重量为12kg。其中施工损耗率为6%。
4.管道安装完毕用水进行水压试验和消毒冲洗,之后管道外壁进行除锈,刷红丹防锈漆两遍,外包岩棉管壳(厚度为60mm)作绝热层,外缠铝箔作保护层。
5.管道支架进行除锈后,均刷红丹防锈漆、调和漆两遍。
问题1:计算各项管道和管道支架制作安装清单项目工程量,并写出计算过程,根据《通用安装工程工程量计算规范》(GB50856-2013)的有关规定,编制管网系统的分部分项工程量清单项目,将结果填入“分部分项工程和单价措施项目清单与计价表”中。
问题2:假设某总承包施工企业根据某安装工程的招标文件和施工方案决定按以下数据及要求进行投标报价:
该安装工程按设计文件计算出各分部分项工程工料机费用合计为6000万元,其中人工费占10%。
安装工程脚手架搭拆的工料机费用,按各分部分项工程人工费合计的8%计取,其中人工费占25%;安全防护、文明施工措施费用,按当地工程造价管理机构发布的规定计100万元,业主要求按90%计;其他措施项目清单费用按150万元计。
施工管理费、利润分别按人工费的60%、40%计。
按业主要求,总承包企业将占分项工程工程总量20%的部分专业工程发包给某专业承包企业,总承包服务费按分包专业工程各分部分项工程人工费合计的15%计取。
规费按82万元计;税金按税率9%计。
按照《通用安装工程计量规范》、《计价规范》的规定,计算出该管道系统单位工程的投标报价。将各项费用的计算结果填入“单位工程投标报价汇总表”中,见表3.Ⅱ.34,其计算过程写在表的下面。将各项费用的计算结果,填入单位工程投标报价汇总表2.Ⅱ.3。其计算过程写在表2.Ⅱ.3下面。
安装
某住宅小区室外热水管网布置如图3.Ⅱ.3所示。
管网部分分部分项工程量清单项目的统一编码见表3.Ⅱ.3:
图3.Ⅱ.3某住宅小区室外热水管网平面图
《通用安装工程工程量计算规范》项目编码表2.Ⅱ.1
|
项目编码 |
项目名称 |
项目编码 |
项目名称 |
|
031001002 |
钢管 |
030801001 |
低压碳钢管 |
|
030815001 |
管架制作安装 |
|
|
1.如图3.Ⅱ.3所示为某住宅小区室外热水管网平面布置图,该管道系统工作压力为1.0MPa,热水温度为95℃。图中平面尺寸均以相对坐标标注,单位以m计,详图尺寸以mm计。
2.管道敷设于管沟(高600mm×宽800mm)内,管道均采用20#碳钢无缝钢管,弯头采用成品冲压弯头、异径管,三通现场挖眼连接。管道系统全部采用手工电弧焊接。
3.管道支架为型钢横担,管座采用碳钢板现场制作。φ325×8管道每7m设一处,每处重量为16kg;φ159×6管道每6m设一处,每处重量为15kg;φ108×5管道每5m设一处,每处重量为12kg。其中施工损耗率为6%。
4.管道安装完毕用水进行水压试验和消毒冲洗,之后管道外壁进行除锈,刷红丹防锈漆两遍,外包岩棉管壳(厚度为60mm)作绝热层,外缠铝箔作保护层。
5.管道支架进行除锈后,均刷红丹防锈漆、调和漆两遍。
问题1:计算各项管道和管道支架制作安装清单项目工程量,并写出计算过程,根据《通用安装工程工程量计算规范》(GB50856-2013)的有关规定,编制管网系统的分部分项工程量清单项目,将结果填入“分部分项工程和单价措施项目清单与计价表”中。
问题2:假设某总承包施工企业根据某安装工程的招标文件和施工方案决定按以下数据及要求进行投标报价:
该安装工程按设计文件计算出各分部分项工程工料机费用合计为6000万元,其中人工费占10%。
安装工程脚手架搭拆的工料机费用,按各分部分项工程人工费合计的8%计取,其中人工费占25%;安全防护、文明施工措施费用,按当地工程造价管理机构发布的规定计100万元,业主要求按90%计;其他措施项目清单费用按150万元计。
施工管理费、利润分别按人工费的60%、40%计。
按业主要求,总承包企业将占分项工程工程总量20%的部分专业工程发包给某专业承包企业,总承包服务费按分包专业工程各分部分项工程人工费合计的15%计取。
规费按82万元计;税金按税率9%计。
按照《通用安装工程计量规范》、《计价规范》的规定,计算出该管道系统单位工程的投标报价。将各项费用的计算结果填入“单位工程投标报价汇总表”中,见表3.Ⅱ.34,其计算过程写在表的下面。将各项费用的计算结果,填入单位工程投标报价汇总表2.Ⅱ.3。其计算过程写在表2.Ⅱ.3下面。
|
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
|
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
2
背景:某企业拟于某城市新建一个工业项目,该项目可行性研究相关基础数据如下:
1.同行业同规模的已建类似项目工程造价结算资料,如表1-1所示。
表1-1 已建类似项目工程造价结算资料
2.项目建设期1年,运营期10年,该项目的建设投资为5500万元,建设投资来源为自有资金和贷款,贷款为3000万元,贷款年利率为7.44%(按年计息),约定的还款方式为运营期前5年等额还本,利息照付方式。建设投资全部形成固定资产。固定资产使用年限为10年,残值率为5%,直线法折旧。
3.项目运营期第1年投入200万元作为运营期的流动资金,其中100万元为资本金,其余部分为银行借款,借款利率为5%(按年计息),流动资金在项目运营期末全部收回。
4.项目正常年份的设计生产能力为100万件,年固定成本为600万元,每件产品销售单价为15.6元,增值税附加税率为营业收入的0.8%,单位产品可变成本估算值为6元。
5.项目投产即达产,企业所得税率为25%。为简化计算不考虑销售环节相关税费。
6.假定建设投资中无可抵扣固定资产进项税额,上述其他费用各项费用及收入均为不含增值税价格。
问题:
1. 类似项目建筑工程费用所含的人工费、材料费、机械费和综合税费(含管理费、利润、规费、税金)占建筑工程造价的比例分别为13.5%、61.7%、9.3%、X,因建设时间、地点、标准等不同,相应的价格调整系数分别为1.36、1.28、1.23、1.18;拟建项目建筑工程中的附属工程工程量与类似项目附属工程工程量相比减少了20%,其余工程内容不变。
试计算建筑工程造价中综合税费占建筑工程造价的权重、建筑工程造价综合差异系数和拟建项目建筑工程费用。
2.列式计算项目运营期第1年的总成本、应还的本息及经营成本。
3.对项目进行盈亏平衡分析,计算项目的产量盈亏平衡点。从盈亏平衡角度,判断该项目的可行性。并计算分析在市场销售不良情况下,企业拟保证年利润120万元的年产量应为多少?
4.站在资本金角度,列式计算资本金现金流量表中运营期最后1年所得税后的净现金流量。
(计算结果保留两位小数)
1.同行业同规模的已建类似项目工程造价结算资料,如表1-1所示。
表1-1 已建类似项目工程造价结算资料
|
序号 |
工程和费用名称 |
工程结算费用(万元) |
|
|
建筑工程 |
设备及工器具购置费 |
||
|
一 |
主要生产项目 |
1166.40 |
260.50 |
|
1 |
A生产车间 |
505.00 |
175.00 |
|
2 |
B生产车间 |
352.00 |
48.00 |
|
3 |
C生产车间 |
309.40 |
37.50 |
|
二 |
辅助生产项目 |
560.00 |
56.80 |
|
三 |
附属工程 |
447.00 |
6.00 |
|
|
合计 |
2173.40 |
323.30 |
2.项目建设期1年,运营期10年,该项目的建设投资为5500万元,建设投资来源为自有资金和贷款,贷款为3000万元,贷款年利率为7.44%(按年计息),约定的还款方式为运营期前5年等额还本,利息照付方式。建设投资全部形成固定资产。固定资产使用年限为10年,残值率为5%,直线法折旧。
3.项目运营期第1年投入200万元作为运营期的流动资金,其中100万元为资本金,其余部分为银行借款,借款利率为5%(按年计息),流动资金在项目运营期末全部收回。
4.项目正常年份的设计生产能力为100万件,年固定成本为600万元,每件产品销售单价为15.6元,增值税附加税率为营业收入的0.8%,单位产品可变成本估算值为6元。
5.项目投产即达产,企业所得税率为25%。为简化计算不考虑销售环节相关税费。
6.假定建设投资中无可抵扣固定资产进项税额,上述其他费用各项费用及收入均为不含增值税价格。
问题:
1. 类似项目建筑工程费用所含的人工费、材料费、机械费和综合税费(含管理费、利润、规费、税金)占建筑工程造价的比例分别为13.5%、61.7%、9.3%、X,因建设时间、地点、标准等不同,相应的价格调整系数分别为1.36、1.28、1.23、1.18;拟建项目建筑工程中的附属工程工程量与类似项目附属工程工程量相比减少了20%,其余工程内容不变。
试计算建筑工程造价中综合税费占建筑工程造价的权重、建筑工程造价综合差异系数和拟建项目建筑工程费用。
2.列式计算项目运营期第1年的总成本、应还的本息及经营成本。
3.对项目进行盈亏平衡分析,计算项目的产量盈亏平衡点。从盈亏平衡角度,判断该项目的可行性。并计算分析在市场销售不良情况下,企业拟保证年利润120万元的年产量应为多少?
4.站在资本金角度,列式计算资本金现金流量表中运营期最后1年所得税后的净现金流量。
(计算结果保留两位小数)
3
背景:某市为改善越江交通状况,提出以下两个方案。
方案1:在原桥基础上加固、扩建。该方案预计投资40000万元,建成后可通行20年。这期间每年需维护费1000万元。每10 年需进行一次大修,每次大修费用为3000万元,运营20年后报废时没有残值。
方案2:拆除原桥,在原址建一座新桥。该方案预计投资120000万元,建成后可通行60年。这期间每年需维护费1500万元。每20年需进行一次大修,每次大修费用为5000万元,运营60年后报废时可回收残值5000万元。
不考虑两方案建设期的差异,基准收益率为6%。
主管部门聘请专家对该桥应具备的功能进行了深入分析,认为从F1、F2、F3、F4、F5共5个方面对功能进行评价。表2.1是专家采用0-4评分法对5个功能进行评分的部分结果,表2.2是专家对两个方案的5个功能的评分结果。
表2.1 功能评分表
表2.2功能的评分结果
表2.3 计算所需系数
问题:
1.在答题纸表2.4中计算各功能的权重(权重计算结果保留三位小数)。
2.列式计算两方案的年费用(计算结果保留两位小数)。
3.若采用价值工程方法对两方案进行评价,分别列式计算两方案的成本指数(以年费用为基础)、功能指数和价值指数,并根据计算结果确定最终应入选的方案(计算结果保留三位小数)。
方案1:在原桥基础上加固、扩建。该方案预计投资40000万元,建成后可通行20年。这期间每年需维护费1000万元。每10 年需进行一次大修,每次大修费用为3000万元,运营20年后报废时没有残值。
方案2:拆除原桥,在原址建一座新桥。该方案预计投资120000万元,建成后可通行60年。这期间每年需维护费1500万元。每20年需进行一次大修,每次大修费用为5000万元,运营60年后报废时可回收残值5000万元。
不考虑两方案建设期的差异,基准收益率为6%。
主管部门聘请专家对该桥应具备的功能进行了深入分析,认为从F1、F2、F3、F4、F5共5个方面对功能进行评价。表2.1是专家采用0-4评分法对5个功能进行评分的部分结果,表2.2是专家对两个方案的5个功能的评分结果。
表2.1 功能评分表
|
|
F1 |
F2 |
F3 |
F4 |
F5 |
得分 |
权重 |
|
F1 |
|
2 |
3 |
4 |
4 |
|
|
|
F2 |
|
|
3 |
4 |
4 |
|
|
|
F3 |
|
|
|
3 |
4 |
|
|
|
F4 |
|
|
|
|
3 |
|
|
|
F5 |
|
|
|
|
|
|
|
|
合计 |
|
|
|||||
表2.2功能的评分结果
|
方案功能 |
方案1 |
方案2 |
|
F1 |
6 |
10 |
|
F2 |
7 |
9 |
|
F3 |
6 |
7 |
|
F4 |
9 |
8 |
|
F5 |
9 |
9 |
表2.3 计算所需系数
|
n |
10 |
20 |
30 |
40 |
50 |
60 |
|
(P/F,6%,n) |
0.5584 |
0.3118 |
0.1741 |
0.0972 |
0.0543 |
0.0303 |
|
(A/P,6%,n) |
0.1359 |
0.0872 |
0.0726 |
0.0665 |
0.0634 |
0.0619 |
问题:
1.在答题纸表2.4中计算各功能的权重(权重计算结果保留三位小数)。
2.列式计算两方案的年费用(计算结果保留两位小数)。
3.若采用价值工程方法对两方案进行评价,分别列式计算两方案的成本指数(以年费用为基础)、功能指数和价值指数,并根据计算结果确定最终应入选的方案(计算结果保留三位小数)。