简答题
案例分析
题号 #5725985
根据下列条件进行计算:
(1) 项目建设期 2 年,运营期 6 年, 建设投资 2000 万元,预计全部形成固定 资产。
(2) 项目资金来源为自有资金和贷款。建设期内,每年均衡投入自有资金和贷款各500 万元, 贷款年利率为 6% 。流动资金全部用项目资本金支付, 金额为 300 万元, 于投 产当年投入。
(3) 固定资产使用年限为 8 年, 采用直线法折旧,残值为 100 万元。
(4) 项目贷款在运营期的 6 年间, 按照等额还本、 利息照付的方法偿还。
(5) 项目投产第 1 年的营业收入和经营成本分别为 700 万元和 250 万元,第 2 年的营 业收入和经营成本分别为 900 万元和 300 万元, 以后各年的含税营业收入和含税经营成本 分别为 1000 万元和 320 万元。不考虑项目维持运营投资、 补贴收入。
(6) 企业所得税率为 25% ,销项税率为 12% , 进项税率为 9% ,附加税率为 10% 。
问题:
1. 列式计算建设期贷款利息、固定资产年折旧费和计算期第8 年的固定资产余值。
2. 计算各年还本、付息额, 并编制借款还本付息表 (表 10.1 ̄1)。
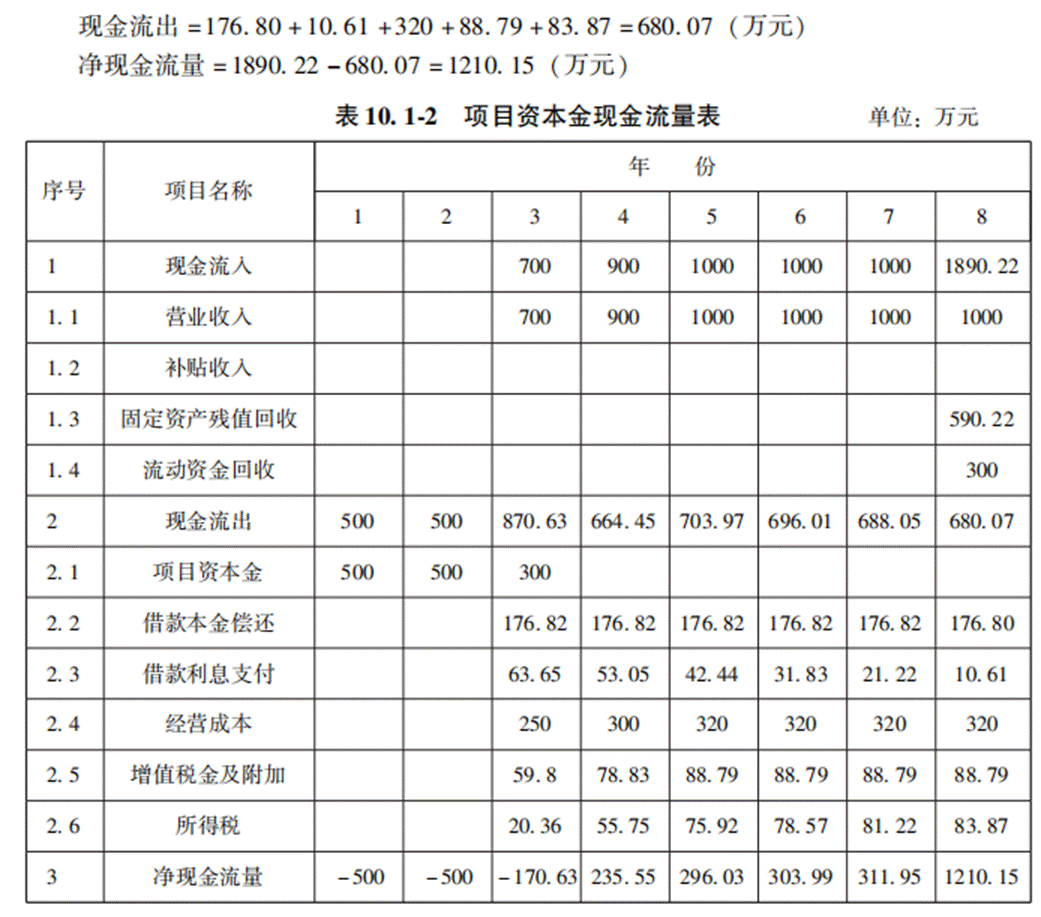
3. 列式计算计算期第3 年的所得税。从项目资本金出资者的角度,列式计算计算期 第 8 年的净现金流量,并编制项目资本金现金流量表(表 10.1 ̄2)。(计算结果保留两位小数)
参考答案
暂无
答案解析
问题1:
第一年建设期贷款利息= 1 / 2 × 500 × 6% = 15 (万元)
第二年建设期贷款利息= (500+ 15) × 6% + 1 / 2 × 500 × 6% = 45.90 (万元)
建设期贷款利息合计= 15 + 45. 90 = 60. 90 (万元)
固定资产折旧费= (2000+ 60. 90 - 100) / 8 = 245. 11 (万元)
固定资产余值= 245.11 × 2 + 100 = 590. 22 (万元)
问题2:
各年还本额= (1000+ 60. 9) / 6 = 176.82 (万元)
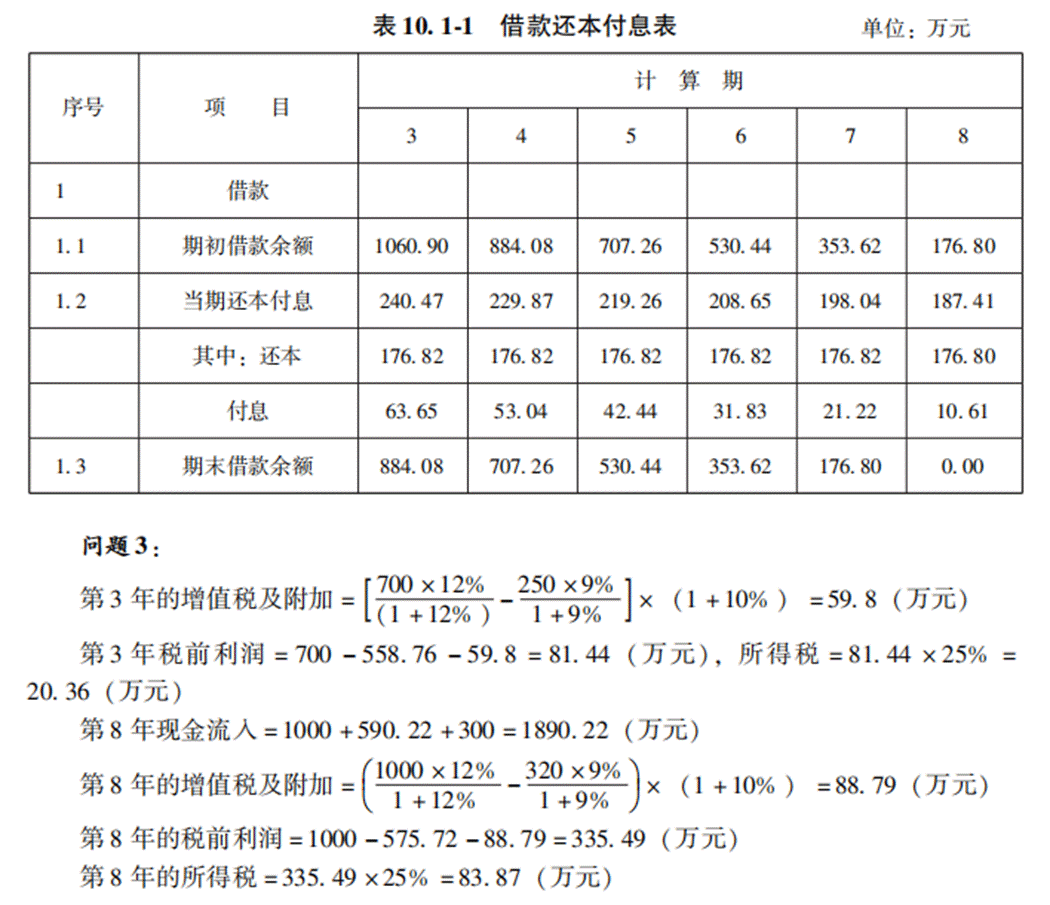
解答依据如下:
依据 «建设工程计价» 第一章第五节, «建设工程造价管理» 第六章第四节,解答问题 1。
依据 «建设工程造价管理» 第六章第一节,解答问题2。
依据 «建设工程造价管理» 第六章第一节,解答问题3。
总成本费用= 经营成本 + 折旧费 + 摊销费 + 利息支出
折旧采用直线法折旧,即平均年限法或使用年限法折旧,即用固定资产净值除以使用年限。
税前利润= 营业收入 - 增值税金及附加 - 经营成本 - 折旧费 - 利息支出 = 营业收入 - 增值税金及附加 - 总成本
第3 年总成本 = 250 + 245.11 + 63.65 = 558.76 (万元)
第3 年利润 = 700 - 558.76 - 59. 8 = 81.44 (万元)
所得税= 税前利润 × 所得税率
第一年建设期贷款利息= 1 / 2 × 500 × 6% = 15 (万元)
第二年建设期贷款利息= (500+ 15) × 6% + 1 / 2 × 500 × 6% = 45.90 (万元)
建设期贷款利息合计= 15 + 45. 90 = 60. 90 (万元)
固定资产折旧费= (2000+ 60. 90 - 100) / 8 = 245. 11 (万元)
固定资产余值= 245.11 × 2 + 100 = 590. 22 (万元)
问题2:
各年还本额= (1000+ 60. 9) / 6 = 176.82 (万元)
解答依据如下:
依据 «建设工程计价» 第一章第五节, «建设工程造价管理» 第六章第四节,解答问题 1。
依据 «建设工程造价管理» 第六章第一节,解答问题2。
依据 «建设工程造价管理» 第六章第一节,解答问题3。
总成本费用= 经营成本 + 折旧费 + 摊销费 + 利息支出
折旧采用直线法折旧,即平均年限法或使用年限法折旧,即用固定资产净值除以使用年限。
税前利润= 营业收入 - 增值税金及附加 - 经营成本 - 折旧费 - 利息支出 = 营业收入 - 增值税金及附加 - 总成本
第3 年总成本 = 250 + 245.11 + 63.65 = 558.76 (万元)
第3 年利润 = 700 - 558.76 - 59. 8 = 81.44 (万元)
所得税= 税前利润 × 所得税率