不定项选择题
初级会计实务
题号 #5735014
根据资料(3),下列各项中,关于该企业固定资产折旧费和维修费相关科目的会计处理表述正确的是( )。
参考答案
C,D
答案解析
资料(3)会计分录:
借:制造费用 15000
贷:累计折旧 15000
借:管理费用 5000
贷:银行存款 5000
借:制造费用 15000
贷:累计折旧 15000
借:管理费用 5000
贷:银行存款 5000
你可能感兴趣的试题
A.A产品分担的制造费用为77800元
B.A产品分担的制造费用为83800元
C.B产品分担的制造费用为125700元
D.B产品分担的制造费用为116700元
A.B在产品应负担的直接材料成本为54000元
B.B在产品应负担的制造费用成本为30000元
C.B在产品应负担的直接人工成本为36000元
D.B完工产品成本总额为532700元
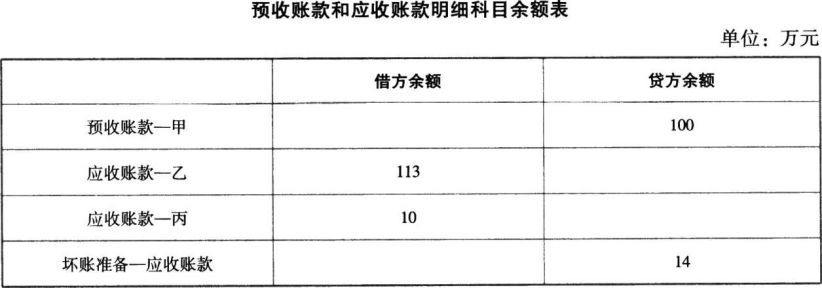
A.上月预收租金时:
借:银行存款 100
贷:预收账款—甲公司 100
借:银行存款 100
贷:预收账款—甲公司 100
B.上月预收租金时:
借:银行存款 113
贷:预收账款—甲公司 100
应交税费—应交增值税(销项税额) 13
借:银行存款 113
贷:预收账款—甲公司 100
应交税费—应交增值税(销项税额) 13
C.确认收入时:
借:预收账款—甲公司 100
贷:其他业务收入 100
借:预收账款—甲公司 100
贷:其他业务收入 100
D.确认收入时:
借:合同负债 100
贷:其他业务收入 100
借:合同负债 100
贷:其他业务收入 100