单选题
会计
题号 #5828151
2×11年11月20日,甲公司购进一台需要安装的A设备,取得的增值税专用发票注明的设备价款为950万元,可抵扣增值税进项税额为123.5万元,款项已通过银行支付。安装A设备时,甲公司领用原材料36万元(不含增值税额),支付安装人员工资14万元。2×11年12月30日.A设备达到预定可使用状态。A设备预计使用年限为5年,预计净残值率为5%.甲公司采用双倍余额递减法计提折旧。甲公司2×14年度对A设备计提的折旧是()。
参考答案
B
答案解析
本题考查固定资产折旧的计算。
新购入固定资产的入账价值=固定资产达到预定可使用状态前所发生的一切合理的、必要的支出。同时甲公司为增值税一般纳税人.对应的进项税额是可以抵扣的,所以增值税进项税额不计入固定资产的入账价值,所以甲公司A设备的入账价值=设备价款(950)+原材料(36)+安装人员工资(14)=950+36+14=1 000(万元)。甲公司采用双倍余额递减法计提折旧,折旧计算过程如下:
2 ×l2年的折旧额=1000×2/5=400(万元)
2 ×13年的折旧额=(1000—400)×2/5=240(万元)
2 ×14年的折旧额=(1000—400-240)×2/5=144(万元)
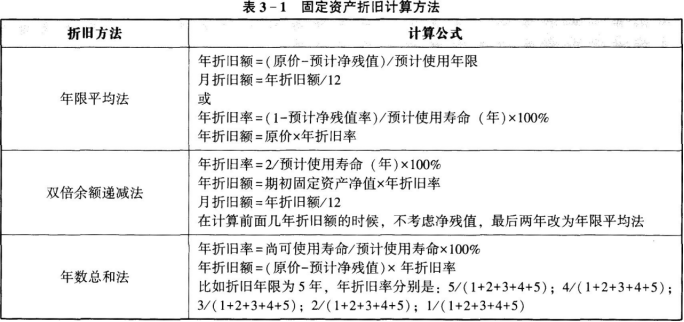
【私教点拨】 企业应当根据与固定资产有关的经济利益的预期消耗方式,合理的选择折旧方法。所谓经济利益的预期消耗方式是指固定资产如何给企业创造价值。折旧方法包括年限平均法、双倍余额递减法和年数总和法等.计算方法如表3 —1所示:
新购入固定资产的入账价值=固定资产达到预定可使用状态前所发生的一切合理的、必要的支出。同时甲公司为增值税一般纳税人.对应的进项税额是可以抵扣的,所以增值税进项税额不计入固定资产的入账价值,所以甲公司A设备的入账价值=设备价款(950)+原材料(36)+安装人员工资(14)=950+36+14=1 000(万元)。甲公司采用双倍余额递减法计提折旧,折旧计算过程如下:
2 ×l2年的折旧额=1000×2/5=400(万元)
2 ×13年的折旧额=(1000—400)×2/5=240(万元)
2 ×14年的折旧额=(1000—400-240)×2/5=144(万元)
【私教点拨】 企业应当根据与固定资产有关的经济利益的预期消耗方式,合理的选择折旧方法。所谓经济利益的预期消耗方式是指固定资产如何给企业创造价值。折旧方法包括年限平均法、双倍余额递减法和年数总和法等.计算方法如表3 —1所示:
你可能感兴趣的试题
A.在建工程试运行收入
B.政府补助采用总额法核算时。为在建工程项目取得的财政专项补贴
C.建造期间工程物资的盘亏净损失
D.在建工程项目人员的工资
A.430万元
A.430万元
B.450万元
B.450万元
C.680万元
C.680万元
D.717万元
D.717万元
A.102.18万元
A.102.18万元
B.103.64万元
B.103.64万元
C.105.82万元
C.105.82万元
D.118.82万元
D.118.82万元