多选题
会计
题号 #5828166
2×12年1月1日,甲公司从乙公司购入一项无形资产,由于资金周转紧张,甲公司与乙公司协议以分期付款的方式支付款项。协议约定:该无形资产作价2000万元,甲公司每年年末付款400万元,分5年付清。假定银行同期贷款利率为5%,5年期5%利率的年金现值系数为4.3295。不考虑其他因素,下列甲公司与该无形资产相关的会计处理中,正确的有()。
参考答案
A,B
答案解析
本题考查融资性质购入无形资产的处理。
选项C不选.无形资产入账价值=2×12年该项无形资产的期初摊余成本=400×4.3295=1 731.8(万元);选项A当选,2×12年该笔交易确认的财务费用=1 731.8×5%=86.59(万元),即该笔交易在2×12年为甲公司增加了86.59万元的财务费用;选项8当选,2×13年该项无形资产的期初摊余成本=1 731.8+86.59—400=1 418.39(万元),2×13年该笔交易确认的财务费用=1418.39×5%=70.92(万元),即该笔交易在2×13年为甲公司增加了70.92万元的财务费用;选项D不选,2×12年资产负债表中“长期应付款”项目列报金额=2×13年期末摊余成本=1418.39+70.92—400=1089.31(万元)。
【私教点拨】
方法一:按照常规思路分步解题(原理型)。
本题为选择题,如已经理解计算原理,可直接按照解析或方法二做题。但针对初学者,有必要全面掌握该方法中的计算步骤和账务处理,另外此方法适用于各章节涉及实际利率法时的计算。
(1)首先掌握下列公式:
当期确认的实际利息=期初摊余成本(期初未还本金) ×实际利率
期末摊余成本(期末未还本金)=期初摊余成本+确认的实际利息一当期现金流量
(2)列出计算表格:
由于本题目只涉及2 ×12年至2×13年的相关计算,为帮助同学们完全理解其分摊的计算过程,表4—1列示了该项无形资产5年的摊余成本的计算:
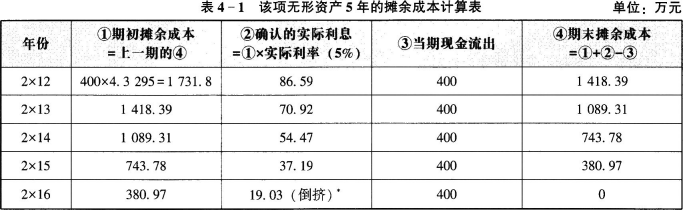
※:倒挤是指根据公式等式两边相等(公式平衡)计算得出另一个数的方式。由题干可知,该项无形资产甲公司分5年付清,所以在2x16年时的期末摊余成本为0,则根据上表公式:0=380.97+②-400,可得②=19.03。
(3)根据表格对应金额进行账务处理(分录中的金额单位以万元表示)。
2 ×12年1月1日:
借:无形资产 1 731.8
未确认融资费用 268.2 (2000-1731.8)
贷:长期应付款 2 000
2 ×12年l2月31日:
借:财务费用 86.59
贷:未确认融资费用 86.59
2 ×13年12月31日:
借:财务费用 70.92
贷:未确认融资费用 70.92
随着每年的持续摊销,未确认融资费用的借方余额(286.2万元)持续减少,在第5年时未确认融资费用的借方余额为0。
方法二:根据选项分析(技巧型)。
选项AB都需要计算,可以暂时跳过,直接看选项CD。因为分期付款购买无形资产具有融资性质,它以现值入账,因此肯定不是总价款2 000万,故选项C不选;选项D中2 ×l2年年末长期应付款的列报金额与2×12年年初的初始金额一致,肯定是不正确的,既然年末付了400万元,肯定会改变长期应付款的列报金额,故选项D不选。因为本题是多选题,只剩下选项AB,所以选项AB当选。
选项C不选.无形资产入账价值=2×12年该项无形资产的期初摊余成本=400×4.3295=1 731.8(万元);选项A当选,2×12年该笔交易确认的财务费用=1 731.8×5%=86.59(万元),即该笔交易在2×12年为甲公司增加了86.59万元的财务费用;选项8当选,2×13年该项无形资产的期初摊余成本=1 731.8+86.59—400=1 418.39(万元),2×13年该笔交易确认的财务费用=1418.39×5%=70.92(万元),即该笔交易在2×13年为甲公司增加了70.92万元的财务费用;选项D不选,2×12年资产负债表中“长期应付款”项目列报金额=2×13年期末摊余成本=1418.39+70.92—400=1089.31(万元)。
【私教点拨】
方法一:按照常规思路分步解题(原理型)。
本题为选择题,如已经理解计算原理,可直接按照解析或方法二做题。但针对初学者,有必要全面掌握该方法中的计算步骤和账务处理,另外此方法适用于各章节涉及实际利率法时的计算。
(1)首先掌握下列公式:
当期确认的实际利息=期初摊余成本(期初未还本金) ×实际利率
期末摊余成本(期末未还本金)=期初摊余成本+确认的实际利息一当期现金流量
(2)列出计算表格:
由于本题目只涉及2 ×12年至2×13年的相关计算,为帮助同学们完全理解其分摊的计算过程,表4—1列示了该项无形资产5年的摊余成本的计算:
※:倒挤是指根据公式等式两边相等(公式平衡)计算得出另一个数的方式。由题干可知,该项无形资产甲公司分5年付清,所以在2x16年时的期末摊余成本为0,则根据上表公式:0=380.97+②-400,可得②=19.03。
(3)根据表格对应金额进行账务处理(分录中的金额单位以万元表示)。
2 ×12年1月1日:
借:无形资产 1 731.8
未确认融资费用 268.2 (2000-1731.8)
贷:长期应付款 2 000
2 ×12年l2月31日:
借:财务费用 86.59
贷:未确认融资费用 86.59
2 ×13年12月31日:
借:财务费用 70.92
贷:未确认融资费用 70.92
随着每年的持续摊销,未确认融资费用的借方余额(286.2万元)持续减少,在第5年时未确认融资费用的借方余额为0。
方法二:根据选项分析(技巧型)。
选项AB都需要计算,可以暂时跳过,直接看选项CD。因为分期付款购买无形资产具有融资性质,它以现值入账,因此肯定不是总价款2 000万,故选项C不选;选项D中2 ×l2年年末长期应付款的列报金额与2×12年年初的初始金额一致,肯定是不正确的,既然年末付了400万元,肯定会改变长期应付款的列报金额,故选项D不选。因为本题是多选题,只剩下选项AB,所以选项AB当选。
你可能感兴趣的试题
A.外包无形资产开发活动在实际支付价款时确认无形资产
A.外包无形资产开发活动在实际支付价款时确认无形资产
A.外包无形资产开发活动在实际支付价款时确认无形资产
B.无法区分研究阶段和开发阶段的支出.全部费用化计入当期损益
B.无法区分研究阶段和开发阶段的支出,全部费用化计入当期损益
B.无法区分研究阶段和开发阶段的支出,全部费用化计入当期损益
C.使用寿命不确定的无形资产只在存在减值迹象时进行减值测试
C.使用寿命不确定的无形资产只在存在减值迹象时进行减值测试
C.使用寿命不确定的无形资产只在存在减值迹象时进行减值测试
D.在无形资产达到预定用途前为宣传新技术发生的费用,计入无形资产成本
D.在无形资产达到预定用途前为宣传新技术发生的费用,计入无形资产成本
D.在无形资产达到预定用途前为宣传新技术发生的费用,计入无形资产成本
A.持有待售的无形资产
A.持有待售的无形资产
A.持有待售的无形资产
B.使用寿命不确定的无形资产
B.使用寿命不确定的无形资产
B.使用寿命不确定的无形资产
C.非同一控制下企业合并取得的法律保护期还剩10年的专利权
C.非同一控制下企业合并取得的法律保护期还剩10年的专利权
C.非同一控制下企业合并取得的法律保护期还剩10年的专利权
D.尚未达到预定用途的开发阶段支出
D.尚未达到预定用途的开发阶段支出
D.尚未达到预定用途的开发阶段支出
A.2×19年3月8日
A.2×19年3月8日
A.2×19年3月8日
A.2×19年3月8日
B.2×19年4月30日
B.2×19年4月30日
B.2×19年4月30日
B.2×19年4月30日
C.2×19年6月1日
C.2×19年6月1日
C.2×19年6月1日
C.2×19年6月1日
D.2×19年5月25日
D.2×19年5月25日
D.2×19年5月25日
D.2×19年5月25日