简答题
会计
题号 #5831327
甲公司适用的企业所得税税率为25%。经当地税务机关批准,自2×11年2月取得第一笔生产经营收入所属纳税年度起,享受“三免三减半”的税收优惠政策,即2×11年至2×13年免交企业所得税,2×14年至2×16年减半按照12.5%的税率缴纳企业所得税。甲公司2×13年至2×17年有关会计处理与税收处理不一致的交易或事项如下:
(1)2×12年12月10日,甲公司购入一台不需要安装即可投入使用的行政管理用A设备,成本为6 000万元。该设备采用年数总和法计提折旧,预计使用5年。预计无净残值。税法规定,固定资产按照年限平均法计提的折旧准予在税前扣除。假定税法规定的A设备预计使用年限及净残值与会计规定相同。
(2)甲公司拥有一栋五层高的B楼房,用于本公司行政管理部门办公。迁往新建办公楼后,甲公司2×17年1月1日与乙公司签订租赁协议,将B楼房租赁给乙公司用。租赁合同约定,租赁期为3年,租赁期开始日为2×17年1月1日;年租金为240万元,于每月月末分期支付。B楼房转换为投资性房地产前采用年限平均法计提折旧.预计使用
50年,预计无净残值;转换为投资性房地产后采用公允价值模式进行后续计量。转换日,B楼房原价为800万元.已计提折旧为400万元,公允价值为1 300万元。2×17年12月31日,8楼房的公允价值为1 500万元。税法规定,企业的各项资产以历史成本为计量基础;固定资产按照年限平均法计提的折旧准予在税前扣除。假定税法规定的8楼房使用年限及净残值与其转换为投资性房地产前的会计规定相同。
(3)2×17年7月1日,甲公司以1 000万元的价格购入国家同日发行的国债,款项已用银行存款支付。该债券的面值为1 000万元,期限为3年.年利率为5%(与实际利率相同),利息于每年6月30日支付.本金到期一次支付。甲公司根据其管理该国债的业务模式和该国债的合同现金流量特征,将购入的国债分类为以摊余成本计量的金融资产。税法规定,国债利息收入免交企业所得税。
(4)2×17年9月3日,甲公司向符合税法规定条件的公益性社会团体捐赠现金600万元。税法规定.企业发生的公益性捐赠支出不超过年度利润总额的12%准予扣除。
其他资料如下:
第一,2×17年度。甲公司实现利润总额4500万元。
第二,2×13年年初,甲公司递延所得税资产和递延所得税负债无余额,无未确认递延所得税资产的可抵扣暂时性差异和可抵扣亏损。除上面所述外,甲公司2×13年至2×17年无其他会计处理与税收处理不一致的交易或事项。
第三,2×13年至2×17年各年年末,甲公司均有确凿证据表明未来期间很可能获得足够的应纳税所得额用来抵扣可抵扣暂时性差异。
第四,不考虑除所得税外的其他税费及其他因素。
要求:
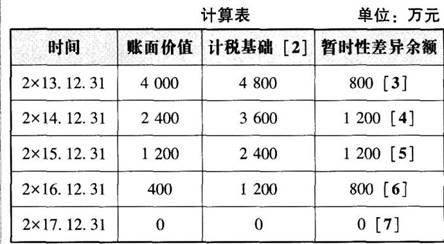
(1)根据资料(1),分别计算甲公司2×13年至2×17年各年A设备应计提的折旧.并填写完成下列表格。
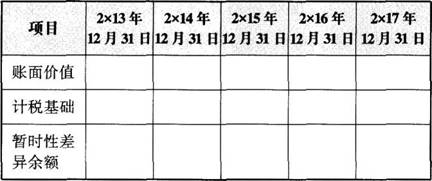
(2)根据资料(2),编制甲公司2×17年与8楼房转换为投资性房地产及其后续公允价值变动相关的会计分录。
(3)根据资料(3),编制甲公司2×17年与购入国债及确认利息相关的会计分录。
(4)根据上述资料,计算甲公司2× 13年至2×16年各年年末的递延所得税资产或负债余额。
(5)根据上述资料,计算甲公司2×17年的应交所得税和所得税费用,以及2×17年年末递延所得税资产或负债余额,并编制相关会计分录。
(答案中的金额单位用万元表示)
参考答案
暂无
答案解析
(1)2×13年A设备应计提的折旧=6 000×5/(1+2+3+4+5)=2000(万元)
2×14年A设备应计提的折旧=6 000×4/(1+2+3+4+5)=1600(万元)
2×15年A设备应计提的折旧=6 000×3/(1+2+3+4+5)=1200(万元)
2×16年A设备应计提的折旧=6 000×2/(1+2+3+4+5)=800(万元)
2×17年A设备应计提的折旧=6 000×1/(1+2+3+4+5)=400(万元)
(2)甲公司2×17年与B楼房转换为投资性房地产及其后续公允价值变动相关的会计分录如下:
借:投资性房地产——成本 1 300
累计折旧 400
货:固定资产 800
其他综合收益 900
借:投资性房地产——公允价值变动 200
贷:公允价值变动损益 200
(3)甲公司2×17年与购入国债及确认利息相关的会计分录如下:
借:债权投资 1 000
贷:银行存款 1 000
借:应收利息 25
贷:投资收益 25
(4)2×13年年末的递延所得税资产余额=400×12.5%+400×25%=150(万元)
2×14年年末的递延所得税资产余额=400×12.5%+800×25%=250(万元)
2×15年年末的递延所得税资产余额=400—×12.5%+800×25%=250(万元)
2×16年年末的递延所得税资产余额=800×25%=200(万元)
(5)应交所得税=(4500—800一200一16一25+60)×25%=879.75(万元)
递延所得税负债余额=[1500-(400-16)]×25%=279(万元)
所得税费用=当期所得税+递延所得税费用=879.75+800×25%+54=1 133.75(万元)
借:所得税费用 1133.75
贷:递延所得税负债 54
应交税费——应交所得税 879.75
递延所得税资产 200
借:其他综合收益 225
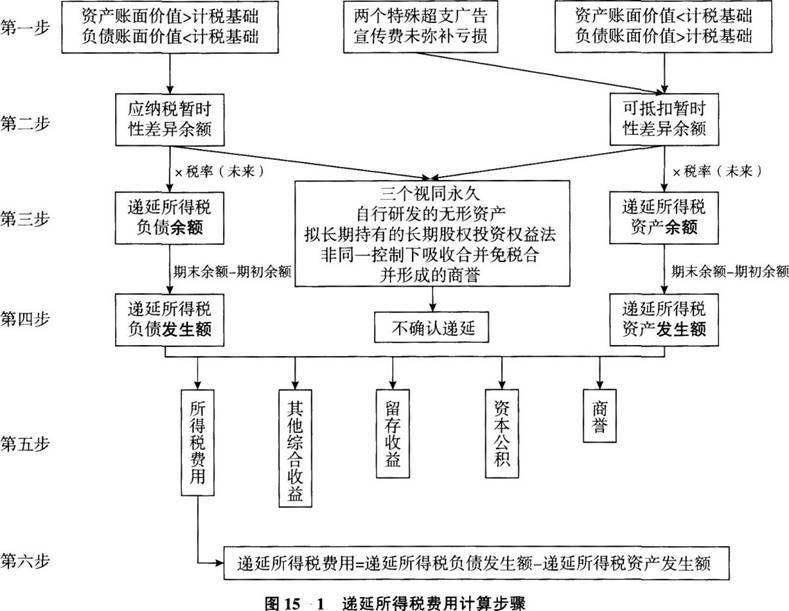
贷:递延所得税负债 225【私教点拨】针对形成暂时性差异的事项,按下列步骤分析:
第一步,计算资产或负债的账面价值和计税基础;
第二步,判断是应纳税暂时性差异还是可抵扣暂时性差异(若为两个特殊事项,属于可抵扣暂时性差异);
第三步,判断是否属于三个视同永久,若不属于则乘税率计算递延所得税负债/资产余额;
第四步,计算递延所得税负债/资产的发生额(期末余额一期初余额,正数叫“发生”,负数叫“转回”);
第五步,确定递延计入的会计科目;
第六步,计算递延所得税费用。
上述步骤见图15-1:
另外在各步的计算中.需要考虑如下问题:
(1)在第一步中,特殊事项中的未弥补亏损注意是发生年度还是后续弥补:企业发生亏损时.确认递延所得税资产,后续年度弥补亏损时,递延所得税资产转回;
(2)在第三步中,账面价值和计税基础不相等,一定有暂时性差异,但是并非所有的暂时性差异都确认递延(需要掌握的有三种视同永久情况);
(3)在第三步中,账面价值和计税基础的差额算出的是一定是暂时性差异的余额;
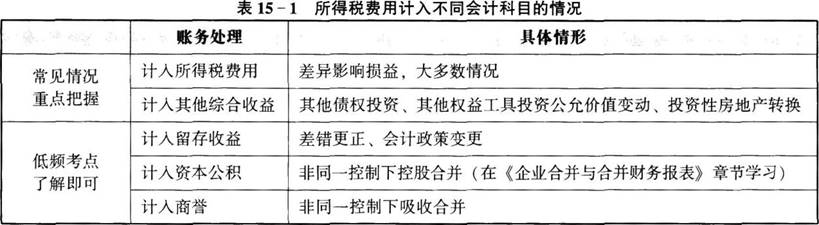
(4)在第五步中,计入不同会计科目的情况如表151所示:
(5)在第六步中,只有计入所得税费用的递延所得税资产和负债的发生额才能用于计算递延所得税费用。
2×14年A设备应计提的折旧=6 000×4/(1+2+3+4+5)=1600(万元)
2×15年A设备应计提的折旧=6 000×3/(1+2+3+4+5)=1200(万元)
2×16年A设备应计提的折旧=6 000×2/(1+2+3+4+5)=800(万元)
2×17年A设备应计提的折旧=6 000×1/(1+2+3+4+5)=400(万元)
(2)甲公司2×17年与B楼房转换为投资性房地产及其后续公允价值变动相关的会计分录如下:
借:投资性房地产——成本 1 300
累计折旧 400
货:固定资产 800
其他综合收益 900
借:投资性房地产——公允价值变动 200
贷:公允价值变动损益 200
(3)甲公司2×17年与购入国债及确认利息相关的会计分录如下:
借:债权投资 1 000
贷:银行存款 1 000
借:应收利息 25
贷:投资收益 25
(4)2×13年年末的递延所得税资产余额=400×12.5%+400×25%=150(万元)
2×14年年末的递延所得税资产余额=400×12.5%+800×25%=250(万元)
2×15年年末的递延所得税资产余额=400—×12.5%+800×25%=250(万元)
2×16年年末的递延所得税资产余额=800×25%=200(万元)
(5)应交所得税=(4500—800一200一16一25+60)×25%=879.75(万元)
递延所得税负债余额=[1500-(400-16)]×25%=279(万元)
所得税费用=当期所得税+递延所得税费用=879.75+800×25%+54=1 133.75(万元)
借:所得税费用 1133.75
贷:递延所得税负债 54
应交税费——应交所得税 879.75
递延所得税资产 200
借:其他综合收益 225
贷:递延所得税负债 225【私教点拨】针对形成暂时性差异的事项,按下列步骤分析:
第一步,计算资产或负债的账面价值和计税基础;
第二步,判断是应纳税暂时性差异还是可抵扣暂时性差异(若为两个特殊事项,属于可抵扣暂时性差异);
第三步,判断是否属于三个视同永久,若不属于则乘税率计算递延所得税负债/资产余额;
第四步,计算递延所得税负债/资产的发生额(期末余额一期初余额,正数叫“发生”,负数叫“转回”);
第五步,确定递延计入的会计科目;
第六步,计算递延所得税费用。
上述步骤见图15-1:
另外在各步的计算中.需要考虑如下问题:
(1)在第一步中,特殊事项中的未弥补亏损注意是发生年度还是后续弥补:企业发生亏损时.确认递延所得税资产,后续年度弥补亏损时,递延所得税资产转回;
(2)在第三步中,账面价值和计税基础不相等,一定有暂时性差异,但是并非所有的暂时性差异都确认递延(需要掌握的有三种视同永久情况);
(3)在第三步中,账面价值和计税基础的差额算出的是一定是暂时性差异的余额;
(4)在第五步中,计入不同会计科目的情况如表151所示:
(5)在第六步中,只有计入所得税费用的递延所得税资产和负债的发生额才能用于计算递延所得税费用。
你可能感兴趣的试题
A.0
B.190万元
C.250万元
D.-50万元
A.按照实际出资金额确定对乙公司投资的投资成本
B.将按持股比例计算应享有乙公司其他综合收益变动的份额确认为投资收益
C.投资时将实际出资金额与享有乙公司可辨认净资产份额之间的差额确认为其他综合收益
D.对乙公司投资年末账面价值与计税基础不同产生的应纳税暂时性差异,不应确认递延所得税负债