多选题
会计
题号 #5831343
甲公司2×10年1月1日购入乙公司80%股权,能够对乙公司的财务和经营政策实施控制。除乙公司外,甲公司无其他子公司。2×10年度,乙公司按照购买日可辨认净资产公允价值为基础计算实现的净利润为2 000万元,无其他所有者权益变动。2×10年年末,甲公司合并财务报表中少数股东权益为825万元。2×11年度,乙公司按购买日可辨认净资产公允价值为基础计算的净亏损为5 000万元。无其他所有者权益变动。2×11年年末,甲公司个别财务报表中所有者权益总额为8 500万元。下列各项关于甲公司2× 10年度和2×11年度合并财务报表列报的表述中,正确的有( )。
参考答案
B,D
答案解析
本题考查合并财务报表中相关权益和损益的计算。
注意子公司的数据都要用合报认可的金额,即题目中的表述,按照购买日可辨认净资产公允价值为基础计算的金额。
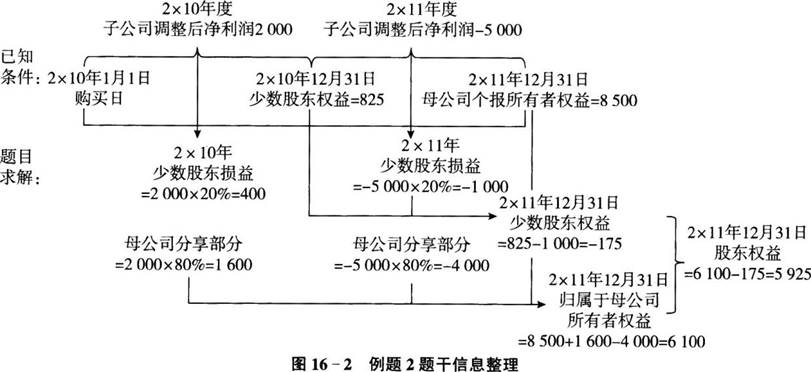
2×10年少数股东损益=2×10年子公司按照购买日可辨认净资产公允价值为基础计算实现的净利润(净亏损)×少数股东持股比例=2 000×20%=400(万元),选项B当选;
2×11年少数股东损益=2×11年子公司按照购买日可辨认净资产公允价值为基础计算实现的净利润(净亏损)×少数股东持股比例=-5 000×20%=-1 000(万元),选项A不选;
2×11年12月31日少数股东权益=2×11年年初少数股东权益+2×11年子公司按照购买日可辨认净资产公允价值为基础计算的所有者权益变动×少数股东持股比例=825—5 000×20%=-175(万元)。选项C不选;
2×11年12月31日归属于母公司的股东权益=母公司个别财务报表中所有者权益总额+自取得子公司起(2×10年1月1日~2×11年12月31日)子公司按购买日可辨认净资产公允价值为基础计算的所有者权益变动=8 500+(2 000—5 000)×80%=6 100(万元);2×11年12月31日股东权益总额=归属于母公司股东权益+少数股东权益=6100+(-175)=5925(万元),选项D当选。
【私教点拨】 本题题干中数字较多,做题时可根据各选项的要求在题目中找到对应的数字计算。图16—2将题干已知信息标注,并根据信息求得各项目数字。
合并净利润=归属于母公司净利润+少数股东损益
股东权益总额=归属于母公司的权益总额+少数股东权益
注意子公司的数据都要用合报认可的金额,即题目中的表述,按照购买日可辨认净资产公允价值为基础计算的金额。
2×10年少数股东损益=2×10年子公司按照购买日可辨认净资产公允价值为基础计算实现的净利润(净亏损)×少数股东持股比例=2 000×20%=400(万元),选项B当选;
2×11年少数股东损益=2×11年子公司按照购买日可辨认净资产公允价值为基础计算实现的净利润(净亏损)×少数股东持股比例=-5 000×20%=-1 000(万元),选项A不选;
2×11年12月31日少数股东权益=2×11年年初少数股东权益+2×11年子公司按照购买日可辨认净资产公允价值为基础计算的所有者权益变动×少数股东持股比例=825—5 000×20%=-175(万元)。选项C不选;
2×11年12月31日归属于母公司的股东权益=母公司个别财务报表中所有者权益总额+自取得子公司起(2×10年1月1日~2×11年12月31日)子公司按购买日可辨认净资产公允价值为基础计算的所有者权益变动=8 500+(2 000—5 000)×80%=6 100(万元);2×11年12月31日股东权益总额=归属于母公司股东权益+少数股东权益=6100+(-175)=5925(万元),选项D当选。
【私教点拨】 本题题干中数字较多,做题时可根据各选项的要求在题目中找到对应的数字计算。图16—2将题干已知信息标注,并根据信息求得各项目数字。
合并净利润=归属于母公司净利润+少数股东损益
股东权益总额=归属于母公司的权益总额+少数股东权益
你可能感兴趣的试题
A.2月3日,甲公司向其控股60%的子公司(乙公司)捐赠货币资金3 000万元
B.12月31日,甲公司的子公司(丁公司)持有的作为其他权益工具投资的股票投资公允价值
相对年初下降1 200万元
相对年初下降1 200万元
C.8月20日,甲公司的子公司(戊公司)以资本公积转增股本,每10股转增3股
D.9月10日,甲公司控股70%的子公司(丙公司)向所有股东按持股比例派发1亿元的股票股利