简答题
会计
题号 #5832250
甲股份有限公司为境内上市公司(以下简称“甲公司”)。2×10年度实现利润总额为5000万元,2×10年以前适用的所得税税率为15%,2×10年起适用的所得税税率为25%。
2×10年甲公司有关资产减值准备的计提及转回等资料如表24—4所示。
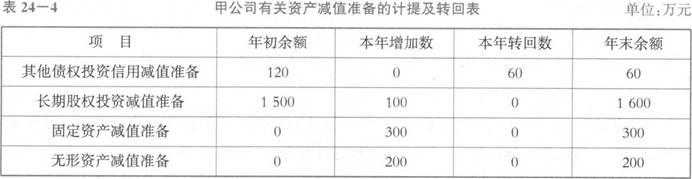
除计提的资产减值准备作为暂时性差异外,无其他纳税调整事项,假定甲公司在可抵扣暂时性差异转回时有足够的应纳税所得额。
【要求】
(1)计算甲公司2×10年度发生的所得税费用。
(2)计算甲公司2×10年12月31日递延所得税资产和负债的余额。
(3)编制2×10年度所得税相关的会计分录。
(4)编制2×10年度与其他债权投资相关的会计分录。
参考答案
暂无
答案解析
(1)计算甲公司2×10年度发生的所得税费用。
甲公司2×10年度应交所得税额=E5000—60+(100+300+200)]×25%=5540×25%=1385(万元)
与所得税费用相关的递延所得税,△递延所得税资产=(一60+300+200)×25%+120×10%=440×25%+120×10%=110+12=122(万元),与长期股权投资相关的减值准备属于永久性差异。其中,其他综合收益对应的金额=一60×25%+120×10%=-15+12=-3(万元),递延所得税资产对应的金额=(300+200)×250=125(万元)
所得税费用=应交所得税+(△递延所得税负债一△递延所得税资产)=1385+(0—122)=1263(万元)
或者:
甲公司2×10年度发生的所得税费用=会计利润×适用税率+长期股权投资减值×适用税率(永久性差异)一税率差异=5000×25%+100×25%一120×(25%一15%)=1250+25—12=1263(万元)
(2)计算甲公司2×10年12月31日递延税款借方或贷方余额。
递延所得税资产应有的余额=(60+300+200)×25%=140(万元),其中,与其他债权投资相关的信用减值对应的“递延所得税资产”以“其他综合收益”来替代,其他综合收益的贷方余额为15万元(60×25%),递延所得税资产的余额为125万元[(300+200)×25%]。
(3)编制2×10年度所得税相关的会计分录。
借:所得税费用1263
递延所得税资产125
贷:应交税费——应交所得税1385
其他综合收益3
速算法:所得税费用=会计利润×新税率一国债利息收入×新税率+罚款支出×新税率+长期股权投资减值×新税率+期初应纳税暂时|生差异(-q所得税费用相关的)×(新税率一老税率)一期初可抵扣暂时性差异(与所得税费用相关的)×(新税率一老税率)=5000×25%
+100×25%一120×(25%一15%)=1263(万元)
(4)编制2×10年度与其他债权投资相关的会计分录。
①其他债权投资信用减值转回。
借:其他综合收益——信用减值准备60
贷:信用减值损失60
②其他债权投资递延税。
借:所得税费用15(60×25%)
贷:其他综合收益——信用减值准备15
借:其他综合收益——信用减值准备12(120×10%)
贷:所得税费用12
与其他债权投资相关的递延税资产的余额(以其他综合收益替代)=期初额+本期发生额
=120×15%一60×25%+120×10%=60×25%=15(万元)
甲公司2×10年度应交所得税额=E5000—60+(100+300+200)]×25%=5540×25%=1385(万元)
与所得税费用相关的递延所得税,△递延所得税资产=(一60+300+200)×25%+120×10%=440×25%+120×10%=110+12=122(万元),与长期股权投资相关的减值准备属于永久性差异。其中,其他综合收益对应的金额=一60×25%+120×10%=-15+12=-3(万元),递延所得税资产对应的金额=(300+200)×250=125(万元)
所得税费用=应交所得税+(△递延所得税负债一△递延所得税资产)=1385+(0—122)=1263(万元)
或者:
甲公司2×10年度发生的所得税费用=会计利润×适用税率+长期股权投资减值×适用税率(永久性差异)一税率差异=5000×25%+100×25%一120×(25%一15%)=1250+25—12=1263(万元)
(2)计算甲公司2×10年12月31日递延税款借方或贷方余额。
递延所得税资产应有的余额=(60+300+200)×25%=140(万元),其中,与其他债权投资相关的信用减值对应的“递延所得税资产”以“其他综合收益”来替代,其他综合收益的贷方余额为15万元(60×25%),递延所得税资产的余额为125万元[(300+200)×25%]。
(3)编制2×10年度所得税相关的会计分录。
借:所得税费用1263
递延所得税资产125
贷:应交税费——应交所得税1385
其他综合收益3
速算法:所得税费用=会计利润×新税率一国债利息收入×新税率+罚款支出×新税率+长期股权投资减值×新税率+期初应纳税暂时|生差异(-q所得税费用相关的)×(新税率一老税率)一期初可抵扣暂时性差异(与所得税费用相关的)×(新税率一老税率)=5000×25%
+100×25%一120×(25%一15%)=1263(万元)
(4)编制2×10年度与其他债权投资相关的会计分录。
①其他债权投资信用减值转回。
借:其他综合收益——信用减值准备60
贷:信用减值损失60
②其他债权投资递延税。
借:所得税费用15(60×25%)
贷:其他综合收益——信用减值准备15
借:其他综合收益——信用减值准备12(120×10%)
贷:所得税费用12
与其他债权投资相关的递延税资产的余额(以其他综合收益替代)=期初额+本期发生额
=120×15%一60×25%+120×10%=60×25%=15(万元)