简答题
会计
题号 #5832265
甲公司在全国拥有800家规模大致相同的门店,甲公司决定将其位于A市的一家门店出售,A市除了这家门店外还有5家门店。2×17年6月15日,该门店的部分科目余额表如表38—1所示。当日,甲公司与乙公司签订转让协议,将该门店整体转让(不属于业务),转让初定价格为1500万元。假设该门店满足划分为持有待售类别的条件。
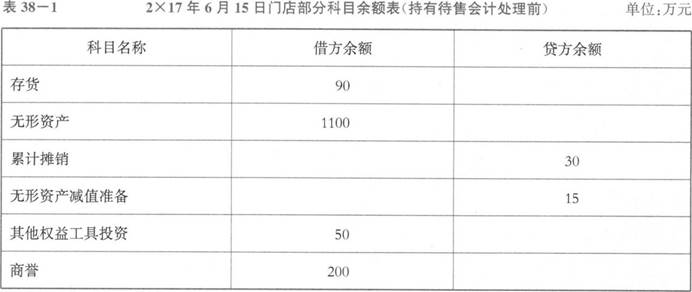
至2×17年6月15日,无形资产还应当计提摊销5万元,无形资产用于管理用途。
2×17年6月15日,存货市场价格下跌,可变现净值降为50万元;无形资产可收回金额降至1020万元;其他权益工具投资的成本为30万元,当日的公允价值为80万元。
2×17年6月15日,该门店的公允价值为1200万元,乙公司在对门店进行检查时发现一些资产轻微破损,甲公司同意修理,预计维修费用为30万元,甲公司预计为转让门店还需支付律师和注册会计师专业咨询费共计70万元。假设甲公司不存在其他持有待售的非流动资产或处置组,不考虑税收影响。
2×17年6月30日,该门店尚未完成转让,甲公司存货市场价格上升,可变现净值为80万元;其他权益工具投资的公允价值增加10万元。甲公司将预计修理费用调整为20万元,将律师和注册会计师咨询费预计金额调整至40万元。当日,该处置组整体的公允价值为1360万元。
2×17年9月30日,该门店完成转让,甲公司以银行存款支付维修费用和律师、注册会计师专业咨询费35万元。乙公司以银行存款支付所有转让价款1520万元,其中存货的市场销售价格为100万元,其他权益工具的公允价值为100万元。只考虑与商品销售相关的增值税,甲公司为一般增值税纳税企业,所对应的增值税税率为13%。
【要求】
(1)为甲公司编制该门店划分为持有待售前的会计分录;
(2)为甲公司编制该门店划分为持有待售时的会计分录;
(3)为甲公司编制2×17年6月30日相关的会计分录;
(4)为甲公司编制2×17年9月30日处置该门店时相关的会计分录;
(5)判断甲公司的该事项是否构成终止经营,并说明理由。
参考答案
暂无
答案解析
(1)2×17年6月15日,甲公司首次将该处置组划分为持有待售类别前,应当按照适用的会计准则计量各项资产和负债。
①对存货计提减值。
其成本为90万元,可变现净值为50万元,提取跌价准备40万元。
借:资产减值损失 40(90—50)
贷:存货跌价准备40
②对无形资产计提摊销,计入管理费用。
借:管理费用5
贷:累计摊销5
③对无形资产计提减值。
其账面价值为1050万元(1100—30一5—15),其可收回金额为1020万元,计提减值30万元,减值后其账面价值为1020万元。
借:资产减值损失30
贷:无形资产减值准备30(1050—1020)
④确认其他权益工具投资公允价值变动。
借:其他权益工具投资——公允价值变动30
贷:其他综合收益——其他权益工具投资公允价值变动30
(2)为甲公司编制该门店划分为持有待售时的会计分录。
①2×17年6月15日,甲公司将该门店划分为持有待售类别。
借:持有待售资产——存货 90
——无形资产 1020
——其他权益工具投资80
——商誉 200
存货跌价准备 40
无形资产减值准备 45
累计摊销 35
贷:持有待售资产减值准备——存货跌价准备 40
存货 90
无形资产 1100
其他权益工具投资——成本 30
——公允价值变动 50
商誉 200
②划分为持有待售时,对处置组进行减值测试。
处置组公允价值减去出售费用后的净额=1200一(70+30)=1100(万元)
持有待售处置组的减值损失=(50+1020+200+80)一1100=250(万元)
持有待售资产的减值损失应当先抵减处置组中商誉的账面价值200万元;剩余金额50万元抵减“持有待售资产——无形资产”。
账务处理如下:
借:资产减值损失250
贷:持有待售资产减值准备——商誉 200
——无形资产50
(3)为甲公司编制2×17年6月30日相关的会计分录。
①按照存货准则的相关规定对存货进行计量。
借:持有待售资产减值准备——存货跌价准备30(80—50)
贷:资产减值损失30
②按照金融工具准则的相关规定对其他权益工具投资进行计量。
借:持有待售资产——其他权益工具投资10
贷:其他综合收益——其他权益工具投资公允价值变动1O
③对处置组进行减值测试。
2×17年6月30日,按照其他适用准则重新计量后该处置组的账面价值为1140万元
(1100+30+10),公允价值减去出售费用后的净额为1300万元(1360—20—40),高于账面
价值160万元(1300—1140)。
处置组的公允价值减去出售费用后的净额后续增加的,应当在原已确认的持有待售资产减值损失范围内转回,但已抵减的商誉账面价值200万元不得转回,已经减值总额为250万元,因此,转回金额应当以50万元为限,持有待售资产——无形资产转回50万元。
借:持有待售资产减值准备——无形资产50
贷:资产减值损失50
2×17年6月30日,处置组账面价值=1140+50=1190(万元)。
(4)为甲公司编制2×17年9月30日处置该门店时相关的会计分录。
①支付维修费用和律师、注册会计师专业咨询费。
借:资产处置损益35
贷:银行存款 35
②终止确认处置组。
借:银行存款1520
持有待售资产减值准备——商誉200
——存货跌价准备10
贷:持有待售资产——无形资产 1020
——商誉 200
——其他权益工具投资 90
——存货 90
应交税费——应交增值税(销项税额) 13
资产处置损益 317
资产处置损益=1520一(商誉0+无形资产1020+存货80+其他权益工具投资90+销项税额13)=1520—1190(处置组账面价值)一13(存货的销项税额)=317(万元)
③结转处置组中的其他综合收益。
借:其他综合收益——其他权益工具投资公允价值变动60
贷:资产处置损益 60
资产处置损益总额=一35+317+60=342(万元)
(5)判断甲公司的该事项是否构成终止经营,并说明理由。
甲公司的该事项不构成终止经营。理由如下:
虽然甲公司的该门店划分为持有待售类别,但甲公司在全国拥有800家规模大致相同的门店,A市除了这家门店外还有5家门店,这家门店不代表一个单独的主要经营地区,也不构成一个单独的主要经营地区进行处置的一项相关联计划的一部分,不满足终止经营的定义,不属于终止经营。
终止经营,是指企业满足下列条件之一的、能够单独区分的组成部分,且该组成部分已经处置或划分为持有待售类别:
①该组成部分代表一项独立的主要业务或一个单独的主要经营地区;
②该组成部分是拟对一项独立的主要业务或一个单独的主要经营地区进行处置的一项相关联计划的一部分;
③该组成部分是专为转售而取得的子公司。
①对存货计提减值。
其成本为90万元,可变现净值为50万元,提取跌价准备40万元。
借:资产减值损失 40(90—50)
贷:存货跌价准备40
②对无形资产计提摊销,计入管理费用。
借:管理费用5
贷:累计摊销5
③对无形资产计提减值。
其账面价值为1050万元(1100—30一5—15),其可收回金额为1020万元,计提减值30万元,减值后其账面价值为1020万元。
借:资产减值损失30
贷:无形资产减值准备30(1050—1020)
④确认其他权益工具投资公允价值变动。
借:其他权益工具投资——公允价值变动30
贷:其他综合收益——其他权益工具投资公允价值变动30
(2)为甲公司编制该门店划分为持有待售时的会计分录。
①2×17年6月15日,甲公司将该门店划分为持有待售类别。
借:持有待售资产——存货 90
——无形资产 1020
——其他权益工具投资80
——商誉 200
存货跌价准备 40
无形资产减值准备 45
累计摊销 35
贷:持有待售资产减值准备——存货跌价准备 40
存货 90
无形资产 1100
其他权益工具投资——成本 30
——公允价值变动 50
商誉 200
②划分为持有待售时,对处置组进行减值测试。
处置组公允价值减去出售费用后的净额=1200一(70+30)=1100(万元)
持有待售处置组的减值损失=(50+1020+200+80)一1100=250(万元)
持有待售资产的减值损失应当先抵减处置组中商誉的账面价值200万元;剩余金额50万元抵减“持有待售资产——无形资产”。
账务处理如下:
借:资产减值损失250
贷:持有待售资产减值准备——商誉 200
——无形资产50
(3)为甲公司编制2×17年6月30日相关的会计分录。
①按照存货准则的相关规定对存货进行计量。
借:持有待售资产减值准备——存货跌价准备30(80—50)
贷:资产减值损失30
②按照金融工具准则的相关规定对其他权益工具投资进行计量。
借:持有待售资产——其他权益工具投资10
贷:其他综合收益——其他权益工具投资公允价值变动1O
③对处置组进行减值测试。
2×17年6月30日,按照其他适用准则重新计量后该处置组的账面价值为1140万元
(1100+30+10),公允价值减去出售费用后的净额为1300万元(1360—20—40),高于账面
价值160万元(1300—1140)。
处置组的公允价值减去出售费用后的净额后续增加的,应当在原已确认的持有待售资产减值损失范围内转回,但已抵减的商誉账面价值200万元不得转回,已经减值总额为250万元,因此,转回金额应当以50万元为限,持有待售资产——无形资产转回50万元。
借:持有待售资产减值准备——无形资产50
贷:资产减值损失50
2×17年6月30日,处置组账面价值=1140+50=1190(万元)。
(4)为甲公司编制2×17年9月30日处置该门店时相关的会计分录。
①支付维修费用和律师、注册会计师专业咨询费。
借:资产处置损益35
贷:银行存款 35
②终止确认处置组。
借:银行存款1520
持有待售资产减值准备——商誉200
——存货跌价准备10
贷:持有待售资产——无形资产 1020
——商誉 200
——其他权益工具投资 90
——存货 90
应交税费——应交增值税(销项税额) 13
资产处置损益 317
资产处置损益=1520一(商誉0+无形资产1020+存货80+其他权益工具投资90+销项税额13)=1520—1190(处置组账面价值)一13(存货的销项税额)=317(万元)
③结转处置组中的其他综合收益。
借:其他综合收益——其他权益工具投资公允价值变动60
贷:资产处置损益 60
资产处置损益总额=一35+317+60=342(万元)
(5)判断甲公司的该事项是否构成终止经营,并说明理由。
甲公司的该事项不构成终止经营。理由如下:
虽然甲公司的该门店划分为持有待售类别,但甲公司在全国拥有800家规模大致相同的门店,A市除了这家门店外还有5家门店,这家门店不代表一个单独的主要经营地区,也不构成一个单独的主要经营地区进行处置的一项相关联计划的一部分,不满足终止经营的定义,不属于终止经营。
终止经营,是指企业满足下列条件之一的、能够单独区分的组成部分,且该组成部分已经处置或划分为持有待售类别:
①该组成部分代表一项独立的主要业务或一个单独的主要经营地区;
②该组成部分是拟对一项独立的主要业务或一个单独的主要经营地区进行处置的一项相关联计划的一部分;
③该组成部分是专为转售而取得的子公司。