简答题
中级经济法
题号 #5835258
甲企业为中国境内居民企业(增值税一般纳税人),主要生产销售儿童玩具。2020年甲企业实现会计利润865.61万元,主要经营情况如下:
(1)销售儿童玩具取得不含增值税收入8600万元,与之配比的销售成本5660万元;
(2)转让技术所有权取得收入700万元,直接与技术所有权转让有关的成本和费用100万元:(3)出租生产设备取得不含增值税租金收入200万元;
(4)接受原材料捐赠取得增值税专用发票注明材料金额50万元、增值税税额6.5万元:
(5)取得国债利息收入30万元,取得非上市居民企业股息收入20万元;
(6)购进原材料共计3000万元,取得增值税专用发票注明增值税税额390万元,并支付购货运费,取得货物运输业一般纳税人开具的增值税专用发票注明运费金额为146.36万元;
(7)购进并实际使用《安全生产专用设备企业所得税优惠目录》规定的安全生产专用设备一台,取得增值税专用发票,注明价款50万元、增值税税额6.5万元:
(8)销售费用1650万元,其中包括广告费和业务宣传费1400万元;
(9)管理费用850万元,其中包括业务招待费90万元、新技术研究开发费用320万元:
(10)财务费用80万元,其中包括向非金融企业(非关联方)借款500万元所支付的全年利息40万元(金融企业同期同类贷款的年利率为5.8%);
(11)已计入成本、费用中的实发工资540万元,拨缴的工会经费15万元、实际发生的职工福利费82万元、职工教育经费18万元;(12)营业外支出300万元,其中包括通过具备法定资格的公益性社会组织向贫困山区(非目标脱贫地区)的捐款150万元、直接向灾区的捐款50万元、向供应商支付的违约金10万元、行政罚款2万元。已知:甲企业对于购进的安全生产专用设备未选择税前一次性扣除政策;取得的相关票据均在本月申报抵扣。
要求:根据上述资料及相关规定,不考虑其他因素,回答下列问题(涉及计算的,列出算式,结果保留到小数点后两位;涉及纳税调整的,需写明应纳税所得额调增或调减;单位:万元)。(1)请计算甲企业2020年应缴纳的增值税;
(2)请计算甲企业2020年企业所得税税前准予扣除的广告费和业务宣传费金额;
(3)请计算甲企业2020年业务招待费和新技术研究开发费用应调整的应纳税所得额;
(4)请计算甲企业2020年财务费用应调整的企业所得税应纳税所得额;
(5)请计算甲企业2020年工会经费、职工福利费、职工教育经费应调整的企业所得税应纳税所得额;
(6)请计算甲企业2020年企业所得税税前准予扣除的营业外支出金额;
(7)请计算甲企业2020年度企业所得税应纳税所得额;
(8)请计算甲企业2020年度应缴纳的企业所得税税额。
参考答案
暂无
答案解析
(1)甲企业2020年应当缴纳的增值税=8600×13%+200×13%-(6.5+390+146.36×9%+6.5)=727.83(万元)。
解析:①纳税人提供技术转让、技术开发和与之相关的技术咨询、技术服务,免征增值税。②接受原材料捐赠,由于取得了合法扣税凭证且用于产品生产(可抵扣用途),其对应的进项税额可以依法抵扣。
③国债、地方政府债券利息收入免征增值税。
④股息收入不属于增值税的征税范围,不缴纳增值税。(区别于利息收入,利息收入除免税情形外,按“销售金融服务——贷款服务”缴纳增值税)
(2)①甲企业2020年销售(营业)收入=8600+200=8800(万元);
解析:销售(营业)收入主要包括企业所得税的销售货物收入、提供劳务收入、特许权使用费收入、租金收入。因此,甲企业各项收入的分析如下:
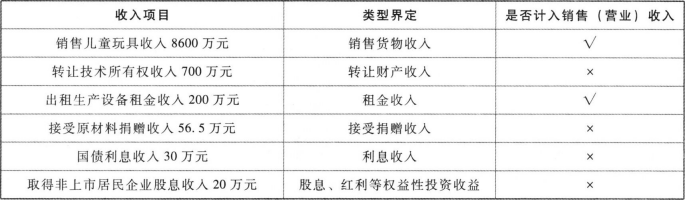 ②甲企业主要生产和销售儿童玩具,属于一般企业(并非化妆品制造或销售、医药制造、饮料制造或烟草企业),税法允许的扣除限额=8800×15%=1320(万元),甲企业实际发生广告费和业务宣传费1400万元超过了税法允许的扣除限额;③甲企业2020年企业所得税税前准予扣除的广告费和业务宣传费为1320万元。
(3)①业务招待费,销售(营业)收入的5‰=8800×5‰=44(万元),实际发生额的60%=90×60%=54(万元),税前准予扣除的业务招待费为44万元,应调增应纳税所得额=90-44=46(万元);②新技术研究开发费用,未形成无形资产计入当期损益的,在按照规定据实扣除的基础上,按照研究开发费用的75%加计扣除,应调减应纳税所得额=320×75%=240(万元);因此,甲企业2020年业务招待费和新技术研究开发费用应调减应纳税所得额=240—46=194(万元)。
(4)甲企业向非金融企业借款500万元所支付的利息在2020年企业所得税税前允许扣除的金额=500×5.8%=29(万元);财务费用应调增应纳税所得额=40—29=11(万元)。
(5)①税法规定的拨缴的工会经费扣除限额=540×2%=10.8(万元),实际拨缴额超过限额,应调增的应纳税所得额=15—10.8=4.2(万元);②税法规定的职工福利费扣除限额=540×14%=75.6(万元),实际发生额超过限额,应调增的应纳税所得额=82—75.6=6.4(万元);③税法规定的职工教育经费扣除限额=540×8%=43.2(万元),实际发生额未超过限额,不需要纳税调整;因此,三项经费共计应调增企业所得税应纳税所得额=4.2+6.4=10.6(万元)。
(6)①直接向灾区的捐款、行政罚款在企业所得税税前不得扣除;②税法规定的公益性捐赠扣除限额=865.61×12%=103.87(万元);因此,甲企业2020年企业所得税前准予扣除的营业外支出金额=300—50—2一(150—103.87)=201.87(万元)。
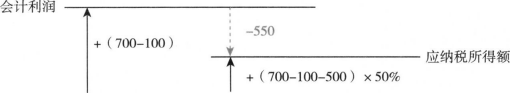
(7)甲企业2020年度的企业所得税应纳税所得额=865.61—30(免税的国债利息收入)-20(免税的股息收入)+(1400-1320)-194+11+10.6+(300-201.87)-550(技术转让所得的纳税调减额)=271.34(万元)。
解析:一个纳税年度内,居民企业技术转让所得不超过500万元的部分,免征企业所得税;超过500万元的部分,减半征收企业所得税。在本题中,甲企业的技术转让所得=700-100=600(万元),其中500万元免征企业所得税,超过500万元的部分为100万元,减半征收企业所得税。纳税调整详情参考下图:
(8)甲企业2020年度应缴纳的企业所得税税额=271.34×25%-50×10%=62.84(万元)。
解析:企业购置并实际使用符合规定的环境保护、节能节水、安全生产等专用设备的,该专用设备投资额的10%可以从企业当年的应纳税额中抵免;当年不足抵免的,可以在以后5个纳税年度内结转抵免。
解析:①纳税人提供技术转让、技术开发和与之相关的技术咨询、技术服务,免征增值税。②接受原材料捐赠,由于取得了合法扣税凭证且用于产品生产(可抵扣用途),其对应的进项税额可以依法抵扣。
③国债、地方政府债券利息收入免征增值税。
④股息收入不属于增值税的征税范围,不缴纳增值税。(区别于利息收入,利息收入除免税情形外,按“销售金融服务——贷款服务”缴纳增值税)
(2)①甲企业2020年销售(营业)收入=8600+200=8800(万元);
解析:销售(营业)收入主要包括企业所得税的销售货物收入、提供劳务收入、特许权使用费收入、租金收入。因此,甲企业各项收入的分析如下:
②甲企业主要生产和销售儿童玩具,属于一般企业(并非化妆品制造或销售、医药制造、饮料制造或烟草企业),税法允许的扣除限额=8800×15%=1320(万元),甲企业实际发生广告费和业务宣传费1400万元超过了税法允许的扣除限额;③甲企业2020年企业所得税税前准予扣除的广告费和业务宣传费为1320万元。 (3)①业务招待费,销售(营业)收入的5‰=8800×5‰=44(万元),实际发生额的60%=90×60%=54(万元),税前准予扣除的业务招待费为44万元,应调增应纳税所得额=90-44=46(万元);②新技术研究开发费用,未形成无形资产计入当期损益的,在按照规定据实扣除的基础上,按照研究开发费用的75%加计扣除,应调减应纳税所得额=320×75%=240(万元);因此,甲企业2020年业务招待费和新技术研究开发费用应调减应纳税所得额=240—46=194(万元)。
(4)甲企业向非金融企业借款500万元所支付的利息在2020年企业所得税税前允许扣除的金额=500×5.8%=29(万元);财务费用应调增应纳税所得额=40—29=11(万元)。
(5)①税法规定的拨缴的工会经费扣除限额=540×2%=10.8(万元),实际拨缴额超过限额,应调增的应纳税所得额=15—10.8=4.2(万元);②税法规定的职工福利费扣除限额=540×14%=75.6(万元),实际发生额超过限额,应调增的应纳税所得额=82—75.6=6.4(万元);③税法规定的职工教育经费扣除限额=540×8%=43.2(万元),实际发生额未超过限额,不需要纳税调整;因此,三项经费共计应调增企业所得税应纳税所得额=4.2+6.4=10.6(万元)。
(6)①直接向灾区的捐款、行政罚款在企业所得税税前不得扣除;②税法规定的公益性捐赠扣除限额=865.61×12%=103.87(万元);因此,甲企业2020年企业所得税前准予扣除的营业外支出金额=300—50—2一(150—103.87)=201.87(万元)。
(7)甲企业2020年度的企业所得税应纳税所得额=865.61—30(免税的国债利息收入)-20(免税的股息收入)+(1400-1320)-194+11+10.6+(300-201.87)-550(技术转让所得的纳税调减额)=271.34(万元)。
解析:一个纳税年度内,居民企业技术转让所得不超过500万元的部分,免征企业所得税;超过500万元的部分,减半征收企业所得税。在本题中,甲企业的技术转让所得=700-100=600(万元),其中500万元免征企业所得税,超过500万元的部分为100万元,减半征收企业所得税。纳税调整详情参考下图:
(8)甲企业2020年度应缴纳的企业所得税税额=271.34×25%-50×10%=62.84(万元)。
解析:企业购置并实际使用符合规定的环境保护、节能节水、安全生产等专用设备的,该专用设备投资额的10%可以从企业当年的应纳税额中抵免;当年不足抵免的,可以在以后5个纳税年度内结转抵免。
你可能感兴趣的试题
A.外观设计专利的本国优先权为在中国第一次提出专利申请之日起6个月内
B.外观设计专利不存在本国优先权
C.外观设计专利的外国优先权为在外国第一次提出专利申请之日起12个月内
D.外观设计专利不存在外国优先权