单选题
税法
题号 #5835522
某税务稽查局2019年6月对辖区内一家企业进行纳税检查时.发现该企业2018年6月新增的注册资金按5‰的税率缴纳了印花税,检查结束后检查人员告知该企业可去申请退还印花税已缴纳金额的50%。该检查人员的这一做法遵循的税法适用原则是( )。
参考答案
D
答案解析
本题考查四项基本原则和六项适用原则(简称“四基六适”)的区分。
本题的解题步骤如下。
第一步:看问题。判断考查的是税法基本原则还是税法适用原则。
本题中,问题是案例中检查人员所遵循的税法适用原则,而选项Ac是税法基本原则.所以选项AC错误。
第二步:分析剩余选项。
选项B,法律不溯及既往原则是指新法实施后,对新法实施前的行为不适用新法,也就是老的行为按老规矩办、新的行为按新规矩办,选项B错误。
选项D,新法优于旧法原则是指新法、旧法对同一事项有不同规定时,新法的效力优于旧法:
也就是事件发生时,新法与旧法都已经颁布了,新法与旧法对此都有规定的情况下,适用新法。选项D正确。
第三步:分析题干信息。
本题中,题干信息表明企业在新增注册资本时根据旧的政策,按5‰缴纳印花税,而实际可以根据新的政策,减半征收印花税,所以检查人员告知该企业可去申请退还50%,体现的是新法优于旧法原则。
【私教点拨】
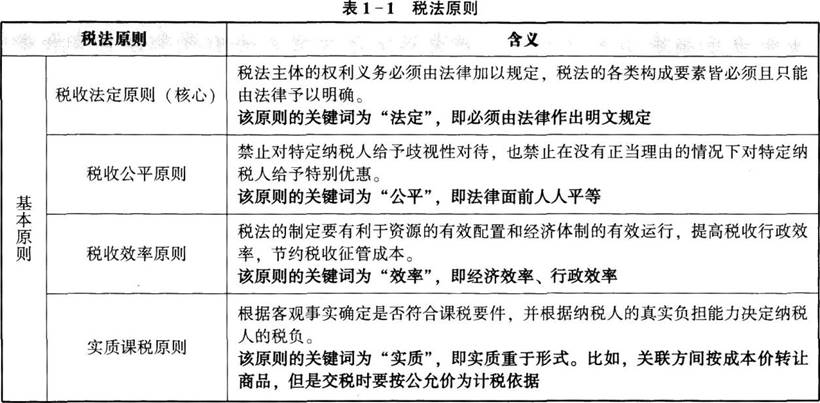
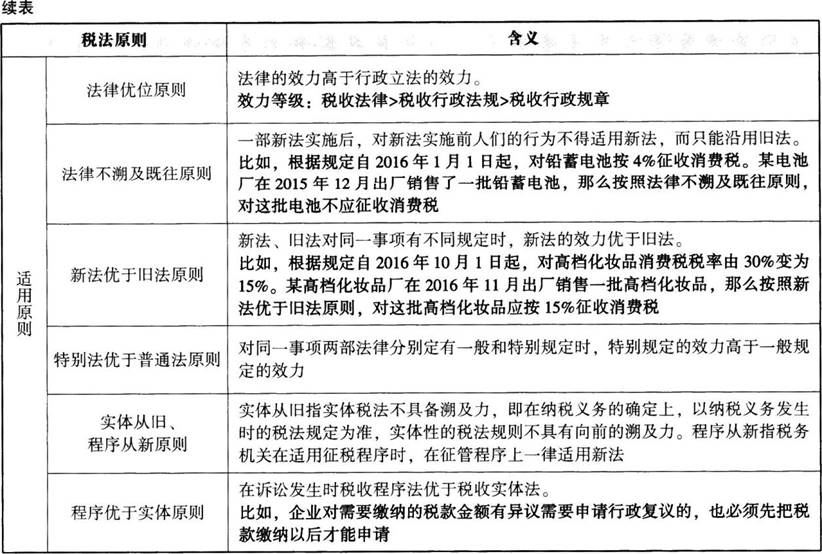
(1)税法原则的含义总结见表1—1。
(2)税法原则的相关选择题中,常见易混淆的选项是“国际法优于国内法”。“国际法优于国内法”是税收执法过程中对适用的法律效力判断的一般规定,并不是税法原则。
(3)区分实体从旧、程序从新原则和法律不溯及既往原则时,主要看题干表达的信息能否体现程序从新,如果可以体现程序从新的,则选择实体从旧、程序从新原则;不能体现程序从新的,则选择法律不溯及既往原则。
(4)区分法律不溯及既往原则和新法优于旧法原则时,主要看涉税行为和新法颁布的时间。如果涉税行为发生在新法颁布之前,那么一般情况下新法对以前的行为没有效力,体现的是法律不溯及既往原则;如果涉税行为发生在新法颁布之后(关键是注意涉税行为发生时,新法和旧法是否都存在),那么一般情况下该行为要适用新法,体现的是新法优于旧法原则。
本题的解题步骤如下。
第一步:看问题。判断考查的是税法基本原则还是税法适用原则。
本题中,问题是案例中检查人员所遵循的税法适用原则,而选项Ac是税法基本原则.所以选项AC错误。
第二步:分析剩余选项。
选项B,法律不溯及既往原则是指新法实施后,对新法实施前的行为不适用新法,也就是老的行为按老规矩办、新的行为按新规矩办,选项B错误。
选项D,新法优于旧法原则是指新法、旧法对同一事项有不同规定时,新法的效力优于旧法:
也就是事件发生时,新法与旧法都已经颁布了,新法与旧法对此都有规定的情况下,适用新法。选项D正确。
第三步:分析题干信息。
本题中,题干信息表明企业在新增注册资本时根据旧的政策,按5‰缴纳印花税,而实际可以根据新的政策,减半征收印花税,所以检查人员告知该企业可去申请退还50%,体现的是新法优于旧法原则。
【私教点拨】
(1)税法原则的含义总结见表1—1。
(2)税法原则的相关选择题中,常见易混淆的选项是“国际法优于国内法”。“国际法优于国内法”是税收执法过程中对适用的法律效力判断的一般规定,并不是税法原则。
(3)区分实体从旧、程序从新原则和法律不溯及既往原则时,主要看题干表达的信息能否体现程序从新,如果可以体现程序从新的,则选择实体从旧、程序从新原则;不能体现程序从新的,则选择法律不溯及既往原则。
(4)区分法律不溯及既往原则和新法优于旧法原则时,主要看涉税行为和新法颁布的时间。如果涉税行为发生在新法颁布之前,那么一般情况下新法对以前的行为没有效力,体现的是法律不溯及既往原则;如果涉税行为发生在新法颁布之后(关键是注意涉税行为发生时,新法和旧法是否都存在),那么一般情况下该行为要适用新法,体现的是新法优于旧法原则。
你可能感兴趣的试题
A.100%归中央政府
B.中央政府分享97%。地方政府分享3%
C.中央政府与地方政府各分享50%
D.100%归地方政府